Vinamilk và bài toán điểm nghẽn tăng trưởng: Dòng tiền dồi dào, cổ tức phòng thủ và cuộc tìm kiếm động lực mới khi thị trường sữa bão hòa
- +212/10/2026Phân tíchghi 12/10/2026 · 10:18
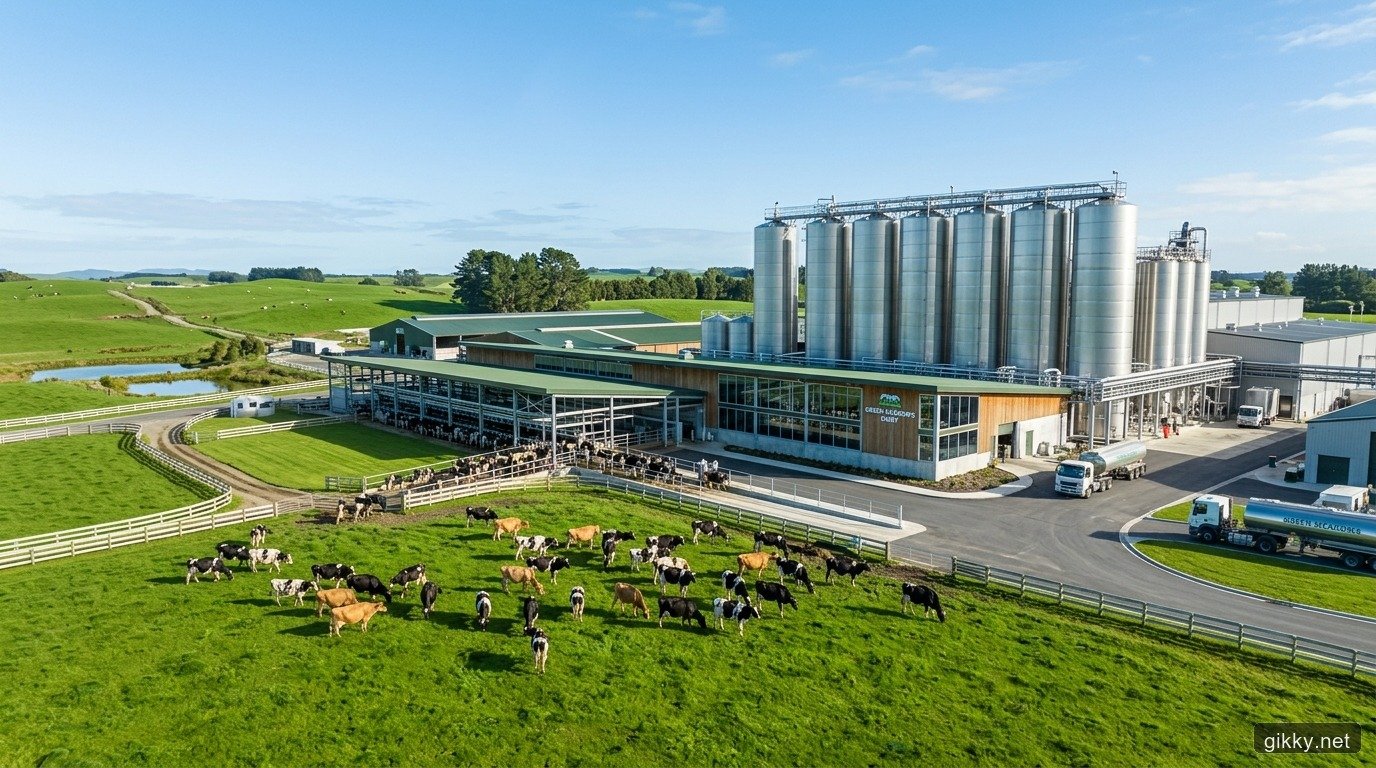
Trong lịch sử phát triển của thị trường chứng khoán Việt Nam, Công ty Cổ phần Sữa Việt Nam (Vinamilk - Mã: VNM) từng giữ vị trí đầu tàu dẫn dắt chỉ số VN-Index suốt giai đoạn 2010–2017. Thời kỳ đó, doanh nghiệp liên tục ghi nhận tốc độ tăng trưởng kép hàng năm (CAGR) ở mức hai con số cho cả doanh thu lẫn lợi nhuận sau thuế, trở thành lựa chọn hàng đầu của mọi định chế tài chính trong và ngoài nước.
Tuy nhiên, trong nửa thập kỷ gần đây, bức tranh kinh doanh của Vinamilk đã có sự chuyển dịch rõ nét: Doanh thu thuần đi ngang trong biên độ hẹp quanh ngưỡng 60.000 đến 65.000 tỷ đồng, trong khi lợi nhuận sau thuế dao động quanh mốc 9.000 đến 10.500 tỷ đồng. Từ vị thế một cổ phiếu tăng trưởng điển hình, VNM đã chuyển dịch thành một cổ phiếu giá trị mang đậm tính chất phòng thủ, nơi câu chuyện cốt lõi không còn là tốc độ bứt phá doanh số mà là hiệu quả quản trị dòng tiền và tỷ suất cổ tức tiền mặt đều đặn.
Nền tảng vận hành vững chắc và dòng tiền kinh doanh vượt trội
Dù tốc độ mở rộng quy mô chậm lại, Vinamilk vẫn duy trì vị thế áp đảo trên thị trường hàng tiêu dùng nhanh (FMCG) nhờ sở hữu chuỗi cung ứng khép kín từ chăn nuôi đến phân phối:
- Hạ tầng sản xuất quy mô lớn: Doanh nghiệp sở hữu hệ thống 15 trang trại bò sữa đạt chuẩn quốc tế (GlobalGAP và Organic) trải dài từ Bắc vào Nam cùng 13 nhà máy chế biến sữa hiện đại. Nền tảng này giúp Vinamilk kiểm soát hơn 50% thị phần sữa nước và chi phối gần như tuyệt đối phân khúc sữa đặc với các thương hiệu quen thuộc như Ông Thọ và Ngôi Sao Phương Nam.
- Chất lượng dòng tiền thực chất: Dòng tiền thuần từ hoạt động kinh doanh (CFO) của Vinamilk luôn duy trì mức thặng dư dồi dào, dao động từ 8.500 đến 10.500 tỷ đồng mỗi năm. Đáng chú ý, CFO thường xuyên cao hơn hoặc tương đương lợi nhuận sau thuế kế toán, cho thấy chất lượng lợi nhuận lành mạnh, không bị chôn vốn vào công nợ hay hàng tồn kho ứ đọng. Năng lực quản trị vốn lưu động chặt chẽ này cũng là yếu tố từng được ghi nhận trong sự phục hồi của mô hình bán lẻ Thế Giới Di Động (MWG) sau giai đoạn tái cấu trúc mạng lưới.
- Vị thế tiền mặt ròng (Net Cash): Vinamilk thường xuyên duy trì lượng tiền mặt và tiền gửi ngân hàng ngắn hạn từ 23.000 đến 26.000 tỷ đồng, vượt xa tổng dư nợ vay tài chính ngắn và dài hạn (quanh 8.000–10.000 tỷ đồng). Nguồn thu từ lãi tiền gửi đem lại hàng nghìn tỷ đồng doanh thu tài chính mỗi năm, giúp doanh nghiệp hoàn toàn miễn nhiễm trước các biến động lãi suất trên thị trường.
- Hiệu suất sinh lời cao: Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) của Vinamilk vẫn duy trì ổn định trong khoảng 25% đến 30%, nằm trong nhóm doanh nghiệp niêm yết sử dụng vốn hiệu quả nhất trên thị trường.
Nhờ cấu trúc tài chính vững mạnh và dòng tiền thặng dư dồi dào sau khi trừ chi phí đầu tư tài sản cố định (CapEx), Vinamilk duy trì cam kết trả cổ tức tiền mặt với tỷ lệ 3.500 đến 4.000 đồng cho mỗi cổ phiếu hằng năm. Với thị giá giao dịch ổn định, mức cổ tức này mang lại tỷ suất lợi tức cổ tức tiền mặt (Dividend Yield) dao động từ 5,0% đến 6,5%/năm, cao hơn mặt bằng lãi suất tiền gửi tiết kiệm kỳ hạn 12 tháng tại các ngân hàng thương mại quốc doanh.
Những điểm nghẽn kìm hãm đà tăng trưởng nội địa
Lý do khiến doanh thu của Vinamilk gần như đi ngang trong nhiều năm liên tiếp xuất phát từ các rào cản mang tính cơ cấu của ngành hàng:
1. Thị trường sữa nội địa bước vào pha bão hòa: Sau giai đoạn tăng trưởng nóng suốt hai thập kỷ, mức tiêu thụ sữa bình quân đầu người tại Việt Nam đã đạt ngưỡng khoảng 27–28 lít/người/năm, đặc biệt tại khu vực đô thị — nơi thói quen tiêu dùng sữa đã hình thành đầy đủ. Khi tốc độ tăng dân số chậm lại và cơ cấu dân số bắt đầu già hóa, nhu cầu tiêu thụ sữa trẻ em truyền thống suy giảm tự nhiên, khiến tốc độ tăng trưởng toàn ngành chỉ còn 2%–4%/năm.
2. Áp lực cạnh tranh phân mảnh và xu hướng tiêu dùng mới: Thị phần của Vinamilk chịu sự cạnh tranh quyết liệt từ các thương hiệu sữa tươi chuyên biệt như TH true MILK, các sản phẩm sữa bột nhập khẩu cao cấp (Abbott, Meiji, Friso), cũng như các đối thủ nội địa linh hoạt (Nutifood, Vinasoy). Đồng thời, thị hiếu tiêu dùng của nhóm khách hàng trẻ tuổi đang dịch chuyển mạnh mẽ sang các dòng sản phẩm sữa hạt, sữa yến mạch và các loại đồ uống thực vật thay thế sữa bò truyền thống.
3. Biến động giá nguyên liệu bột sữa toàn cầu: Mặc dù sở hữu đàn bò sữa lớn, nguồn sữa tươi nguyên liệu trong nước mới chỉ đáp ứng được khoảng 35–40% nhu cầu sản xuất của doanh nghiệp; phần còn lại vẫn phải nhập khẩu dưới dạng bột sữa gầy và bột sữa nguyên kem. Giá nguyên liệu trên sàn Global Dairy Trade (GDT) thường biến động theo chu kỳ lớn tùy thuộc vào thời tiết và sản lượng chăn nuôi tại New Zealand, EU và Mỹ. Trong những giai đoạn lạm phát hàng hóa leo thang, biên lợi nhuận gộp của Vinamilk có thời điểm bị thu hẹp từ mức trên 47% xuống còn 39–40%, tương tự như áp lực chu kỳ nguyên vật liệu đầu vào đối với cấu trúc chi phí của Tập đoàn Hòa Phát (HPG).
Cuộc tìm kiếm động lực mới: Trẻ hóa, M&A và thị trường ngoại
Ý thức rõ giới hạn tăng trưởng của thị trường truyền thống, ban lãnh đạo Vinamilk đã triển khai đồng loạt nhiều chiến lược để mở rộng không gian phát triển:
- Tái định vị thương hiệu (Rebranding): Chiến dịch thay đổi bộ nhận diện thương hiệu từ giữa năm 2023 với ngôn ngữ thiết kế tối giản, hiện đại và trẻ trung nhằm tiếp cận thế hệ người tiêu dùng Gen Z và Gen Alpha. Đi cùng với đó là việc cải tiến công thức sản phẩm, mở rộng danh mục sữa ít đường, sữa thực vật cao cấp và các dòng sản phẩm giàu vi chất.
- Tối ưu hóa nguồn nguyên liệu phía Bắc qua Sữa Mộc Châu (MCM): Việc thâu tóm và nâng tỷ lệ sở hữu tại CTCP Giống bò sữa Mộc Châu giúp Vinamilk thâu tóm toàn bộ vùng nguyên liệu có khí hậu ôn đới lý tưởng tại cao nguyên Tây Bắc, củng cố chuỗi cung ứng sữa tươi cho thị trường miền Bắc.
- Liên doanh thịt bò cùng Tập đoàn Sojitz: Dự án liên doanh chăn nuôi và chế biến thịt bò thương hiệu Vinabeef hợp tác cùng tập đoàn thương mại Sojitz (Nhật Bản) với tổng vốn đầu tư ban đầu khoảng 500 triệu USD. Đây là bước đi chiến lược nhằm lấn sân sang thị trường thịt chế biến giàu tiềm năng tại Việt Nam, tận dụng hệ thống trang trại chăn nuôi sẵn có.
- Mở rộng thị trường xuất khẩu và chi nhánh quốc tế: Vinamilk liên tục đẩy mạnh xuất khẩu sữa sang các thị trường khu vực Đông Nam Á (Campuchia, Philippines), Trung Quốc và Trung Đông. Đồng thời, các đơn vị thành viên tại nước ngoài như nhà máy Driftwood (Mỹ) và Angkormilk (Campuchia) tiếp tục đóng góp doanh thu ngoại tệ ổn định. Bài toán mở rộng đầu tư tài sản cố định ra bên ngoài trong khi vẫn duy trì dòng tiền phân phối cổ tức có sự tương đồng nhất định với bài toán dòng tiền tại Gemadept (GMD) khi doanh nghiệp này phát triển cụm cảng nước sâu.
Góc nhìn định giá và vị thế cổ phiếu trong danh mục đầu tư
Trên thị trường chứng khoán, hệ số giá trên thu nhập (P/E) của Vinamilk đã trải qua một chu kỳ điều chỉnh dài hạn: từ mức đỉnh 22x–25x trong giai đoạn tăng trưởng hoàng kim về vùng dao động ổn định 14x–16x. Mức định giá hiện tại phản ánh tương đối hợp lý mức tăng trưởng doanh thu ở ngưỡng một con số thấp và tương đương với mức trung bình của các tập đoàn sản xuất thực phẩm, đồ uống thiết yếu lớn tại Indonesia, Thái Lan hay Philippines.
Đối với nhà đầu tư cá nhân và các quỹ đầu tư dài hạn, Vinamilk hiện đóng vai trò như một khoản đầu tư phòng thủ cốt lõi (Core Defensive Asset):
- Cổ phiếu sở hữu hệ số Beta thấp, ít chịu tác động bởi những nhịp rung lắc dữ dội của chỉ số chung khi thị trường biến động mạnh.
- Lượng cổ tức tiền mặt đều đặn 5%–6.5%/năm tạo ra dòng tiền định kỳ ổn định, thích hợp cho chiến lược tái đầu tư hoặc nắm giữ hưởng lợi tức lâu dài.
- Tuy nhiên, để cổ phiếu có thể bước vào một chu kỳ tái định giá (Re-rating) lên vùng định giá cao hơn, nhà đầu tư cần kiên nhẫn quan sát sự đóng góp thực tế từ các mảng kinh doanh mới như thịt bò Vinabeef hoặc mức độ tăng trưởng doanh số tại các thị trường quốc tế trong những năm tới.
- Thị phần sữa nước
- Trên 50% toàn quốc
- Dòng tiền CFO năm
- 8.500 - 10.500 tỷ đ
- Tỷ suất cổ tức tiền
- 5,0% - 6,5%/năm
- Hiệu suất sinh lời ROE
- Duy trì quanh 25 - 30%
- Cơ cấu tiền ròng
- Tiền gửi vượt nợ vay
- Tăng trưởng doanh thu
- Chững lại mức 2 - 5%
Với tỷ suất cổ tức 5-6% và dòng tiền kinh doanh vượt trội nhưng tăng trưởng chững lại, bạn nhìn nhận Vinamilk là cổ phiếu phòng thủ nhận cổ tức hay một cơ hội tái định giá khi tìm ra động lực mới?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.