Giải mã cỗ máy Gemadept (GMD): Con hào cảng nước sâu Gemalink, dòng tiền kinh doanh và bài toán tái đầu tư sau thoái vốn
- +107/10/2026Phân tíchghi 07/10/2026 · 19:40
Trong ngành cảng biển và logistics Việt Nam, CTCP Gemadept (mã niêm yết HOSE: GMD) luôn là một trong những doanh nghiệp được giới phân tích tài chính đưa vào tầm ngắm khi tìm kiếm một "con hào kinh tế" (economic moat) bền vững. Khác với các doanh nghiệp giao nhận vận tải thông thường chủ yếu hoạt động bằng dịch vụ môi giới mỏng manh, Gemadept sở hữu một chuỗi tài sản hạ tầng vật lý cốt lõi rất khó sao chép: từ cụm cảng nước sâu quốc tế đón siêu tàu mẹ, mạng lưới cảng sông nội Á, cho đến hệ thống cảng cạn ICD và đội sà lan kết nối liên vùng.
Tuy nhiên, một doanh nghiệp sở hữu con hào lớn không đồng nghĩa với việc không có điểm nghẽn. Để cắt nghĩa cấu trúc tài chính và sự thật vận hành của Gemadept, chúng ta cần lần theo dòng tiền kinh doanh thực chất, soi vào bảng cân đối kế toán sau thương vụ thoái vốn nghìn tỷ và nhận diện những thách thức chu kỳ vốn lớn trong giai đoạn tới.
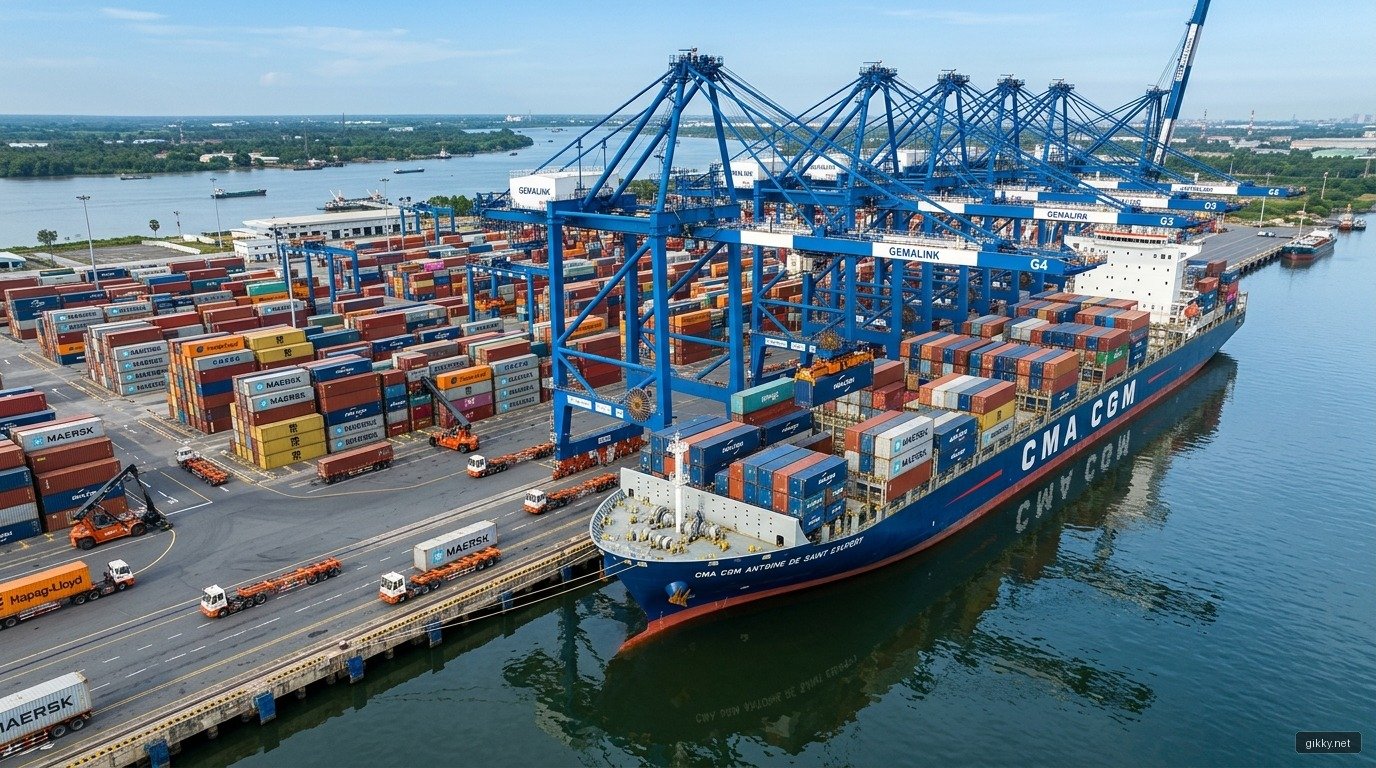
1. Mô hình kinh doanh & Con hào kinh tế: Độc quyền tự nhiên của cảng nước sâu
Con hào kinh tế lớn nhất của Gemadept nằm ở tính chất độc quyền tự nhiên của hạ tầng cảng biển nước sâu. Một nhà máy sản xuất có thể được cấp phép và xây mới trong vòng 12–18 tháng, nhưng để hình thành một cụm cảng biển nước sâu như Gemalink tại cửa biển Cái Mép — Thị Vải, một doanh nghiệp phải mất từ 7 đến 10 năm với hàng loạt thủ tục phê duyệt quy hoạch hàng hải, đo đạc mớn nước luồng lạch và giải ngân hàng nghìn tỷ đồng chi phí xây lắp.
Tại Cái Mép, cảng Gemalink sở hữu mớn nước trước bến lên tới -16.5m, cho phép tiếp nhận những siêu tàu container khổng lồ với tải trọng 200.000 DWT (sức chở lên tới 24.000 TEU). Quan trọng hơn cả là cơ cấu liên doanh chiến lược: Gemadept nắm 65% vốn và hãng tàu CMA CGM (hãng tàu container số 3 thế giới) nắm 35% vốn. Cái bắt tay này giải quyết bài toán sống còn của một cảng biển mới đi vào vận hành: CMA CGM cam kết điều hướng trực tiếp các tuyến dịch vụ xuyên đại dương thuộc liên minh Ocean Alliance ghé bến, giúp Gemalink nhanh chóng lấp đầy công suất giai đoạn 1 (1,5 triệu TEU/năm) mà không phải chịu cảnh cạnh tranh hạ giá khốc liệt.
Bên cạnh Gemalink, hệ sinh thái của GMD còn được hoàn thiện bởi cụm cảng Nam Đình Vũ tại Hải Phòng (đón đầu nguồn hàng sản xuất nội Á tại miền Bắc) và hệ thống cảng cạn Phước Long ICD tại TP.HCM. Như từng được phân tích trong bài viết về sự khác biệt giữa cảng cửa ngõ và cảng trung chuyển quốc tế, năng lực kết nối sà lan đường thủy nội địa từ các ICD vệ tinh về Cái Mép chính là mắt xích giúp Gemalink duy trì nguồn hàng ổn định với chi phí cạnh tranh nhất khu vực.
2. Cơ cấu doanh thu & Biên lợi nhuận: Cảng biển gánh mảng logistics
Hoạt động kinh doanh của Gemadept phân hóa rõ nét thành hai mảng:
- Mảng khai thác cảng: Đóng góp khoảng 75% – 80% doanh thu thuần nhưng mang lại tới hơn 85% lợi nhuận gộp toàn tập đoàn. Biên lợi nhuận gộp của mảng cảng luôn duy trì ở mức cao ấn tượng từ 40% đến 45%. Khác với các hãng tàu vận tải biển chịu sự biến động giá cước cào xé dữ dội, các doanh nghiệp khai thác cảng thu phí bốc dỡ container (THC) cố định theo khung giá quy định. Như từng được làm rõ trong bài viết về biên lợi nhuận bốc dỡ cố định sau các cơn sốt cước vận tải biển, biên lợi nhuận bốc dỡ không phụ thuộc vào giá cước tàu quốc tế mà phụ thuộc trực tiếp vào sản lượng container thông qua cảng (throughput).
- Mảng dịch vụ logistics: Đóng góp khoảng 20% – 25% doanh thu nhưng biên lợi nhuận gộp chỉ dao động ở mức khiêm tốn 12% – 15%. Tuy nhiên, mảng logistics không thể thiếu vì đóng vai trò là chân rết dịch vụ khách hàng trọn gói, cung ứng dịch vụ kho bãi, phân phối và luân chuyển vỏ rỗng theo dòng chảy vận chuyển vỏ container rỗng toàn cầu.
3. Chất lượng tài sản & Dòng tiền: Cú hích tái cấu trúc sau thoái vốn
Điểm sáng nổi bật nhất trong bức tranh tài chính của Gemadept chính là chất lượng dòng tiền kinh doanh (CFO). Hàng năm, hoạt động cốt lõi của doanh nghiệp tạo ra từ 1.200 đến 1.500 tỷ đồng tiền mặt ròng, phản ánh việc ghi nhận doanh thu và thu hồi công nợ diễn ra rất lành mạnh, ít xảy ra tình trạng nợ đọng hay chiếm dụng vốn.
Bước ngoặt cấu trúc bảng cân đối kế toán diễn ra khi Gemadept hoàn tất thương vụ chuyển nhượng 84,66% vốn tại cảng Nam Hải Đình Vũ cho Viconship (VSC), thu về hơn 1.800 tỷ đồng lợi nhuận tài chính ròng. Thay vì dùng số tiền đột biến này để dàn trải vào các lĩnh vực rủi ro, ban lãnh đạo GMD đã lựa chọn con đường kỷ luật: thanh toán triệt để các khoản nợ vay ngân hàng và chi trả cổ tức tiền mặt đặc biệt cho cổ đông.
Hành động này đã kéo tỷ lệ Nợ vay ròng trên Vốn chủ sở hữu (Net Debt / Equity) của Gemadept từ mức 0.3x về xấp xỉ bằng 0. Việc sở hữu một bảng cân đối sạch nợ và nắm giữ lượng tiền mặt dồi dào giúp doanh nghiệp hoàn toàn miễn nhiễm trước các biến động tăng lãi suất và tạo tiền đề vững chắc cho chu kỳ đầu tư mới.
4. Thách thức hai mặt & Bài toán chu kỳ vốn CAPEX
Dù sở hữu vị thế hàng đầu, một nhà phân tích khách quan bắt buộc phải nhìn vào những rủi ro tiềm ẩn của GMD:
Áp lực khấu hao và chi phí vốn của chu kỳ CAPEX mới: Gemadept đang chuẩn bị triển khai giai đoạn 2 của Gemalink (nâng tổng công suất lên 3 triệu TEU) và giai đoạn 3 của Nam Đình Vũ. Tổng vốn đầu tư cho các dự án này lên tới hàng trăm triệu USD. Trong 1–2 năm đầu khi các bến cảng mới đưa vào hoạt động, chi phí khấu hao tài sản cố định lớn và chi phí vận hành ban đầu có thể tạo áp lực làm giảm biên lợi nhuận ròng trước khi đạt được tỷ lệ lấp đầy tối ưu.
Cạnh tranh nội vùng và bài toán phân chia thị phần: Tại cụm Cái Mép, Gemalink phải chia sẻ nguồn hàng với các đối thủ sừng sỏ như cụm cảng TCIT (Tân Cảng) và SSIT. Trong dài hạn, đề án Siêu cảng trung chuyển quốc tế Cần Giờ của hãng tàu MSC nếu được triển khai sẽ tạo nên một ẩn số lớn về cán cân nguồn hàng chuyển tải trong khu vực Đông Nam Bộ.
Sự nhạy cảm với chu kỳ thương mại toàn cầu: Kết quả kinh doanh của Gemadept gắn chặt với làn sóng dịch chuyển chuỗi cung ứng FDI về các khu công nghiệp Đông Nam Bộ và sức mua tại các thị trường xuất khẩu trọng điểm như Mỹ và EU. Bất kỳ sự chững lại nào của nhu cầu tiêu dùng quốc tế hay các rào cản phòng vệ thương mại mới đều sẽ phản ánh trực tiếp vào tốc độ tăng trưởng sản lượng container qua các bến cảng của tập đoàn.
- Công suất Gemalink
- 1.500.000 TEU (GĐ 1)
- Đối tác liên doanh
- CMA CGM (nắm 35% vốn)
- Biên lợi nhuận gộp
- 40% - 45% mảng cảng
- Dòng tiền CFO
- 1.200 - 1.500 tỷ/năm
- Nợ ròng/Vốn CSH
- Xấp xỉ 0 (sau thoái)
- Kế hoạch mở rộng
- Gemalink 2 & NĐV 3
Với con hào kinh tế vững chắc từ cụm cảng nước sâu Gemalink nhưng đối mặt với chu kỳ đầu tư CAPEX lớn sắp tới, bạn đánh giá đâu là biến số rủi ro lớn nhất của Gemadept trong 3 năm tới?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.