Cảng biển nước sâu và cơn sốt cước tàu: Sự thật về biên lợi nhuận bốc dỡ sau các dòng tít toàn cầu
- +115/09/2026Ngànhghi 15/09/2026 · 10:17
Mỗi khi căng thẳng địa chính trị bùng phát tại Biển Đỏ hoặc các tuyến hàng hải huyết mạch qua kênh đào Suez bị nghẽn lại, chỉ số cước vận tải biển container toàn cầu (như Drewry WCI hay SCFI) lập tức tăng vọt 150% đến 300%. Trên thị trường chứng khoán, phản ứng quen thuộc của dòng tiền là đổ xô tìm mua cổ phiếu các doanh nghiệp cảng biển với kỳ vọng lợi nhuận sẽ bùng nổ theo giá cước tàu.
Thế nhưng, đây là một trong những sự nhầm lẫn kinh điển nhất giữa hoạt động kinh doanh cảng biển và vận tải biển. Sự thật vận hành đằng sau các báo cáo tài chính cho thấy một bức tranh hoàn toàn khác: cước tàu biển quốc tế nhảy múa không trực tiếp làm phình to doanh thu của doanh nghiệp cảng, nhưng lại tạo ra một cuộc phân hóa cấu trúc khốc liệt giữa cảng nước sâu cửa biển và cảng sông truyền thống.
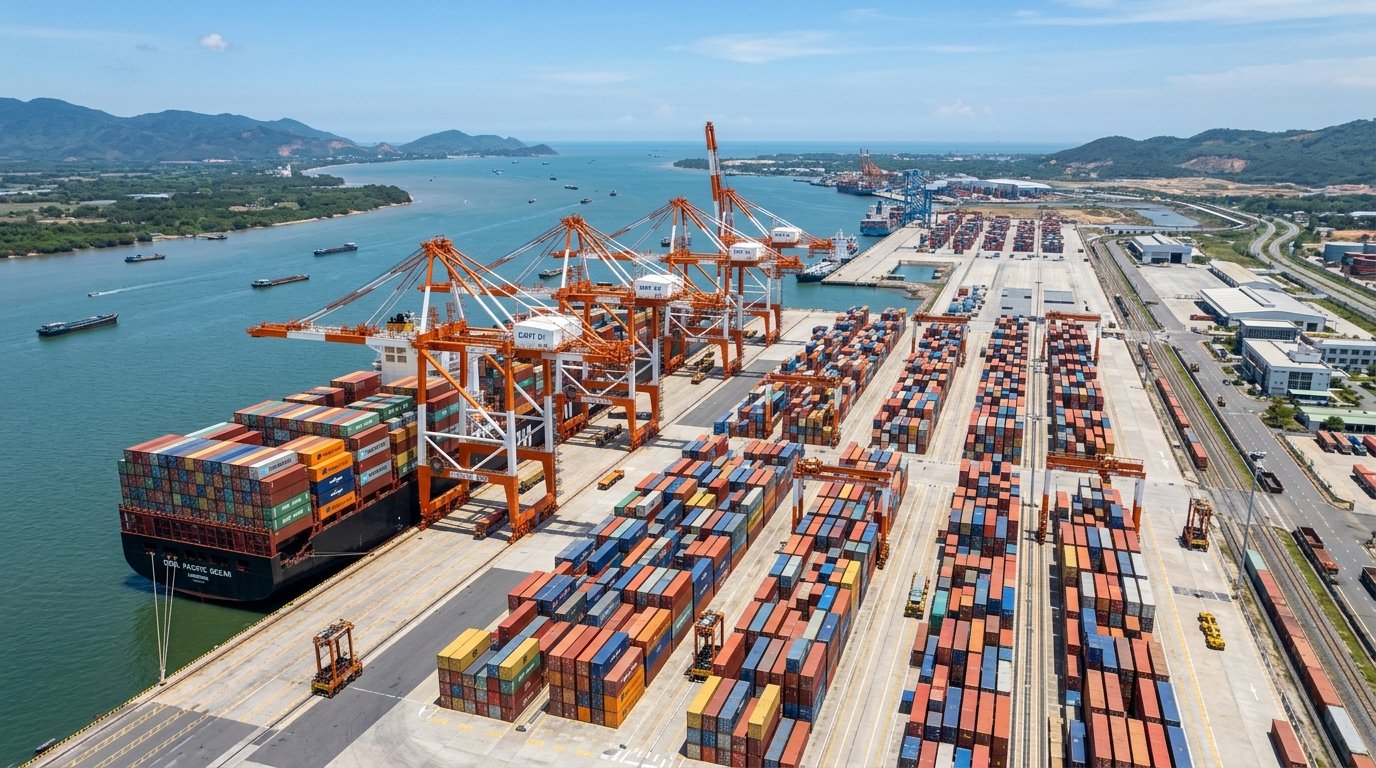
Bóc tách nguồn thu: Doanh nghiệp cảng biển kiếm tiền từ đâu?
Khác với các hãng vận tải container biển (như Maersk, MSC, Hapag-Lloyd hay hãng tàu nội địa), các doanh nghiệp khai thác cảng tại Việt Nam (GMD, PHP, VSC) hoàn toàn không thu giá cước chặng biển (Ocean Freight Rate). Cơ cấu doanh thu cốt lõi của một doanh nghiệp cảng được tạo thành từ ba chân kiềng chính:
- Phí bốc dỡ container (THC - Terminal Handling Charge): Chiếm từ 60% đến 75% tổng doanh thu của cảng, được tính theo mỗi lượt container bốc dỡ từ tàu lên bãi hoặc ngược lại. Mức phí này chịu sự quản lý chặt chẽ theo khung giá sàn do Bộ Giao thông Vận tải quy định (Thông tư 39/2023/TT-BGTVT).
- Phí lưu bãi và dịch vụ phụ trợ: Nguồn thu từ việc lưu giữ container quá hạn miễn phí (Demurrage & Detention), cắm điện cho container lạnh và dịch vụ đóng rút hàng tại kho CFS.
- Phí hoa tiêu, cầu bến và lai dắt: Thu từ các hãng tàu khi tàu neo đậu làm hàng tại cầu cảng.
Điều này đồng nghĩa với việc: Dù cước vận chuyển một container 40 feet (FEU) từ Việt Nam đi bờ Tây nước Mỹ có tăng từ 1.800 USD lên 6.500 USD, thì mức phí bốc dỡ mà doanh nghiệp cảng nhận về từ hãng tàu vẫn chỉ cố định ở mức 57 đến 60 USD cho mỗi TEU tại cảng nước sâu. Doanh thu của cảng gắn chặt với sản lượng hàng hóa thông qua (Throughput) chứ không tự động nhân lên theo giá cước tàu.
Cuộc dịch chuyển thế kỷ: Cảng nước sâu cửa biển đối đầu cảng sông nội địa
Nếu biến động cước tàu không trực tiếp tạo ra lợi nhuận đột biến, thì xu hướng đóng mới các siêu tàu mẹ (Ultra Large Container Vessel) có sức chở từ 18.000 đến 24.000 TEU lại đang định hình lại hoàn toàn bản đồ ngành cảng biển Việt Nam:
- Thế kẹt của cảng sông truyền thống: Các cụm cảng nằm sâu trong nội địa (như thượng lưu sông Cấm tại Hải Phòng hay các cảng nội thành TP.HCM) bị giới hạn bởi mớn nước nông (-7m đến -9m) và tĩnh không các cây cầu vượt sông. Nhóm cảng này chỉ có thể tiếp nhận tàu gom hàng (feeder) cỡ nhỏ dưới 1.500 TEU, đối mặt với tình trạng sa bồi luồng lạch nặng nề và phải hạ giá dịch vụ sát mức sàn để tranh giành nguồn hàng nội Á.
- Thời cơ vàng của cụm cảng nước sâu: Các cụm cảng cửa biển như Cái Mép - Thị Vải (Bà Rịa - Vũng Tàu) và Lạch Huyện (Hải Phòng) sở hữu mớn nước tự nhiên từ -14m đến -16m, có khả năng đón thẳng các siêu tàu container trọng tải trên 200.000 DWT. Hàng hóa xuất khẩu của Việt Nam có thể đi thẳng sang thị trường Mỹ và châu Âu mà không cần phải trung chuyển tốn kém qua Singapore hay Hong Kong, giúp chủ hàng tiết kiệm từ 150 đến 300 USD cho mỗi container.
Nhờ lợi thế độc quyền tự nhiên này, các cảng nước sâu đầu ngành như Gemalink (GMD) hay Lạch Huyện TC-HICT liên tục vận hành ở mức 110% đến 120% công suất thiết kế, duy trì biên lợi nhuận gộp vượt trội từ 35% đến 45%, bỏ xa mức biên mỏng manh dưới 20% của các cảng sông già cỗi.
Nút thắt hậu cần phía sau cầu cảng: Khi hạ tầng đường bộ không theo kịp mớn nước
Tuy nhiên, sự bùng nổ của sản lượng hàng hóa tại các cảng nước sâu cũng phơi bày nút thắt chí tử của chuỗi logistics Việt Nam: sự thiếu hụt trầm trọng của hạ tầng giao thông kết nối sau cảng.
Tại cụm cảng Cái Mép - Thị Vải, do tuyến cao tốc Biên Hòa - Vũng Tàu chưa hoàn thành toàn diện và tuyến đường sắt chuyên dụng kết nối cảng vẫn nằm trên giấy, có tới hơn 80% sản lượng container ra vào cảng bắt buộc phải trung chuyển bằng sà lan đường thủy từ các cảng cạn (ICD) và kho bãi tại Đồng Nai, Bình Dương và TP.HCM.
Việc phụ thuộc quá lớn vào đội sà lan thủy nội địa không chỉ làm tăng thời gian quay vòng vỏ container mà còn đẩy chi phí logistics tổng thể của hàng hóa Việt Nam lên chiếm tới 16% đến 18% GDP — cao hơn đáng kể so với mức trung bình 10% đến 12% của các nước trong khu vực. Lợi nhuận của các doanh nghiệp cảng biển vì thế không chỉ phụ thuộc vào số lượng cẩu bờ STS hiện đại, mà bị trói chặt vào tiến độ hoàn thiện của các mạng lưới giao thông liên vùng phía sau cánh cổng cảng.
- Phí bốc dỡ THC
- 57 – 60 USD/TEU
- Cước tàu biển quốc tế
- 3.500 – 6.000 USD/FEU
- Mớn nước cảng sâu
- -14m đến -16m
- Cụm cảng Cái Mép
- Vượt 115% công suất
- Phương thức kết nối
- >80% bằng sà lan
Theo bạn, khi chi phí cước biển biến động mạnh, lợi thế cạnh tranh của cảng nước sâu Việt Nam nằm ở giá sàn dịch vụ hay năng lực giải phóng hàng cho các siêu tàu mẹ?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.