Cụm cảng Cái Mép — Thị Vải và siêu cảng Cần Giờ: Cuộc đua trung chuyển với Singapore, rào cản luồng -15.5m và mắt xích Đông Nam Bộ
- +107/10/2026Ngànhghi 07/10/2026 · 10:19
Việt Nam sở hữu hơn 3.200 km bờ biển nằm sát cạnh tuyến hàng hải quốc tế nhộn nhịp bậc nhất thế giới, nơi luân chuyển hơn một phần ba lượng hàng hóa thương mại đường biển toàn cầu. Thế nhưng, trong suốt nhiều thập kỷ, giấc mơ về một "Singapore thứ hai" hay một "Tanjung Pelepas của Việt Nam" vẫn luôn là một đề tài gây nhiều trăn trở trong giới hoạch định hạ tầng và logistics.
Mỗi khi nhắc đến xuất khẩu, chúng ta thường nhìn vào những kỷ lục kim ngạch hàng trăm tỷ USD cùng sự tấp nập của các cụm cảng nước sâu đón những siêu tàu mẹ 20.000 – 24.000 TEU. Nhưng khi soi sâu vào sự thật vận hành của chuỗi cung ứng, cấu trúc kinh tế của ngành hàng hải lại cho thấy một ranh giới rất rõ ràng: sự khác biệt bản chất giữa một cảng cửa ngõ (Gateway port) và một cảng trung chuyển quốc tế (Transshipment hub).
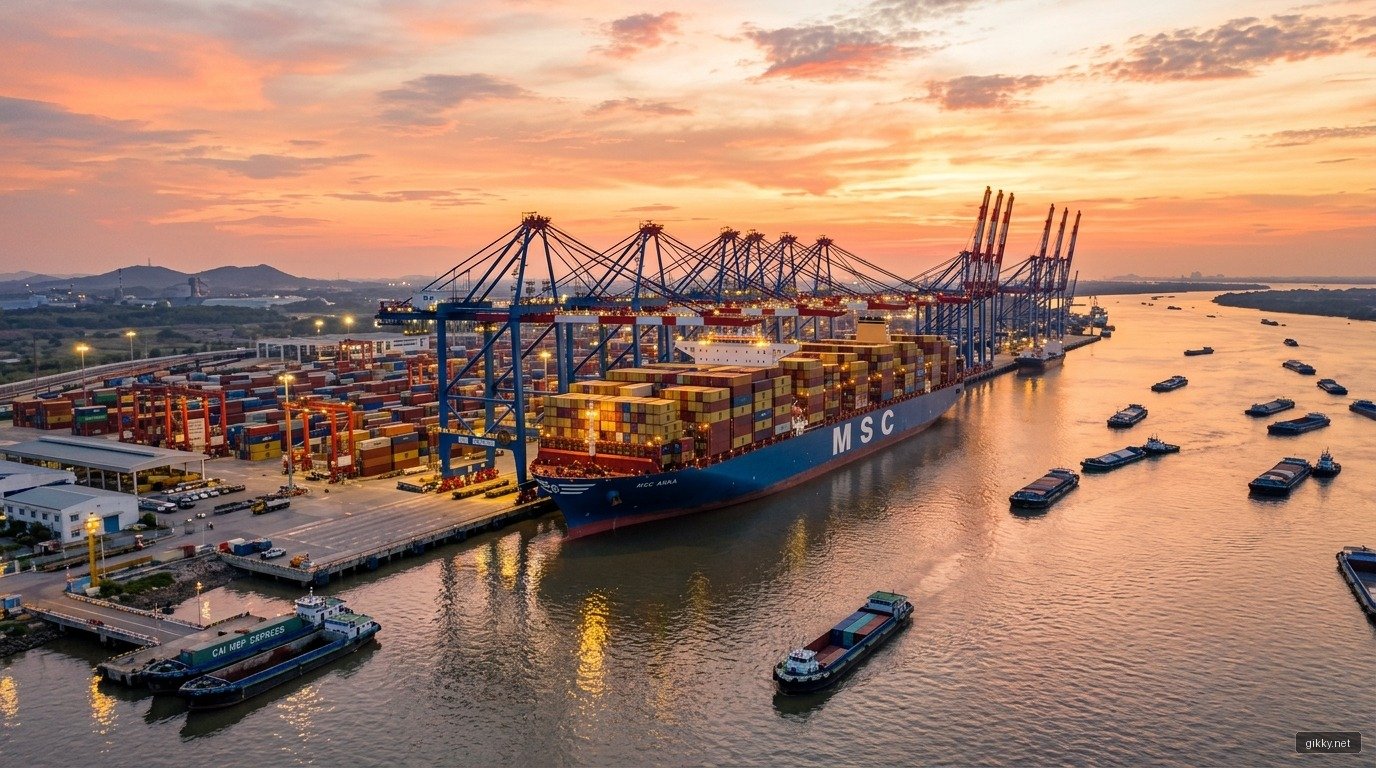
1. Cắt nghĩa bản chất: Cảng cửa ngõ vs Cảng trung chuyển quốc tế
Rất nhiều nhà đầu tư nhầm lẫn giữa sản lượng hàng hóa thông qua cảng (throughput) và năng lực trung chuyển quốc tế:
- Cảng cửa ngõ (Gateway port): Là cảng biển phục vụ trực tiếp nhu cầu xuất nhập khẩu của chính quốc gia sở tại (hàng nội địa xuất khẩu đi các thị trường Âu - Mỹ hoặc hàng nguyên vật liệu nhập khẩu về phục vụ sản xuất). Cụm cảng Cái Mép — Thị Vải hiện nay về bản chất là một cảng cửa ngõ xuất sắc. Nơi đây thiết lập được các tuyến dịch vụ trực tiếp (direct calls) đi thẳng bờ Tây, bờ Đông nước Mỹ và châu Âu mà tàu không cần ghé chuyển tải qua nước thứ ba.
- Cảng trung chuyển quốc tế (Transshipment hub): Là nơi các siêu tàu mẹ (mother vessel) bốc dỡ hàng nghìn container xuống bãi cảng trung chuyển, sau đó các tàu gom hàng nhỏ hơn (feeder vessels) bốc tiếp để chở sang các quốc gia khác trong khu vực. Tại Singapore hay Tanjung Pelepas (Malaysia), tỷ lệ hàng trung chuyển quốc tế chiếm từ 80% đến 85% tổng sản lượng.
Trong khi đó, tại Cái Mép — Thị Vải, tỷ lệ hàng trung chuyển quốc tế thực chất chỉ dao động dưới 4% – 5%. Hơn 95% lượng container ra vào Cái Mép là hàng hóa do các khu công nghiệp tại Bình Dương, Đồng Nai, Tây Ninh, Long An và TP.HCM sản xuất ra. Nói cách khác, Cái Mép đang sống hoàn toàn bằng "chân hàng nội địa" của nền sản xuất Việt Nam, chứ chưa thực sự bước vào cuộc chơi chia sẻ nguồn hàng chuyển tải của khu vực.
2. Quyền lực của liên minh hãng tàu và rào cản chuẩn luồng -15.5m
Vì sao Cái Mép chưa thể hút được dòng hàng trung chuyển quốc tế từ Thái Lan, Campuchia hay Philippines? Câu trả lời nằm ở hai nút thắt kỹ thuật và kinh tế hàng hải cốt tử:
Thứ nhất là quyền lực của các liên minh hàng hải toàn cầu (Ocean Alliance, Gemini Cooperation, Premier Alliance): Một hãng tàu như MSC, Maersk hay CMA CGM không bao giờ chọn cảng trung chuyển chỉ vì sự ưu ái về vị trí địa lý. Họ chọn dựa trên mạng lưới kết nối tàu gom hàng (feeder connectivity), chi phí bốc dỡ, năng suất cẩu bờ và mức độ tối ưu hóa mạng lưới vòng quay tàu. Thêm một điểm dừng (port call) cho một siêu tàu 20.000 – 24.000 TEU đồng nghĩa với việc tiêu tốn thêm hàng trăm nghìn USD chi phí nhiên liệu, phí cảng biển và rủi ro trễ lịch trình. Như từng được phân tích trong bài viết về chu kỳ cung ứng đội tàu chở hàng toàn cầu, việc điều phối những con tàu trị giá hàng trăm triệu USD đòi hỏi sự chuẩn xác tới từng giờ.
Thứ hai là mớn nước tĩnh và chuẩn luồng hàng hải: Dù các bến cảng nước sâu như Gemalink, TCIT, TCTT có độ sâu trước bến đạt -16.5m đến -16.8m, nhưng toàn bộ tuyến luồng hàng hải Vũng Tàu — Thị Vải hiện mới nạo vét tới chuẩn -15.5m. Với chuẩn luồng này, các siêu tàu container đầy tải (full load) với mớn nước 16m – 17m vẫn bắt buộc phải chờ khung giờ thủy triều cao (tidal window) mới có thể ra vào an toàn, thay vì có thể cập bến bất kỳ thời điểm nào trong ngày như tại Singapore.
3. Mắt xích hạ tầng kết nối Đông Nam Bộ: Nghịch lý 80% hàng đi bằng sà lan
Một điểm nghẽn lớn khác của chuỗi logistics Đông Nam Bộ chính là kết nối sau cảng (hinterland connectivity). Hiện nay, khoảng 80% đến 85% lượng container xuất nhập khẩu từ các khu công nghiệp tại Bình Dương, Đồng Nai về Cái Mép được vận chuyển bằng sà lan đường thủy nội địa thông qua các cảng cạn ICD (như ICD Phước Long, Trường Thọ, Tân Vạn). Tuyến đường bộ duy nhất kết nối hiện tại là Quốc lộ 51 thường xuyên chịu cảnh quá tải trầm trọng.
Mặc dù vận tải sà lan có ưu thế về chi phí thấp và giảm tải cho đường bộ, nhưng lại tạo ra độ trễ nâng hạ hai đầu bến, phát sinh thêm chi phí xếp dỡ nội địa và phụ thuộc vào năng lực tiếp nhận sà lan tại các bến cảng Cái Mép. Sự chậm trễ của các tuyến cao tốc huyết mạch như Biên Hòa — Vũng Tàu, đường vành đai và cầu Phước An kết nối liên vùng khiến chi phí logistics trên mỗi TEU hàng hóa tại Việt Nam vẫn cao hơn đáng kể so với các nước trong khu vực. Khi làn sóng dịch chuyển nhà máy FDI về Đông Nam Bộ tiếp tục gia tăng, áp lực đè nặng lên hạ tầng giao thông kết nối sau cảng ngày một rõ nét.
4. Siêu cảng Cần Giờ 6 tỷ USD: Đối trọng cạnh tranh hay mảnh ghép bổ trợ?
Đề án Cảng trung chuyển quốc tế Cần Giờ do hãng tàu MSC (hãng tàu container số 1 thế giới) đề xuất hợp tác cùng Tổng công ty Hàng hải Việt Nam (VIMC) với quy mô vốn dự kiến khoảng 6 tỷ USD đã mở ra một trang mới cho bài toán logistics biển phía Nam. Nằm ở cửa biển Cần Giờ, đối diện cụm cảng Cái Mép qua sông Lòng Tàu và luồng Soài Rạp, dự án Cần Giờ sở hữu một lợi thế then chốt: hãng tàu MSC cam kết kéo toàn bộ chân hàng trung chuyển quốc tế của mạng lưới toàn cầu về đây. Khác với Cái Mép chủ yếu sống dựa vào nguồn hàng sản xuất trong nước, Cần Giờ đặt mục tiêu thu hút 75% – 80% là hàng trung chuyển quốc tế từ các quốc gia trong khu vực Đông Nam Á.
Tuy nhiên, ranh giới giữa sự cộng hưởng và nguy cơ phân tán nguồn lực là bài toán cần được tính toán cẩn trọng. Nếu không có quy hoạch tổng thể và cơ chế điều phối dùng chung hạ tầng luồng hàng hải, việc hai cụm cảng siêu lớn nằm đối diện nhau có thể dẫn đến tình trạng cạnh tranh hạ giá dịch vụ bốc dỡ nội địa — như từng được phân tích trong bài học về biên lợi nhuận bốc dỡ cố định của các nhà khai thác cảng.
5. Bài toán thể chế: Chiếc chìa khóa mang tên Khu thương mại tự do (FTZ)
Vũ khí tối thượng giúp Singapore giữ vững ngôi vương cảng trung chuyển số 1 thế giới không chỉ nằm ở những khối bê tông cầu cảng, mà nằm ở thể chế mở và hệ sinh thái Khu thương mại tự do (Free Trade Zone - FTZ). Tại Singapore, một container hàng hóa chuyển tải có thể lưu bãi, bẻ khóa niêm phong, phối trộn, gia công tinh chế, đóng gói lại và tái xuất khẩu trong vòng vài giờ mà không phải chịu bất kỳ thủ tục kiểm tra hải quan phức tạp hay nghĩa vụ thuế nào. Thủ tục số hóa gần như tuyệt đối qua nền tảng Portnet giúp giảm thiểu tối đa thời gian neo đậu của tàu mẹ.
Nếu Việt Nam muốn Cần Giờ và Cái Mép thực sự trở thành trung tâm trung chuyển quốc tế tầm cỡ khu vực, bài toán tiên quyết không chỉ là rót thêm hàng tỷ USD xây cầu cảng, mà là xây dựng một cơ chế đặc thù: Khu thương mại tự do thế hệ mới gắn liền với cụm cảng, cơ chế hải quan thông thoáng và dịch vụ hậu cần logistics đạt chuẩn toàn cầu.
- Trung chuyển Cái Mép
- < 5% tổng sản lượng
- Trung chuyển Singapore
- > 85% tổng sản lượng
- Chuẩn luồng hàng hải
- -15.5m (Cái Mép)
- Siêu tàu tiếp nhận
- 24.000 TEU (triều cao)
- Vận tải sà lan nội địa
- 80% - 85% nguồn hàng
- Vốn đầu tư Cần Giờ
- Khoảng 6 tỷ USD (MSC)
Liệu cụm Cái Mép và siêu cảng Cần Giờ có thể bắt tay thành cụm cảng kép để chia sẻ nguồn hàng, hay sẽ rơi vào kịch bản cạnh tranh phân tán trước các trung tâm trung chuyển khu vực?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.