Giải phẫu cấu trúc Hòa Phát (HPG): Con hào chi phí lò cao BOF, ván cược Dung Quất 2 và bài toán thép HRC
- +218/09/2026Phân tíchghi 18/09/2026 · 10:16
Trên thị trường chứng khoán Việt Nam, hiếm có doanh nghiệp sản xuất nào phản ánh trọn vẹn chu kỳ kinh tế và sự biến động của dòng vốn như Tập đoàn Hòa Phát (HPG). Với quy mô vốn hóa lớn nhất ngành công nghiệp chế biến chế tạo và lượng cổ đông cá nhân đông đảo bậc nhất sàn HOSE, cổ phiếu HPG thường được ví như chiếc "hàn thử biểu" đo lường sức khỏe của hoạt động đầu tư công, xây dựng và công nghiệp nặng trong nước.
Tuy nhiên, đằng sau bảng giá xanh đỏ hàng ngày là một cỗ máy luyện kim khổng lồ vận hành theo những quy luật kinh tế học công nghiệp vô cùng khắc nghiệt: Lợi thế quy mô tuyệt đối, cấu trúc chi phí biên tối thiểu và sự phụ thuộc sống còn vào chu kỳ nguyên liệu toàn cầu.
Hiểu về Hòa Phát không phải là đoán giá cổ phiếu tuần tới, mà là bóc tách cấu trúc con hào kinh tế của doanh nghiệp và đánh giá bước ngoặt chiến lược tại đại dự án Dung Quất 2.
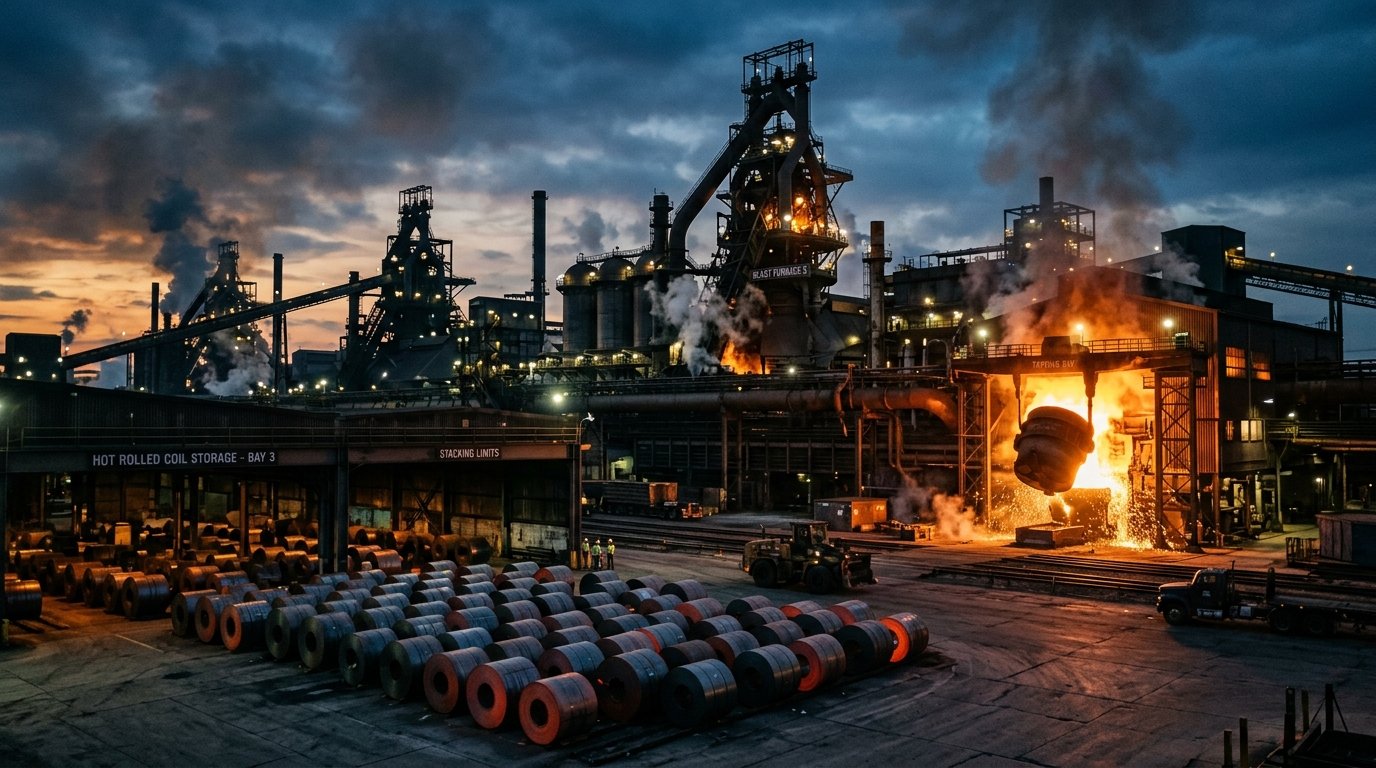
1. Con hào chi phí: Công nghệ lò cao BOF khép kín và lợi thế kinh tế nhờ quy mô
Lợi thế cạnh tranh cốt lõi (Economic Moat) giúp Hòa Phát duy trì vị thế áp đảo trên thị trường thép Việt Nam trong suốt một thập kỷ qua không đến từ marketing hay thương hiệu, mà nằm hoàn toàn ở năng lực sản xuất với chi phí đơn vị thấp nhất ngành.
Để thấy rõ điều này, cần so sánh cấu trúc công nghệ luyện kim:
- Lò điện hồ quang (EAF - Electric Arc Furnace): Phần lớn các nhà máy thép vừa và nhỏ tại Việt Nam sử dụng thép phế liệu (Scrap) làm nguyên liệu và nung chảy bằng điện năng. Mô hình này có chi phí đầu tư ban đầu thấp, linh hoạt bật/tắt lò theo mùa vụ, nhưng lại chịu chi phí biến đổi rất cao do giá thép phế biến động mạnh và phụ thuộc vào biểu giá điện công nghiệp.
- Lò cao liên hợp khép kín (BF-BOF - Blast Furnace / Basic Oxygen Furnace): Hòa Phát chọn con đường luyện kim thượng nguồn từ quặng sắt và than mỡ luyện cốc (Coking Coal). Quá trình hoàn nguyên quặng sắt thành gang lỏng rồi thổi oxy biến thành thép thô diễn ra liên tục, tạo ra chất lượng thép đồng nhất và chi phí trên mỗi tấn sản phẩm rẻ hơn từ 15% đến 20% so với lò điện EAF.
Đặc biệt, con hào chi phí của Khu liên hợp Dung Quất được gia cố bởi hai mắt xích then chốt:
- Cảng nước sâu chuyên dùng: Dung Quất sở hữu hệ thống bến cảng có thể tiếp nhận tàu chở hàng rời siêu trọng tải Capesize lên tới 200.000 tấn. Việc nhập khẩu quặng sắt từ Úc/Brazil và than mỡ bằng tàu lớn giúp Hòa Phát tiết kiệm từ 3 đến 5 USD trên mỗi tấn nguyên liệu nhờ tối ưu hóa chi phí cước biển logistics.
- Thu hồi nhiệt dư phát điện: Toàn bộ khí nhiệt dư phát sinh từ quá trình luyện gang và than cốc được thu hồi tuần hoàn để chạy các tổ máy phát điện. Cụm phát điện tự cấp này đáp ứng tới 75% – 80% nhu cầu điện năng của toàn khu liên hợp, biến Hòa Phát thành đơn vị gần như miễn nhiễm với các đợt tăng giá điện bán lẻ của EVN.
2. Ván cược Dung Quất 2: Cuộc chuyển trục sang thép công nghiệp HRC
Nhiều năm qua, Hòa Phát giữ vững vị thế số một về thép xây dựng (thanh cốt thép, thép cuộn) với thị phần nội địa ổn định quanh mức 37% – 39%. Tuy nhiên, thị trường thép xây dựng đã bước vào giai đoạn bão hòa tự nhiên, phụ thuộc quá nặng vào nhịp cấp phép các dự án bất động sản dân dụng.
Để thoát khỏi "trần tăng trưởng", Hòa Phát đã dồn toàn bộ nguồn lực vào đại dự án Khu liên hợp Dung Quất 2 với tổng mức đầu tư hơn 85.000 tỷ đồng. Trọng tâm chiến lược ở đây không phải làm thêm thép xây dựng, mà là sản xuất 5,6 triệu tấn Thép cuộn cán nóng (HRC) chất lượng cao mỗi năm.
Đây là bước nhảy vọt có ý nghĩa sống còn:
- Thâm nhập vào chuỗi giá trị chế tạo sâu hơn: HRC là nguyên liệu đầu vào thiết yếu cho ngành tôn mạ, ống thép, đóng tàu, kết cấu thép nhà xưởng và công nghiệp ô tô. Nhu cầu HRC tại Việt Nam ước tính khoảng 12–14 triệu tấn/năm, nhưng nguồn cung trong nước trước đây chỉ đáp ứng chưa đầy 50% (chia sẻ giữa Formosa Hà Tĩnh và Hòa Phát Dung Quất 1).
- Quy mô top 30 thế giới: Khi Dung Quất 2 vận hành tối đa công suất, tổng sản lượng thép thô của Hòa Phát sẽ vượt 14 triệu tấn/năm, đưa doanh nghiệp gia nhập câu lạc bộ 30 nhà sản xuất thép lớn nhất toàn cầu. Quy mô này cho phép đàm phán hợp đồng mua nguyên liệu dài hạn với các tập đoàn khai khoáng hàng đầu như Vale hay BHP với mức chiết khấu tối đa.
3. Bóc tách thách thức: Lực cản quặng - than và làn sóng thép giá rẻ Trung Quốc
Bên cạnh quy mô hoành tráng, một góc nhìn khách quan đòi hỏi nhà đầu tư phải nhìn thẳng vào những rủi ro cấu trúc cố hữu của mô hình luyện kim nặng:
- Rủi ro chênh lệch biên (Crack Spread): Hòa Phát là doanh nghiệp gia công quy mô lớn (Converter). Chi phí giá vốn phụ thuộc tới 80% vào biến động giá quặng sắt và than mỡ thế giới, trong khi giá bán đầu ra (HRC và thép cây) lại biến động theo giá thép giao ngay sàn Thượng Hải. Khi giá thép thành phẩm sụt giảm vì nhu cầu yếu nhưng giá nguyên liệu đầu vào neo cao, biên lợi nhuận gộp của doanh nghiệp sẽ bị co hẹp rất nhanh.
- Áp lực thép giá rẻ từ Trung Quốc: Khủng hoảng bất động sản kéo dài tại Trung Quốc khiến thị trường tỷ dân này dư thừa hàng chục triệu tấn thép thô mỗi năm. Lượng thép giá rẻ ồ ạt tràn vào Đông Nam Á với giá bán phá giá tạo nên áp lực cạnh tranh gay gắt đối với các nhà sản xuất nội địa. Các biện pháp phòng vệ thương mại (thuế chống bán phá giá) là công cụ bảo hộ quan trọng, nhưng tiến trình điều tra và áp thuế thường có độ trễ lớn.
- Áp lực khấu hao trong giai đoạn đầu vận hành: Khi một đại dự án hàng tỷ USD như Dung Quất 2 chính thức đi vào hoạt động, chi phí khấu hao tài sản cố định sẽ được trích lập lập tức vào báo cáo kết quả kinh doanh. Nếu thị trường tiêu thụ chưa đạt công suất thiết kế ngay từ đầu năm, chi phí khấu hao lớn có thể tạm thời đè nặng lên biên lợi nhuận ròng.
Góc nhìn chu kỳ: Định giá Hòa Phát qua lăng kính P/E và P/B
Một sai lầm kinh điển của các nhà đầu tư cá nhân khi tiếp cận cổ phiếu Hòa Phát là sử dụng thước đo định giá P/E một cách cơ học. Với một cổ phiếu chu kỳ cực mạnh (Cyclical Stock), P/E thấp nhất thường là lúc cổ phiếu nguy hiểm nhất (đỉnh chu kỳ lợi nhuận), và P/E cao nhất hoặc âm lại là thời điểm an toàn nhất (đáy chu kỳ, khi nhà máy đóng bớt lò cao và lợi nhuận chạm đáy như giai đoạn cuối năm 2022).
Thay vì nhìn vào P/E trượt 4 quý, các chuyên gia định giá chu kỳ thường quan sát thước đo P/B (Giá trên Giá trị sổ sách). Trong lịch sử hơn 15 năm niêm yết, vùng P/B từ 1.0x đến 1.2x luôn là bệ đỡ phản ánh giá trị tài sản ròng và năng lực tích lũy vốn vật chất của các khu liên hợp luyện kim, trong khi vùng P/B vượt 2.2x - 2.5x thường là tín hiệu thị trường đang kỳ vọng quá mức vào đỉnh điểm của chu kỳ giá thép.
Dung Quất 2 là ván cược quyết định vị thế của Hòa Phát trong 10 năm tới. Liệu con hào chi phí BOF có đủ vững chãi để bảo vệ lợi nhuận doanh nghiệp trước cơn sóng gió thép toàn cầu hay không sẽ là câu trả lời định hình diện mạo ngành công nghiệp nặng Việt Nam trong thập kỷ này.
- Thị phần thép xây dựng
- ~38% toàn quốc
- Công nghệ sản xuất
- Lò cao BOF khép kín
- Công suất Dung Quất 2
- 5,6 triệu tấn HRC
- Biến số chi phí lớn nhất
- Quặng sắt & Than mỡ
- Cảng nước sâu tích hợp
- Tàu 200.000 tấn
Khi Dung Quất 2 vận hành toàn phần nâng gấp đôi công suất HRC, rào cản lớn nhất của Hòa Phát sẽ nằm ở cuộc chiến giá với thép Trung Quốc hay ở sức hấp thụ của thị trường nội địa?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.