Bóc tách Thế Giới Di Động (MWG): Cỗ máy tiền mặt ICT, điểm hòa vốn Bách Hóa Xanh và bài toán tăng trưởng
- +118/09/2026Phân tíchghi 18/09/2026 · 10:16
Công ty Cổ phần Đầu tư Thế Giới Di Động (mã cổ phiếu: MWG) từ lâu đã được thị trường chứng khoán Việt Nam xem như một trường hợp nghiên cứu kinh điển về năng lực thực thi chuỗi bán lẻ. Từ một cửa hàng điện thoại nhỏ trên đường Nguyễn Đình Chiểu vào năm 2004, doanh nghiệp đã xây dựng nên mạng lưới bán lẻ quy mô lớn nhất cả nước với doanh thu hàng năm vượt ngưỡng 120.000 tỷ đồng.
Tuy nhiên, giai đoạn tăng trưởng thần tốc nhờ mở rộng cơ học số lượng cửa hàng điện thoại và điện máy đã chính thức khép lại. MWG hiện đang bước vào một chu kỳ tái cấu trúc toàn diện, nơi mô hình vận hành chuyển dịch từ chiến lược "chiếm đất giành thị phần" sang "tối ưu hóa hiệu quả trên từng mét vuông diện tích".
Bài viết này bóc tách cấu trúc kinh tế nội tại của MWG dưới góc nhìn tài chính: con hào kinh tế từ mảng ICT truyền thống, kinh tế học cửa hàng của chuỗi Bách Hóa Xanh và các rủi ro cấu trúc mà doanh nghiệp đang đối mặt.
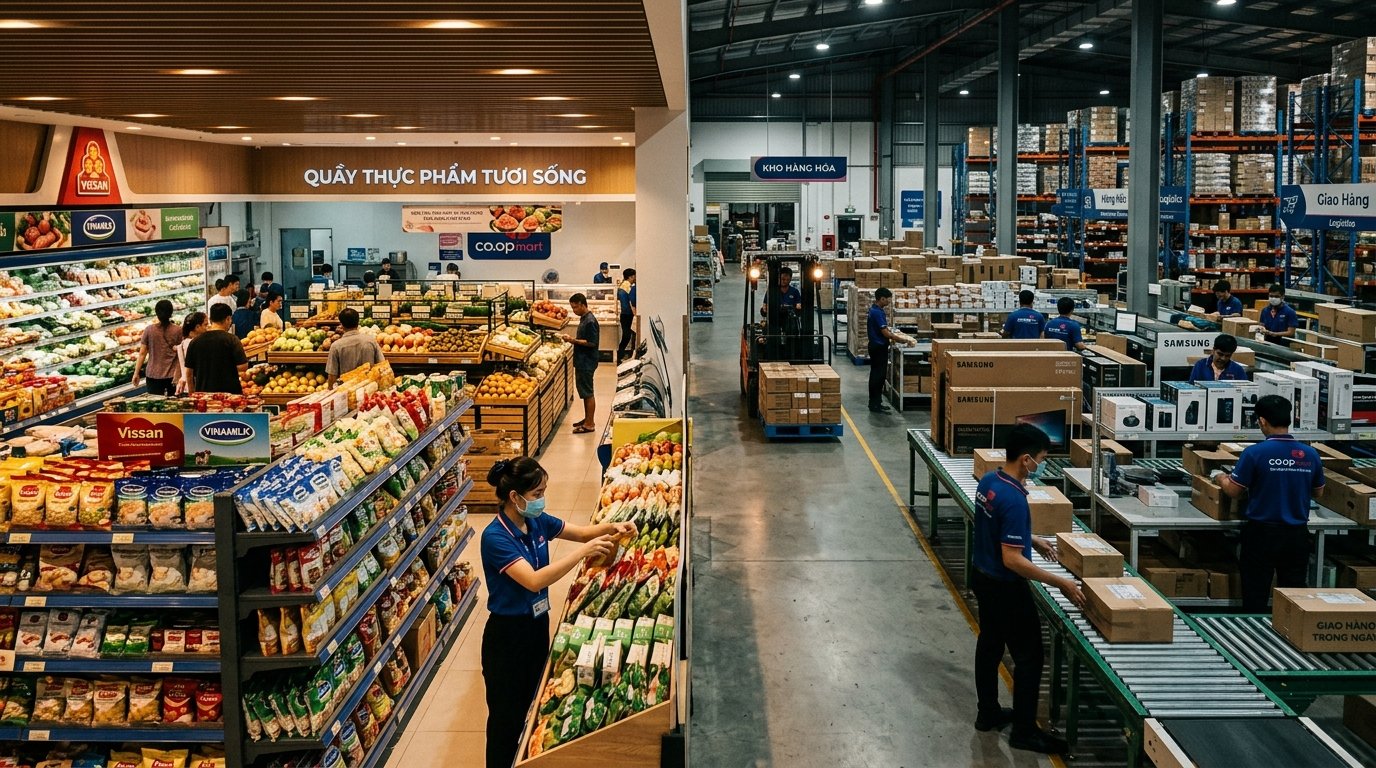
1. Con hào kinh tế của mảng ICT: Vị thế thống lĩnh và năng lực quản trị vốn lưu động
Mặc dù chuỗi Thế Giới Di Động và Điện Máy Xanh (TGDD/DMX) không còn là động lực tăng trưởng doanh thu hai chữ số, hai chuỗi này vẫn đóng vai trò là "cỗ máy in tiền mặt" (Cash Cow) gánh vác toàn bộ tập đoàn, đóng góp khoảng 70% tổng doanh thu và phần lớn lợi nhuận ròng.
Con hào kinh tế lớn nhất của MWG trong mảng thiết bị công nghệ không nằm ở công nghệ độc quyền, mà nằm ở quy mô chuỗi và năng lực đàm phán chuỗi cung ứng:
- Thị phần áp đảo: MWG nắm giữ khoảng 50% thị phần điện thoại di động và hơn 45% thị phần điện máy tại Việt Nam. Vị thế này cho phép doanh nghiệp đàm phán được mức giá nhập hàng chiết khấu tốt nhất từ các hãng sản xuất toàn cầu (Apple, Samsung, Sony, Panasonic), đồng thời được ưu tiên nguồn hàng độc quyền trong các đợt mở bán sản phẩm mới.
- Vòng quay tiền mặt âm (Negative Working Capital Cycle): MWG có quyền lực thương lượng rất lớn đối với các nhà cung cấp. Thời gian thanh toán công nợ (Days Payable Outstanding - DPO) thường kéo dài từ 45 đến 60 ngày, trong khi hàng hóa được bán thu tiền mặt hoặc quẹt thẻ ngay lập tức từ người tiêu dùng. Điều này đồng nghĩa với việc MWG sử dụng chính nguồn vốn của các nhà cung cấp để tài trợ cho hoạt động lưu kho và mở rộng kinh doanh mà không phải chịu chi phí lãi vay cho phần vốn này.
- Dòng tiền hoạt động kinh doanh (CFO) dồi dào: Nhờ vòng quay vốn lưu động hiệu quả, CFO của MWG thường xuyên duy trì ở mức dương cao, tạo nguồn lực tài chính dồi dào để chia cổ tức tiền mặt và tài trợ cho các khoản lỗ ban đầu của các chuỗi kinh doanh mới.
2. Kinh tế học chuỗi Bách Hóa Xanh: Điểm hòa vốn và bài toán nhân rộng
Nếu mảng ICT là cỗ máy tiền mặt của hiện tại, thì Bách Hóa Xanh (BHX) chính là biến số quyết định toàn bộ kỳ vọng định giá tương lai của MWG. Sau gần một thập kỷ liên tục "đốt tiền" để thử nghiệm mô hình, tái cấu trúc mạng lưới logistics và đóng hàng trăm cửa hàng hoạt động kém hiệu quả, chuỗi siêu thị mini này đã chạm đến những cột mốc kinh tế quan trọng:
- Doanh thu bình quân trên mỗi cửa hàng: Doanh thu bình quân mỗi tháng của một cửa hàng BHX đã tăng từ mức 1,2 – 1,3 tỷ đồng trong giai đoạn khó khăn lên ngưỡng 1,8 – 2,0 tỷ đồng/tháng. Đây là ngưỡng doanh thu cốt lõi giúp cửa hàng bắt đầu trang trải được toàn bộ chi phí vận hành tại chỗ (tiền thuê mặt bằng, điện nước, nhân sự).
- Biên lợi nhuận gộp vượt ngưỡng 25%: Nhờ việc đàm phán mua trực tiếp từ vùng trồng và nhà máy sản xuất, cắt giảm các khâu trung gian và cải thiện tỷ lệ hao hụt hàng tươi sống (FMCG và đồ tươi), biên lợi nhuận gộp của BHX đã được nâng từ mức dưới 20% lên vùng 25% – 26%.
- Bài toán chi phí tập trung (Corporate Overhead & Logistics): Thách thức lớn nhất của bán lẻ bách hóa không nằm ở việc một cửa hàng đơn lẻ có lãi, mà nằm ở việc tổng biên lợi nhuận gộp của toàn hệ thống có bù đắp được chi phí vận hành các trung tâm phân phối (DC), hệ thống xe tải lạnh và bộ máy quản lý trung tâm hay không. Khi mạng lưới cửa hàng đạt mật độ đủ dày tại một khu vực địa lý, chi phí logistics trên mỗi đơn hàng sẽ giảm dần theo quy mô, đưa toàn chuỗi bước qua điểm hòa vốn sau thuế.
3. Góc khuất và các rủi ro cấu trúc
Một bài phân tích khách quan không thể bỏ qua những rủi ro và điểm nghẽn mà ban lãnh đạo MWG phải đối mặt:
- Sự bão hòa tự nhiên của thị trường ICT: Tỷ lệ sở hữu smartphone và thiết bị gia dụng cơ bản tại các đô thị Việt Nam đã ở mức rất cao. Chu kỳ đổi mới điện thoại của người tiêu dùng đang kéo dài ra (từ 1,5–2 năm lên 3–4 năm do các bản nâng cấp công nghệ không còn quá đột phá). Do đó, tăng trưởng doanh thu của chuỗi TGDD/DMX trong dài hạn sẽ phụ thuộc chủ yếu vào việc tăng giá trị giỏ hàng (premiumization) thay vì tăng số lượng máy bán ra.
- Áp lực cạnh tranh từ Thương mại điện tử (E-commerce): Sự trỗi dậy của các nền tảng mua sắm trực tuyến (TikTok Shop, Shopee) cùng mô hình giao hàng trực tiếp từ nhà sản xuất đến người tiêu dùng (D2C) đang tạo áp lực giảm giá liên tục lên các phụ kiện, thiết bị điện tử gia dụng nhỏ.
- Cái giá của các thử nghiệm ngoài ngành: Không phải bước đi nào của MWG cũng gặt hái thành công. Chuỗi nhà thuốc An Khang sau giai đoạn mở rộng ồ ạt đã phải tiến hành đóng cửa hàng loạt điểm bán kém hiệu quả để cắt lỗ. Việc thử nghiệm thị trường nước ngoài (EraBlue tại Indonesia) hay các chuỗi thời trang mẹ và bé (AVAKids) vẫn cần thời gian dài để chứng minh hiệu quả đóng góp vào lợi nhuận hợp nhất.
4. Định giá trong bối cảnh chu kỳ
Trong lịch sử giao dịch, cổ phiếu MWG từng được thị trường định giá ở mức P/E trung bình từ 14x đến 18x trong các giai đoạn nền kinh tế tiêu dùng tăng trưởng ổn định. Khi mảng ICT gặp khó khăn và sức mua sụt giảm, P/E của doanh nghiệp có thời điểm bị đẩy lên cao do lợi nhuận "E" chạm đáy chu kỳ.
Đối với các nhà đầu tư theo dõi MWG, định giá của doanh nghiệp hiện nay không còn được nhìn nhận đơn thuần qua lăng kính của một nhà bán lẻ điện máy truyền thống. Thị trường đang từng bước áp dụng mô hình định giá tổng từng phần (Sum-of-the-Parts - SOTP):
- Mảng ICT (TGDD/DMX) được định giá như một dòng tiền cổ tức ổn định, định giá theo bội số P/E hoặc dòng tiền tự do (FCF).
- Mảng Bách Hóa Xanh được định giá theo doanh thu (P/S) hoặc kỳ vọng biên lợi nhuận ròng 3% – 4% trong tương lai khi chuỗi vận hành ở quy mô tối ưu.
Sự thành bại trong việc chuyển mình của MWG từ một "đế chế điện thoại" sang một "tập đoàn bán lẻ tiêu dùng đa kênh" sẽ tiếp tục là câu chuyện cấu trúc hấp dẫn nhất để quan sát trên thị trường chứng khoán Việt Nam trong nhiều năm tới.
- Doanh thu BHX/cửa hàng
- 1,8 – 2,0 tỷ/tháng
- Biên lãi gộp BHX
- Đạt ngưỡng ~25%
- Tỷ trọng ICT (TGDD/DMX)
- ~70% tổng doanh thu
- Định vị dòng tiền
- CFO duy trì dương lớn
- Mảng thu hẹp quy mô
- Chuỗi nhà thuốc An Khang
Theo bạn, động lực tăng trưởng dài hạn của MWG trong 3–5 năm tới sẽ đến từ sự tối ưu hóa lợi nhuận của Bách Hóa Xanh hay sự phục hồi của sức mua hàng công nghệ?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.