Ngụy biện con bạc (Gambler's Fallacy) và đêm 26 ván liên tiếp ra màu Đen tại Monte Carlo 1913: Ảo tưởng 'giảm nhiều ắt phải hồi' trên bảng điện tử
Đang xem bản đầy đủ — bình luận hiện xen giữa các mốc. Chỉ đọc nhật ký của tác giả
- +117/10/2026Tâm lýghi 17/10/2026 · 13:50
Vào tối ngày 18/08/1913, bên trong sảnh chơi hoa lệ của Casino de Monte-Carlo tại công quốc Monaco, một trong những sự kiện kỳ lạ và đắt giá nhất lịch sử lý thuyết xác suất đã diễn ra. Quả bóng ngà trên một bàn quay Roulette bắt đầu chuỗi dừng lại ở các ô mang màu Đen. Khi màu Đen xuất hiện liên tiếp 10 lần, rồi 15 lần, bầu không khí trong sảnh bắt đầu sôi sục. Hàng trăm người chơi vây kín quanh chiếc bàn gỗ, ánh mắt ánh lên sự chắc chắn tuyệt đối: trong một trò chơi xác suất xấp xỉ 50/50, khi màu Đen đã xuất hiện quá nhiều lần liên tiếp thì theo quy luật tự nhiên, ván tiếp theo bắt buộc phải trả lại màu Đỏ để lập lại thế cân bằng.
Đám đông bắt đầu dốc túi đặt cược vào cửa Đỏ. Khi ván thứ 16, 17 rồi 18 vẫn tiếp tục là màu Đen, họ càng tin rằng xác suất ra màu Đỏ ở ván kế tiếp đã tăng vọt lên mức gần như chắc chắn. Chiến thuật gấp thếp Martingale được kích hoạt: cược gấp đôi, gấp ba, thậm chí vay mượn thêm tiền để dồn vào cửa Đỏ nhằm gỡ gạc toàn bộ và kiếm lời lớn khi sự cân bằng tất yếu xuất hiện. Thế nhưng, vòng quay vô tri vẫn lạnh lùng quay tròn. Quả bóng ngà tiếp tục rơi vào ô màu Đen cho đến hết ván thứ 26 liên tiếp.
Xác suất để một chuỗi 26 lần liên tiếp xuất hiện cùng một màu trên bàn quay Roulette châu Âu gồm 37 ô là $(18/37)^{26} \approx 1 / 66,6\text{ triệu}$ ván. Chỉ trong một buổi tối ngắn ngủi, sòng bạc Monte Carlo đã thu về hàng triệu franc từ những người chơi cháy túi vì đặt cược chống lại một chuỗi kết quả cực đoan. Trong kinh tế học hành vi và lý thuyết xác suất, sai lầm nhận thức kinh điển này được ghi nhận dưới cái tên Ngụy biện con bạc (Gambler's Fallacy) — hay còn gọi là Ngụy biện Monte Carlo.
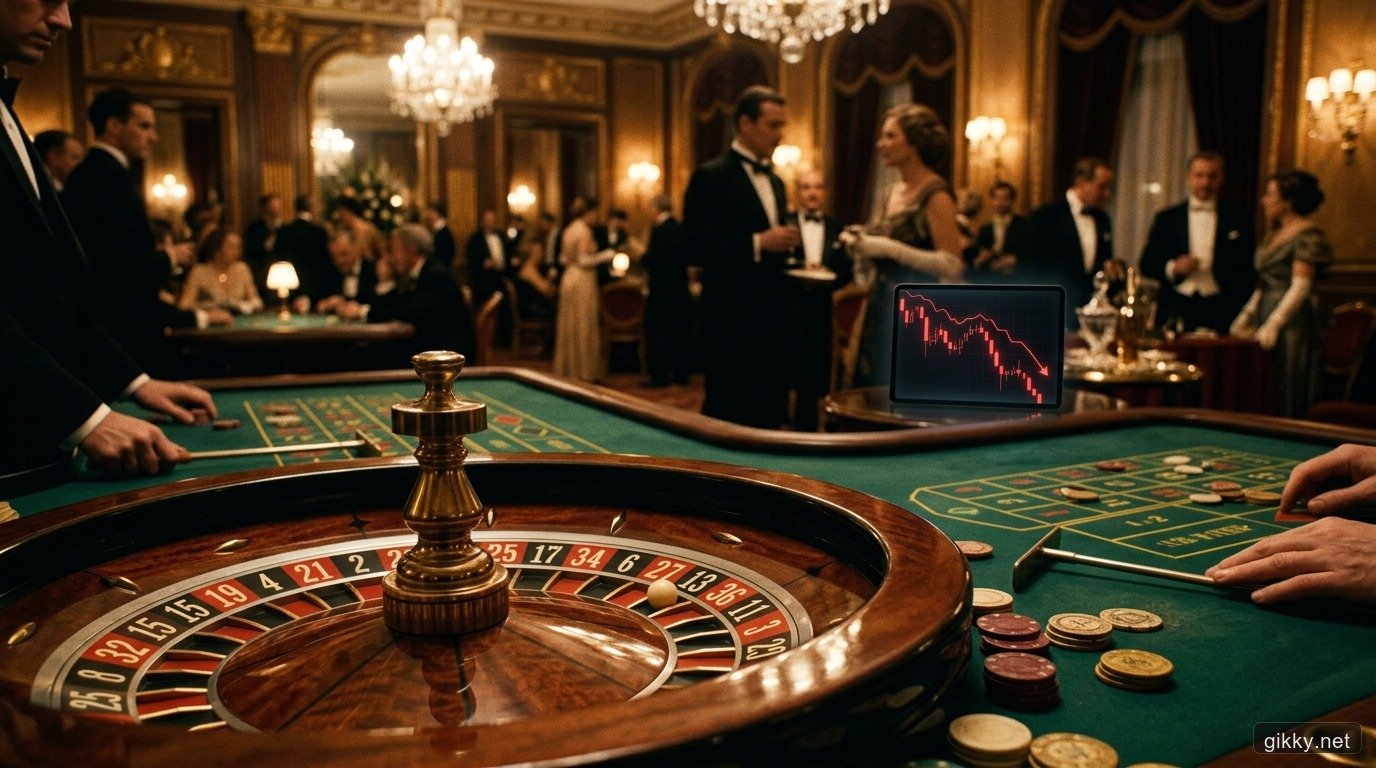
1. Cơ chế nhận thức đằng sau Ngụy biện con bạc: Khi não bộ áp đặt 'Luật số nhỏ' lên sự ngẫu nhiên
Năm 1971, hai nhà tâm lý học tiên phong Amos Tversky và Daniel Kahneman đã công bố công trình về "Niềm tin vào Luật số nhỏ" (Belief in the Law of Small Numbers). Nghiên cứu chỉ ra rằng bộ não con người vốn quen tìm kiếm mô thức trong tự nhiên, nên luôn gặp khó khăn khi đối diện với các quá trình ngẫu nhiên thuần túy.
Trong thống kê học, Luật số lớn (Law of Large Numbers) khẳng định rằng khi số lượng phép thử đủ lớn (hàng chục nghìn lần), tần suất xuất hiện thực tế của hai màu Đỏ và Đen sẽ tiệm cận về tỷ lệ lý thuyết 50/50. Tuy nhiên, sai lầm cốt lõi của người chơi tại Monte Carlo là ngộ nhận rằng quy luật cân bằng dài hạn phải tự động hiệu chỉnh ngay lập tức trong một mẫu quan sát cực nhỏ chỉ gồm 5 hay 10 lần thử.
Khi thấy chuỗi toàn màu Đen, tâm trí tự động tưởng tượng ra một cơ chế tự cân bằng vô hình đang ép lần thử tiếp theo phải ra màu Đỏ để lập lại trật tự.
Nhưng thực tế toán học phũ phàng: Bánh xe Roulette và đồng xu không hề có trí nhớ. Mỗi vòng quay là một biến cố độc lập (Independent Event). Dù chuỗi 26 lần ra màu Đen đã diễn ra trước mắt, thì tại ván quay thứ 27, xác suất quả bóng rơi vào ô màu Đỏ trên bàn Roulette châu Âu vẫn chỉ đứng yên ở mức $18/37 \approx 48,65\%$, hoàn toàn không nhích thêm dù chỉ một phần nghìn phần trăm.
2. Từ bàn Roulette đến bảng điện tử chứng khoán: Khi chuỗi giảm sàn KHÔNG phải là biến cố độc lập
Nếu ở sòng bạc Monte Carlo, việc đặt cược ngược chuỗi đã là một sai lầm vì các ván quay độc lập, thì trên thị trường chứng khoán, mang tư duy "Cổ phiếu này đã giảm 4–5 phiên sàn liên tiếp rồi, ngày mai kiểu gì cũng phải hồi" còn nguy hiểm hơn gấp bội.
Lý do cốt lõi: Biến động giá cổ phiếu trong ngắn hạn không phải là biến cố độc lập ngẫu nhiên, mà chịu chi phối bởi tính tự tương quan và phản ứng dây chuyền thanh khoản (Path Dependency & Liquidation Cascade):
Một cổ phiếu hiếm khi giảm sàn liên tục 3–4 phiên nếu không xuất hiện những vết nứt nghiêm trọng về hoạt động cốt lõi, dòng tiền kinh doanh hay áp lực nợ xấu. Chuỗi giảm sàn liên tiếp phản ánh một quá trình tái định giá khắt khe của dòng tiền lớn.
Khi cổ phiếu giảm sàn đến phiên thứ 3 và thứ 4 (mất 20% đến 25% thị giá), nó không hề làm tăng xác suất phục hồi ở phiên thứ 5. Trái lại, mức giảm sâu đó lại kích hoạt làn sóng hạ tỷ lệ cho vay ký quỹ và bán giải chấp tự động (Force Sell) từ các công ty chứng khoán.
Hệ thống tự động tung lệnh bán MP chất sàn hàng triệu đơn vị vào khung giờ 10:00 sáng và 14:00 chiều mỗi ngày. Dòng tiền cung cưỡng bức này không quan tâm đến định giá, biến phiên giảm thứ 5 và thứ 6 thành điều tất yếu và khiến xác suất tiếp tục giảm sàn cao hơn hẳn so với phiên đầu tiên.
Hành vi lao vào bắt đáy cổ phiếu đang rơi chỉ vì nghĩ đã giảm nhiều phiên thực chất là sao chép chiến thuật gấp thếp của những con bạc tại Monte Carlo. Như bài học trong nhật ký bình quân giá xuống cổ phiếu chu kỳ, nhồi thêm vốn vào vị thế đang lỗ chỉ phóng đại rủi ro và đẩy nhà đầu tư vào nguy cơ cháy tài khoản. Khi đối chiếu với kỳ vọng toán học và quản trị rủi ro 1R, một hệ thống bền vững luôn đòi hỏi đóng khung rủi ro nghiêm ngặt thay vì đánh cược sinh mệnh vào một nhịp hồi vô căn cứ.
3. Mặt bên kia của Ngụy biện con bạc: Bán non cổ phiếu dẫn dắt chỉ vì 'đã tăng 5 phiên liên tiếp'
Ngụy biện con bạc không chỉ thúc đẩy nhà đầu tư bắt đáy cổ phiếu đang rơi mà còn làm họ đánh mất những con sóng lớn nhất: Khi cổ phiếu dẫn dắt bứt phá khỏi nền tích luỹ và tăng 4–5 phiên xanh liên tiếp, tâm lý cho rằng xanh nhiều phiên quá rồi ắt phải chỉnh lập tức xuất hiện. Nhà đầu tư hoảng sợ bán sạch hàng để ăn non vài phần trăm, rồi ngậm ngùi nhìn cổ phiếu tăng tiếp 50% đến 100% trong chu kỳ mới.
Họ quên rằng trong một xu hướng tăng mạnh mẽ (Trend Following), phiên tăng hôm nay không làm giảm xác suất tăng của phiên ngày mai; ngược lại, động lượng dòng tiền tổ chức chính là lực đẩy tiếp diễn cho chuỗi tăng trưởng.
Để loại bỏ hoàn toàn Ngụy biện con bạc, nhà đầu tư cần thiết lập 3 nguyên tắc kỷ luật thực chiến:
- Xóa bỏ định kiến 'Đã giảm quá nhiều' và không đoán đáy bằng số phiên: Một cổ phiếu giảm từ 100.000 đồng về 50.000 đồng đã mất 50% giá trị; nhưng nếu tiếp tục rơi về 25.000 đồng thì người mua bắt đáy ở giá 50.000 đồng vẫn mất trọn vẹn 50% tài sản. Chỉ mua khi cấu trúc cung cầu đảo chiều: nguồn cung cạn kiệt và có dòng tiền lớn xác nhận quay trở lại.
- Kỷ luật cắt lỗ tuyệt đối, nói không với bình quân giá xuống: Khi một vị thế vi phạm ngưỡng dừng lỗ $-1\text{R}$, hành động duy nhất được phép là thoát khỏi vị thế để bảo toàn vốn gốc, tuyệt đối không bơm thêm tiền với hy vọng thị trường sẽ sớm trả nợ một nhịp hồi.
- Tư duy theo xác suất khách quan và cấu trúc xu hướng: Như triết lý trong tác phẩm Trading in the Zone của Mark Douglas, điều gì cũng có thể xảy ra trên thị trường. Thành công dài hạn đến từ việc chấp nhận bản chất xác suất và tuân thủ nghiêm ngặt hệ thống giao dịch có lợi thế thống kê dương.
Đêm ngày 18/08/1913 tại Monte Carlo đã lùi xa hơn một thế kỷ, nhưng bài học về sự ngộ nhận xác suất vẫn nguyên giá trị trên thị trường chứng khoán. Thay vì để cảm xúc thôi thúc hành động trước những chuỗi tăng giảm ngắn hạn, hãy để kỷ luật quản trị rủi ro và cấu trúc dòng tiền thực tế dẫn đường cho mọi quyết định đầu tư của bạn.
- Sự kiện lịch sử
- Monte Carlo 18/08/1913
- Chuỗi kết quả cực đoan
- 26 lần liên tiếp ô Đen
- Xác suất chuỗi 26 lần
- 1 / 66,6 triệu ván
- Xác suất ván thứ 27
- Đỏ vẫn chỉ 48,65%
- Thiên lệch nhận thức
- Luật số nhỏ (Tversky)
- Sai lầm trên sàn CK
- Bình quân giá xuống
Khi thấy một cổ phiếu quen thuộc giảm sâu 4 - 5 phiên liên tiếp, phản xạ đầu tiên của bạn là tính toán nhảy vào mua bắt đáy chờ nhịp hồi hay đứng ngoài quan sát nguyên nhân dòng tiền thoát ra?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.