Đọc sách Seth Klarman — Margin of Safety: Cuốn sách 3.000 USD bị lãng quên của Phố Wall và nghệ thuật xây dựng vùng đệm chống sai số trong đầu tư
Đang xem bản đầy đủ — bình luận hiện xen giữa các mốc. Chỉ đọc nhật ký của tác giả
- +112/10/2026Đọc sáchghi 12/10/2026 · 23:49
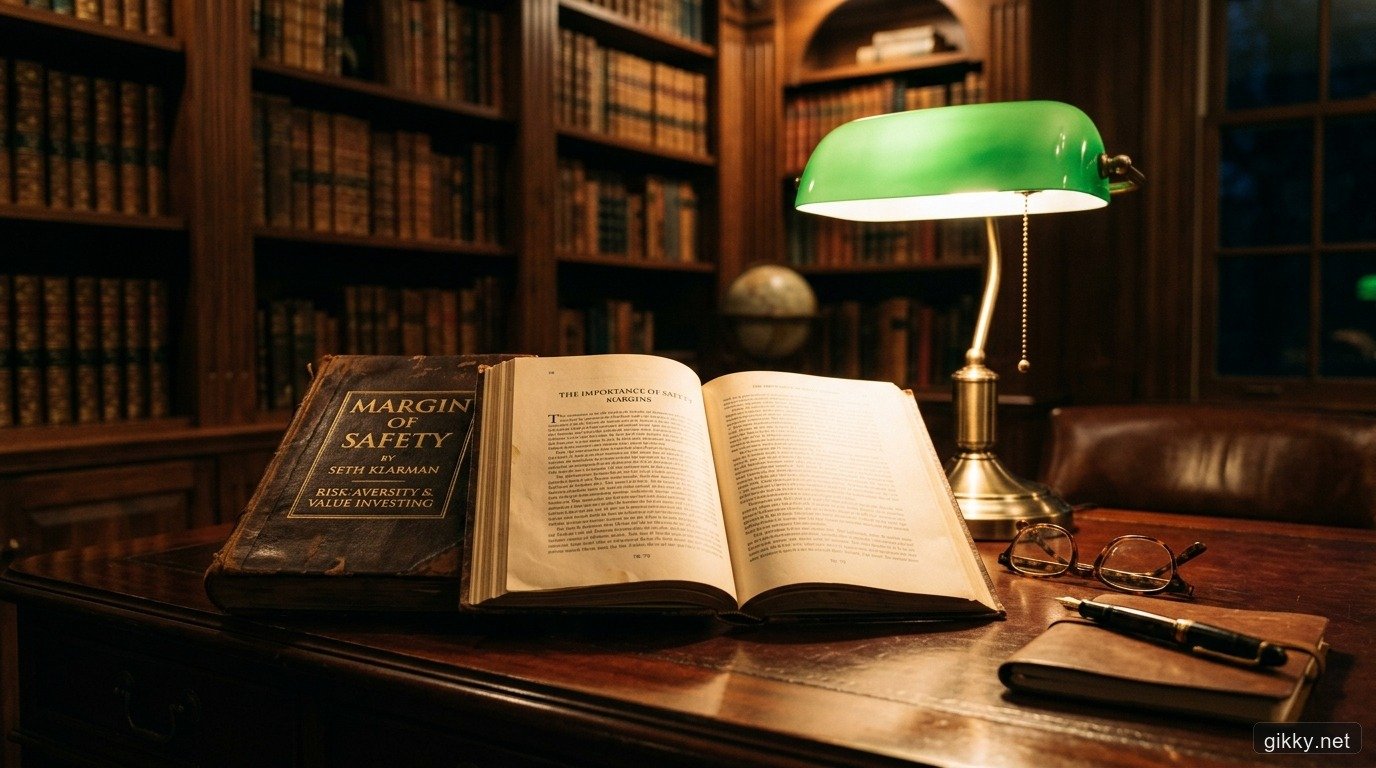
Trên các sàn đấu giá sách cổ và chuyên trang sưu tầm eBay, có một cuốn sách bìa cứng màu xanh lá sẫm xuất bản năm 1991 luôn nằm trong danh sách những ấn phẩm tài chính đắt đỏ nhất lịch sử hiện đại: Margin of Safety: Risk-Averse Value Investing Strategies for the Thoughtful Investor. Mức giá để sở hữu một bản in gốc nguyên vẹn thường dao động từ 2.000 đến 4.000 USD — số tiền đủ để mua một thư viện kinh tế đồ sộ. Điều kỳ lạ là tác giả của nó, Seth Klarman — người sáng lập quỹ đầu tư Baupost Group với quy mô tài sản vượt ngưỡng 30 tỷ USD — kiên quyết từ chối mọi lời đề nghị tái bản suốt hơn ba thập kỷ qua.
Klarman không muốn triết lý đầu tư giá trị bị biến thành một món hàng thương mại đại chúng phục vụ những kẻ tìm kiếm công thức làm giàu cấp tốc. Ông tin rằng những ai thực sự nghiêm túc với thị trường sẽ tự tìm cách tiếp cận và hấp thụ từng con chữ bằng sự tĩnh lặng của riêng mình. Trong một thế giới tài chính ngày càng ồn ào bởi các thuật toán siêu tốc và những lời hứa hẹn sinh lời phi thực tế, cuốn sách tựa như một ngọn hải đăng cô độc, nhắc nhở chúng ta về một chân lý sơ đẳng nhưng thường bị lãng quên: Sự sống sót dài hạn luôn quan trọng hơn bất kỳ khoản lợi nhuận rực rỡ nhất thời nào.
Ranh giới sinh tử giữa Nhà đầu tư và Nhà đầu cơ
Seth Klarman mở đầu cuốn sách bằng việc vạch trần một trong những ảo ảnh phổ biến nhất của thị trường tài chính: Đa phần những người tự xưng là nhà đầu tư thực chất chỉ đang tham gia vào các canh bạc đầu cơ thuần túy. Sự nhầm lẫn tai hại này không chỉ bắt nguồn từ sự thiếu hiểu biết, mà còn được tiếp tay bởi cả một bộ máy truyền thông và môi giới luôn khao khát doanh số giao dịch.
Theo Klarman, sự khác biệt căn bản không nằm ở thời gian nắm giữ cổ phiếu, mà nằm ở hệ quy chiếu ra quyết định:
- Nhà đầu tư thực thụ nhìn nhận cổ phiếu như một phần quyền sở hữu hữu hình của một doanh nghiệp đang vận hành. Họ định giá tài sản dựa trên dòng tiền kinh doanh thực tế, năng lực sinh lời của tài sản hữu hình và giá trị thanh lý thận trọng trong tình huống xấu nhất. Họ tìm kiếm sự an toàn từ chính nội tại của tài sản mà họ nắm giữ.
- Nhà đầu cơ mua vào chỉ vì một niềm tin mong manh rằng ngày mai sẽ có ai đó sẵn sàng trả giá cao hơn — hiện thân kinh điển của Lý thuyết kẻ ngốc hơn (Greater Fool Theory). Họ không bận tâm doanh nghiệp làm ra cái gì hay dòng tiền ra sao, miễn là đường giá vẫn đang dốc lên và đám đông vẫn đang hưng phấn.
Bi kịch của nhà đầu cơ là khi chu kỳ thanh khoản đảo chiều và thủy triều rút đi, thị trường đột ngột ngừng sản sinh ra những 'kẻ ngốc tiếp theo'. Khi đó, họ bị bỏ lại trơ trọi với những tờ giấy lộn không có bất kỳ dòng tiền hay giá trị bảo chứng nào để nương tựa, như cách mà các bậc thầy từng phân tích về chu kỳ tâm lý đám đông trong tác phẩm The Most Important Thing.
Bản chất đích thực của Biên an toàn: Vùng đệm chống sai số
Phố Wall luôn bị ám ảnh bởi sự chính xác mang tính trình diễn. Các chuyên viên phân tích dựng nên những mô hình chiết khấu dòng tiền (DCF) phức tạp với hàng trăm biến số, tính toán giá trị nội tại của một cổ phiếu chính xác đến từng cent dựa trên những giả định tăng trưởng kéo dài 5 hay 10 năm tới. Klarman gọi toàn bộ cấu trúc này là 'sự chính xác giả tạo' (False Precision).
Tương lai vốn dĩ là điều bất định và không thể quy hoạch trong một bảng tính Excel. Bạn không thể dự báo chính xác tốc độ tăng trưởng của một doanh nghiệp khi chỉ cần một biến động địa chính trị, một sự thay đổi chính sách hay một đối thủ mới xuất hiện là toàn bộ giả định ban đầu sẽ sụp đổ. Do đó, Biên an toàn (Margin of Safety) nguyên bản của Benjamin Graham và được Klarman nâng tầm không phải là một công thức toán học để mua rẻ một món hời; nó chính là một vùng đệm chống sai số (Cushion for Error).
Vùng đệm ấy được dựng lên để bảo vệ nhà đầu tư trước ba mối nguy hiểm thường trực luôn rình rập:
- Sự ngộ nhận và thiên lệch nhận thức của bản thân: Những điểm mù tâm lý, sự tự tin thái quá hay bẫy tư duy mà Charlie Munger từng cảnh báo sâu sắc trong cuốn Poor Charlie's Almanack. Chúng ta luôn có xu hướng đánh giá quá cao năng lực phán đoán của chính mình.
- Sự phóng đại và thiếu trung thực từ phía ban điều hành: Báo cáo tài chính có thể bị tô vẽ bằng các thủ thuật kế toán tinh vi, và những lời hứa hẹn của lãnh đạo thường mang màu sắc màu hồng hơn thực tế nghiệt ngã.
- Những cú sốc ngoại cảnh bất ngờ: Khủng hoảng kinh tế, thiên tai, xung đột thương mại hay sự đứt gãy dây chuyền cung ứng nằm ngoài tầm kiểm soát của bất kỳ ai.
Nếu bạn thận trọng ước lượng một cổ phiếu có giá trị nội tại 100 đồng nhưng chỉ kiên nhẫn giải ngân khi thị giá chiết khấu sâu về 60 đồng, bạn đã tự tạo ra cho mình một vùng đệm 40%. Điều đó đồng nghĩa với việc bạn có thể sai sót tới 40% trong các giả định tương lai, tình hình kinh doanh của doanh nghiệp có thể xấu đi đáng kể so với kỳ vọng, nhưng vốn liếng ban đầu của bạn vẫn được bảo toàn nguyên vẹn. Đó chính là triết lý phòng thủ chủ động tương tự cách nhân loại xây dựng Hầm hạt giống toàn cầu Svalbard ở độ sâu băng giá — chuẩn bị trước cho kịch bản tồi tệ nhất để đảm bảo sự sống còn.
Quyền năng tối thượng của việc nắm giữ Tiền mặt
Một trong những luận điểm can trường và ngược dòng nhất trong Margin of Safety là cái nhìn về tiền mặt. Trong ngành quản lý quỹ truyền thống, tiền mặt thường bị coi là kẻ thù số một. Các nhà quản lý chịu áp lực nặng nề phải duy trì tỷ lệ giải ngân từ 98% đến 99% vì nỗi sợ tụt hậu so với chỉ số tham chiếu (Benchmark Risk). Họ lo sợ việc giữ tiền mặt sẽ khiến hiệu suất danh mục trông có vẻ kém cỏi khi thị trường tăng nóng.
Trái lại, tại Baupost Group, Seth Klarman sẵn sàng nắm giữ từ 30% đến thậm chí 50% tổng tài sản bằng tiền mặt ròng trong suốt nhiều năm liền nếu thị trường không xuất hiện những cơ hội có biên an toàn đủ lớn. Ông bác bỏ định kiến cho rằng tiền mặt chỉ là một khối tài sản chết chịu sự bào mòn của lạm phát. Đối với một nhà đầu tư có kỷ luật thép, tiền mặt chính là một quyền chọn mua vĩnh cửu (Perpetual Call Option).
Quyền chọn này vượt trội hơn mọi công cụ tài chính phái sinh ở chỗ: Nó không có ngày đáo hạn, và bạn không phải trả bất kỳ khoản phí duy trì quyền chọn nào cho bất kỳ ai. Việc sở hữu một lượng tiền mặt dồi dào mang lại sự tự do và năng lực vượt trội: bạn có thể thong thả đứng ngoài nhìn thị trường định giá điên cuồng, và khi cơn hoảng loạn ập đến, khi các quỹ đầu tư buộc phải bán tháo tài sản bằng mọi giá để đáp ứng lệnh rút vốn, bạn chính là người bước vào để nhặt lấy những doanh nghiệp tuyệt vời với mức giá thanh lý phá sản.
Cái giá của nỗi ám ảnh hiệu suất ngắn hạn
Gốc rễ sự suy bại của đa số các tổ chức tài chính bắt nguồn từ sự thiển cận của các kỳ đánh giá hiệu suất hàng tháng và hàng quý. Khi cơn say đầu cơ lan rộng, những người duy trì nguyên tắc phòng thủ nghiêm ngặt sẽ trông vô cùng vụng về, chậm chạp và lạc lõng. Khách hàng chất vấn, đồng nghiệp mỉa mai, và áp lực giải ngân đè nặng lên từng quyết định.
Thế nhưng, Klarman nhấn mạnh rằng sự kiên nhẫn và năng lực chịu đựng sự cô độc mới chính là lằn ranh phân định một người giao dịch bình thường với một bậc thầy tồn tại qua nhiều thập kỷ biến động. Đầu tư giá trị về bản chất là một môn thể thao của sự tự chối từ: chối từ việc chạy theo đám đông, chối từ những khoản lợi nhuận hào nhoáng thiếu cơ sở, và chối từ cảm giác muốn khẳng định mình thông qua việc liên tục hành động.
Khi màn đêm buông xuống và bảng điện tử khép lại, những con số nhấp nháy sẽ biến mất, chỉ còn lại sự thật trần trụi về giá trị của những gì bạn sở hữu. Một danh mục được xây dựng trên một biên an toàn dày dặn không hứa hẹn biến bạn thành triệu phú sau một đêm, nhưng nó mang lại thứ xa xỉ nhất trên thị trường tài chính: một giấc ngủ an lành ngay giữa tâm bão giông.
- Tác phẩm kinh điển
- Margin of Safety 1991
- Tác giả huyền thoại
- Seth Klarman (Baupost)
- Giá trị săn lùng
- 2.000 - 4.000 USD/cuốn
- Quy mô quản lý quỹ
- Hơn 30 tỷ USD tài sản
- Bản chất tiền mặt
- Quyền chọn vĩnh cửu
- Triết lý cốt lõi
- Vùng đệm chống sai số
Khi xây dựng danh mục, bạn thường tập trung tối đa hóa tỷ suất sinh lời theo các mô hình dự phóng hay chủ động tạo ra một 'vùng đệm chống sai số' cho những kịch bản xấu nhất?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.