Kỳ vọng toán học (Expectancy) và Tỷ lệ Risk/Reward: Vì sao Win Rate 40% vẫn sinh lời lớn trong khi 80% vẫn cháy tài khoản?
- +105/10/2026Phương phápghi 05/10/2026 · 13:47
Một trong những ảo tưởng dai dẳng và tai hại nhất của những người mới bước chân vào thị trường tài chính là nỗi ám ảnh với tỷ lệ thắng (Win Rate). Trên các hội nhóm và diễn đàn giao dịch, người ta không ngừng săn lùng những 'chén thánh' chỉ báo hay những phương pháp được quảng bá có tỷ lệ chính xác lên tới 80% hay 90%. Người ta tin rằng một trader xuất sắc là người phải đoán đúng xu hướng trong hầu hết các lần xuống tiền.
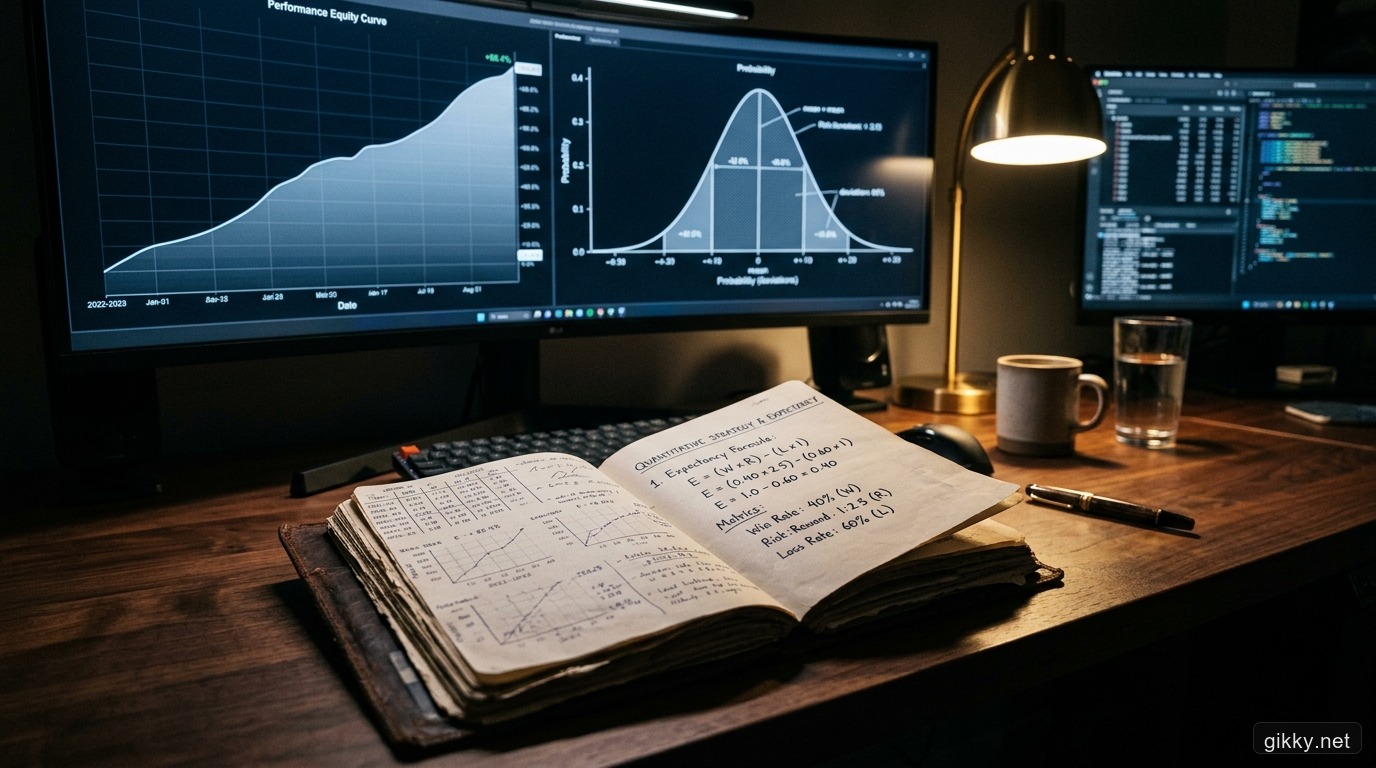
Nhưng thực tế giao dịch chuyên nghiệp lại vạch trần một nghịch lý phũ phàng: Rất nhiều tài khoản đạt tỷ lệ thắng 80% vẫn rơi vào cảnh thua lỗ nặng nề hoặc cháy rụi chỉ sau một vài phiên biến động mạnh; trong khi những huyền thoại theo xu hướng (Trend Followers) vĩ đại như Ed Seykota, Richard Dennis hay các quỹ định lượng hàng đầu thế giới chỉ có tỷ lệ thắng dao động từ 35% đến 45%, nhưng tài sản ròng của họ lại tăng trưởng theo cấp số nhân qua nhiều thập kỷ.
Chìa khóa giải mã bí mật này nằm ở một khái niệm toán học nền tảng mà mọi nhà đầu tư chuyên nghiệp đều khắc cốt ghi tâm: Kỳ vọng toán học (Mathematical Expectancy).
Công thức Kỳ vọng toán học: Chiếc la bàn thực sự của mọi hệ thống
Trong lý thuyết xác suất, Kỳ vọng toán học (Expectancy - ký hiệu là E) đo lường số tiền (hoặc số đơn vị rủi ro R) trung bình mà hệ thống của bạn sẽ tạo ra trên mỗi 1 đồng bạn chấp nhận mạo hiểm, tính trên một chuỗi giao dịch đủ lớn.
Công thức được xác định như sau:
E = (Win Rate × Reward) - (Loss Rate × Risk)Để đơn giản hóa và chuẩn hóa quản trị vốn, giới chuyên nghiệp quy ước rủi ro tối đa khi cắt lỗ của một lệnh là 1R (Risk = 1). Khi đó, công thức trở thành:
E = (W × R) - (L × 1)Trong đó:
- W (Win Rate): Tỷ lệ lệnh thắng (tính theo số thập phân, ví dụ 40% là 0,40).
- L (Loss Rate): Tỷ lệ lệnh thua (bằng
1 - W, ví dụ 60% là 0,60). - R (Reward): Tỷ lệ Lợi nhuận trên Rủi ro (tỷ lệ R:R trung bình của các lệnh thắng).
Một hệ thống giao dịch chỉ có thể tồn tại và giúp bạn làm giàu bền vững khi và chỉ khi E > 0 (Kỳ vọng dương). Ngược lại, nếu E < 0, dù bạn có thắng 99 trận liên tiếp, cái chết về mặt toán học ở trận thứ 100 là điều không thể tránh khỏi.
Mổ xẻ hai kịch bản: Win Rate 40% vs Win Rate 80%
Hãy cùng đặt hai nhà giao dịch lên bàn cân để thấy rõ sức mạnh của toán học vị thế qua 100 lệnh giao dịch chuẩn hóa:
Nhà giao dịch A: Tư duy theo xu hướng (Win Rate 40%, R:R = 1:2.5)
- Tỷ lệ thắng: 40% (thắng 40 lệnh). Mỗi lệnh thắng họ kiếm trung bình +2.5R nhờ kỷ luật gồng lãi. Tổng lãi:
40 × 2.5R = +100R. - Tỷ lệ thua: 60% (thua 60 lệnh). Mỗi lệnh sai họ dứt khoát cắt lỗ đúng -1R. Tổng lỗ:
60 × 1R = -60R. - Kỳ vọng toán học mỗi lệnh:
E = (0.40 × 2.5) - (0.60 × 1) = 1.0 - 0.6 = +0.4R. - Kết quả ròng sau 100 lệnh: Họ đút túi +40R. Nếu mỗi 1R tương đương 1% tổng tài sản (NAV), tài khoản của nhà giao dịch A đã tăng trưởng ròng +40%, bất chấp việc họ sai nhiều hơn đúng (sai tới 60 lần).
Nhà giao dịch B: Cạm bẫy tỷ lệ thắng cao (Win Rate 80%, không quản trị R:R)
- Nhà giao dịch B rất ghét cảm giác thua lỗ. Họ chỉ thích chốt non để ghi nhận tỷ lệ thắng. Trong 100 lệnh, họ thắng tới 80 lệnh, nhưng mức lãi trung bình chỉ đạt +0.5R. Tổng lãi:
80 × 0.5R = +40R. - Trong 20 lệnh thua còn lại, có 15 lệnh họ cắt lỗ 1R (-15R). Nhưng có 5 lệnh thị trường đi ngược quá nhanh, họ không chấp nhận mình sai, quyết định gồng lỗ và bình quân giá xuống (Martingale). Hậu quả là 5 lệnh này lỗ trung bình tới -6R mỗi lệnh (
5 × -6R = -30R). - Tổng thua lỗ:
-15R + (-30R) = -45R. - Kết quả ròng sau 100 lệnh:
+40R - 45R = -5R(Bị âm vốn). Nếu gặp một đợt biến động thiên nga đen hoặc bị công ty chứng khoán Force Sell, 5 lệnh gồng lỗ kia có thể thổi bay 50% đến 100% tài khoản.
Nghịch lý tâm lý: Tại sao số đông ghét Win Rate 40%?
Toán học rõ ràng là thế, nhưng tại sao hầu hết nhà đầu tư cá nhân không thể áp dụng hệ thống có Win Rate 40%?
Câu trả lời nằm ở cấu trúc sinh học của bộ não con người. Từ thuở nhỏ trên ghế nhà trường, chúng ta được dạy rằng đạt điểm 8 hay điểm 10 (đúng 80–100%) mới là người giỏi, còn làm sai 60% là học sinh yếu kém. Sự kiêu hãnh của bản ngã (Ego) khiến việc cắt lỗ liên tục tạo ra nỗi đau tâm lý sâu sắc.
Đặc biệt là hiện tượng chuỗi thua ngẫu nhiên (Losing Streaks). Theo lý thuyết phân bổ xác suất, trong một chuỗi 100 lệnh với tỷ lệ thắng 40%, xác suất bạn phải trải qua một chuỗi thua từ 6 đến 8 lệnh liên tiếp là trên 85%. Đa phần nhà đầu tư cá nhân sẽ gãy đổ tâm lý ở lệnh thua thứ 5 hoặc thứ 6: họ nghi ngờ phương pháp, vứt bỏ kỷ luật, và bắt đầu nhồi lệnh gấp đôi để gỡ gạc – đúng vào thời điểm con sóng tăng giá lớn chuẩn bị xuất hiện.
Ba nguyên tắc thép để thiết lập Kỳ vọng toán học dương
Để đưa tài khoản vào quỹ đạo tăng trưởng ổn định, nhà đầu tư cần chuyển đổi từ tư duy dự báo sang tư duy xác suất thông qua 3 trụ cột:
- 1. Đóng khung rủi ro 1R cố định: Không bao giờ mạo hiểm quá 1% đến 2% tổng tài sản cho một vị thế giao dịch. Khi quy định 1R = 1% NAV, một chuỗi thua 7 lệnh liên tiếp chỉ làm tài khoản sụt giảm khoảng 6,8% – một mức drawdown hoàn toàn trong tầm kiểm soát để có thể lấy lại ở các lệnh thắng tiếp theo.
- 2. Bộ lọc tỷ lệ R:R tối thiểu 1:2: Trước khi nhấn nút mở lệnh, hãy tự hỏi: 'Nếu khoảng cách cắt lỗ là 5%, mục tiêu giá hợp lý có đạt được ít nhất 10% hay không?'. Nếu câu trả lời là không, hãy thẳng tay bỏ qua cơ hội đó. Khi R:R đạt 1:2, bạn chỉ cần đúng 33,4% là đã đạt điểm hòa vốn.
- 3. Cắt lỗ tàn nhẫn, thả nổi lợi nhuận: George Soros từng để lại một chân lý bất hủ: 'Vấn đề không phải là bạn đúng hay sai, mà là khi bạn đúng bạn kiếm được bao nhiêu tiền, và khi bạn sai bạn mất bao nhiêu tiền'. Đừng vội vàng chốt non khi cổ phiếu mới vừa bước vào sóng lớn. Hãy để các công cụ dời điểm chặn lãi (Trailing Stop) bảo vệ lợi nhuận của bạn thay vì để nỗi sợ hãi điều khiển hành động.
- Công thức kỳ vọng
- E = (W x R) - (L x 1)
- Tỷ lệ R:R chuẩn
- Tối thiểu 1:2 đến 1:3
- Hòa vốn với R:R 1:2
- Chỉ cần 33,4% thắng
- Rủi ro mỗi lệnh
- Tối đa 1% - 2% NAV
- Chuỗi thua ngẫu nhiên
- 6 - 8 lệnh liên tiếp
Trong nhật ký giao dịch của bạn, tỷ lệ thắng (Win Rate) thực tế là bao nhiêu và tỷ lệ Risk/Reward trung bình của các lệnh chốt lời có đạt từ 1:2 trở lên không?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.