Ngành Nhựa & Hóa dầu Việt Nam và chuỗi giá trị: Điểm nghẽn 80% hạt nhựa nguyên sinh nhập khẩu, biến số giá dầu Naphtha và cuộc đua tự chủ từ các tổ hợp tỷ đô
- +113/10/2026Phân tíchghi 13/10/2026 · 10:20
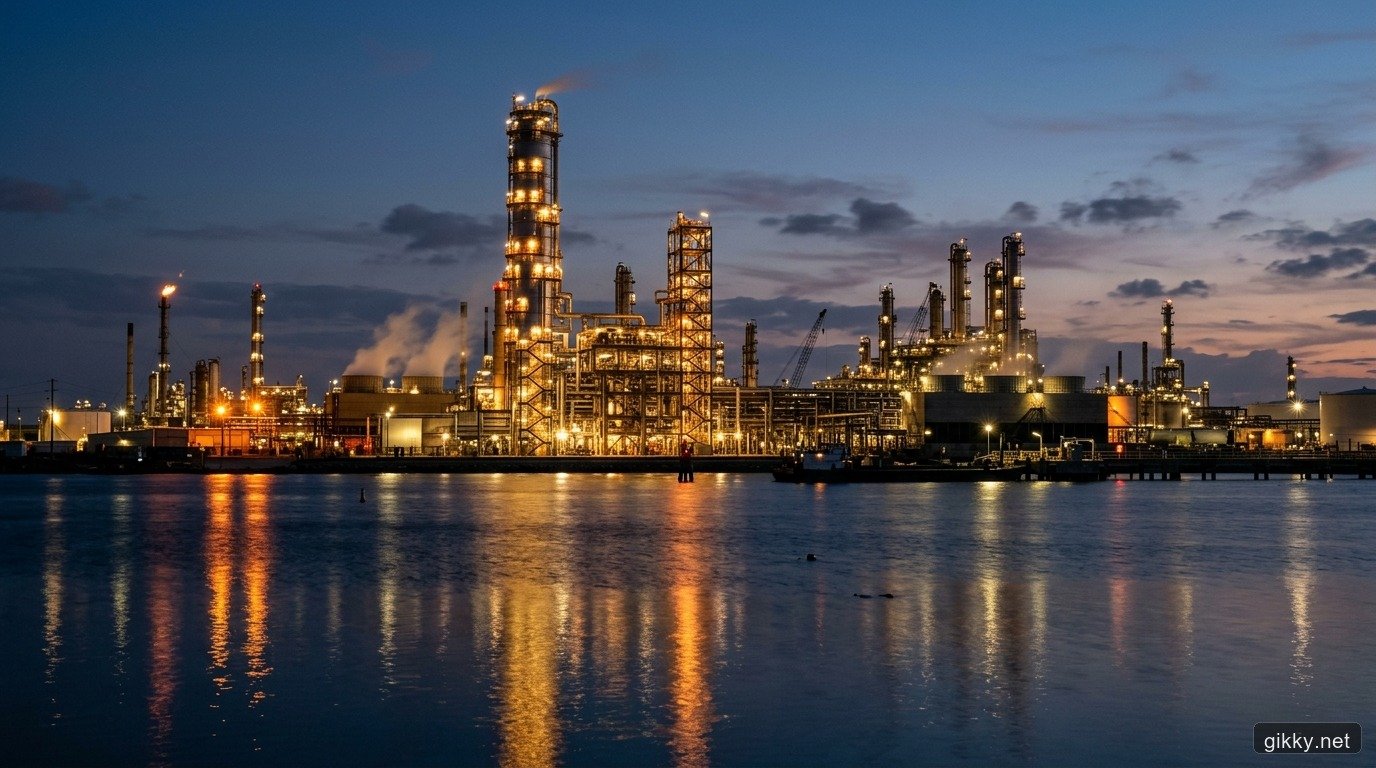
Ngành công nghiệp nhựa Việt Nam trong hai thập kỷ qua luôn được nhìn nhận là một trong những ngành công nghiệp hỗ trợ có tốc độ tăng trưởng nhanh nhất nền kinh tế, bình quân từ 12% đến 15% mỗi năm. Với quy mô doanh thu ước tính khoảng 25 - 30 tỷ USD và kim ngạch xuất khẩu thành phẩm vượt mốc 5 tỷ USD, sản phẩm nhựa của Việt Nam hiện đã có mặt tại hơn 160 quốc gia và vùng lãnh thổ.
Tuy nhiên, đằng sau bức tranh tăng trưởng sản lượng ấn tượng là một điểm nghẽn cấu trúc mang tính sống còn: ngành nhựa Việt Nam thực chất vẫn mang đặc tính của một công xưởng gia công hạ nguồn, với sự phụ thuộc áp đảo vào nguồn hạt nhựa nguyên sinh nhập khẩu. Điểm nghẽn này khiến chuỗi giá trị nội địa thường xuyên đối mặt rủi ro đứt gãy nguồn cung, biến động tỷ giá và những chu kỳ trồi sụt dữ dội của giá dầu mỏ toàn cầu.
Cấu trúc chuỗi giá trị từ Thượng nguồn đến Hạ nguồn
Chuỗi giá trị ngành polyme và hóa dầu được phân tầng thành ba mắt xích kỹ thuật với sự phân hóa sâu sắc về suất đầu tư và tỷ suất sinh lời:
- Thượng nguồn (Upstream - Lọc hóa dầu và Cracking): Khởi đầu từ các mỏ dầu thô và khí tự nhiên. Dầu thô qua chưng cất phân đoạn tạo ra Naphtha hoặc khí hóa lỏng (LPG, Ethane/Propane). Tại các phân xưởng cracking nhiệt hơi nước (Steam Cracker), hydrocacbon bị bẻ gãy ở nhiệt độ 800 - 850°C để tạo ra các monome olefin cơ bản: Ethylene, Propylene và Butadiene. Đây là khâu đòi hỏi vốn đầu tư CapEx khổng lồ từ 3 đến 5 tỷ USD cho mỗi tổ hợp và công nghệ phức tạp nhất.
- Trung nguồn (Midstream - Trùng hợp hạt nhựa nguyên sinh): Các phân tử khí olefin được đưa vào tháp phản ứng trùng hợp dưới tác dụng của chất xúc tác để tạo thành hạt polyme rắn tiêu chuẩn: Polypropylene (PP), Polyethylene (PE gồm HDPE, LDPE, LLDPE), Polyvinyl Chloride (PVC), PET và PS. Giá trị gia tăng của khâu này nằm ở năng lực làm chủ xúc tác và kiểm soát chỉ số nóng chảy.
- Hạ nguồn (Downstream - Gia công thành phẩm): Hơn 4.000 doanh nghiệp nội địa phối trộn hạt nhựa nguyên sinh cùng chất độn canxi cacbonat (CaCO3) và phụ gia để sản xuất 4 nhóm mặt hàng chính:
- Nhựa bao bì: Chiếm khoảng 38 - 40% sản lượng, phục vụ thực phẩm, đồ uống và bán lẻ.
- Nhựa xây dựng: Chiếm 20 - 25% sản lượng, gồm ống dẫn nước HDPE/PPR, thanh profile uPVC, gắn liền với chu kỳ bất động sản.
- Nhựa gia dụng: Chiếm 15 - 20%, đáp ứng đồ dùng sinh hoạt thiết yếu.
- Nhựa kỹ thuật cao: Chiếm khoảng 15%, cung ứng linh kiện cho lắp ráp điện tử và phụ tùng ô tô xe máy.
Điểm nghẽn phụ thuộc 75 - 80% hạt nhựa nguyên sinh nhập khẩu
Mỗi năm, các cơ sở gia công hạ nguồn tại Việt Nam tiêu thụ khoảng 7,5 đến 8,5 triệu tấn hạt nhựa nguyên sinh các loại. Tuy nhiên, toàn bộ năng lực sản xuất polyme nguyên sinh trong nước trước đây chỉ đáp ứng được khoảng 20 - 25% nhu cầu thực tế.
Nguồn cung nội địa trước đây phân tán ở vài đơn vị: Phân xưởng PP của Lọc dầu Dung Quất (BSR) cung cấp khoảng 150.000 tấn/năm; Lọc hóa dầu Nghi Sơn (NSRP) đóng góp khoảng 370.000 tấn PP/năm; Hyosung Vina tại Bà Rịa - Vũng Tàu vận hành khoảng 600.000 tấn PP/năm từ nguồn propane nhập khẩu; cùng TPC Vina sản xuất hạt PVC phục vụ ngành xây dựng. Nhu cầu phụ gia và hóa chất xử lý cũng gắn liền với sự phát triển của ngành hóa chất cơ bản Chlor-Alkali trong nước đối với nguồn Clo đầu vào cho hạt PVC.
Do đó, hơn 75% lượng hạt nhựa còn lại — đặc biệt là 100% dòng hạt PE (HDPE, LLDPE, LDPE) và các dòng nhựa kỹ thuật chuyên dụng — bắt buộc phải nhập khẩu từ Ả Rập Xê Út, Hàn Quốc, Trung Quốc, Đài Loan và Mỹ. Việc phụ thuộc nguồn nguyên liệu ngoại nhập đặt các doanh nghiệp hạ nguồn vào thế bị động:
Rủi ro tỷ giá và logistics: Doanh nghiệp phải thanh toán bằng USD, khiến biến động tỷ giá USD/VND lập tức làm tăng giá vốn hàng bán và chi phí tài chính. Bên cạnh đó, thời gian vận chuyển đường biển kéo dài 30 - 45 ngày buộc doanh nghiệp phải dự trữ tồn kho đệm lớn, làm tăng gánh nặng lãi vay vốn lưu động.
Biến số giá dầu thô, Naphtha và biên lọc hóa dầu
Trong cơ cấu giá thành của doanh nghiệp nhựa hạ nguồn, chi phí hạt nhựa nguyên sinh chiếm tỷ trọng áp đảo từ 60% đến 75% giá vốn hàng bán (COGS). Do đó, biên lợi nhuận của doanh nghiệp phụ thuộc trực tiếp vào biến động chu kỳ nguyên liệu thế giới.
Giá hạt nhựa quốc tế biến động cùng pha với giá dầu thô Brent và giá Naphtha với độ trễ từ 1 đến 2 tháng. Khi giá dầu thô leo thang, giá Naphtha tăng mạnh kéo giá hạt PE và PP lên cao. Do sức mua tiêu dùng nội địa có hạn và tính cạnh tranh cao, các doanh nghiệp gia công hạ nguồn không có đủ quyền lực định giá (Pricing Power) để chuyển phần chi phí tăng sang khách hàng. Biên lợi nhuận gộp của khối hạ nguồn vì thế thường bị xói mòn trong các đợt tăng nóng của giá dầu.
Ở chiều ngược lại, hiệu quả của các nhà sản xuất hóa dầu thượng nguồn phụ thuộc vào Polymer-to-Naphtha Spread — tức chênh lệch giữa giá bán hạt nhựa và giá Naphtha đầu vào. Ngưỡng hòa vốn tiền mặt của các nhà máy cracking Naphtha thường dao động quanh mức 350 - 400 USD/tấn. Khi thị trường dư cung khiến khoảng chênh lệch này thu hẹp dưới 300 USD/tấn, các tổ hợp cracking đối mặt bài toán thua lỗ biên độ vận hành và phải chủ động giảm công suất lò.
Cuộc đua tự chủ từ các tổ hợp hóa dầu tỷ đô
Nhận diện điểm nghẽn nguyên liệu, chiến lược công nghiệp hóa của Việt Nam đặt trọng tâm vào các đại dự án tích hợp. Bước ngoặt lớn nhất là sự vận hành của Tổ hợp Hóa dầu Miền Nam (Long Sơn Petrochemicals - LSP) tại Bà Rịa - Vũng Tàu do Tập đoàn SCG (Thái Lan) đầu tư với tổng vốn hơn 5 tỷ USD.
Với công suất thiết kế 1,4 triệu tấn olefin và 1,4 triệu tấn hạt polyolefin (gồm HDPE, LLDPE, PP) mỗi năm, Long Sơn được kỳ vọng nâng tỷ lệ tự chủ hạt nhựa polyolefin của Việt Nam từ 25% lên 50 - 60%. Về hạ tầng logistics, doanh nghiệp hạ nguồn trong nước có thể nhận nguyên liệu bằng đường bộ trong 24 - 48 giờ thay vì chờ đợi 30 - 45 ngày nhập khẩu đường biển, giúp giảm tồn kho và triệt tiêu rủi ro tỷ giá. Song song đó, nguồn khí từ đại dự án khí Lô B trong tương lai cũng mở ra triển vọng cung cấp nguyên liệu khí giàu ethane/propane ổn định cho công nghiệp hóa dầu phía Nam.
Tuy nhiên, các tổ hợp mới vận hành trong bối cảnh thị trường hóa dầu châu Á đang ở đáy chu kỳ. Trung Quốc liên tục bổ sung công suất quy mô lớn từ công nghệ than sang hóa chất (Coal-to-Olefins - CTO), đưa thị trường khu vực vào tình trạng dư cung hạt nhựa và cạnh tranh giá gay gắt, đặt ra áp lực biên lợi nhuận lớn cho các tổ hợp mới đi vào hoạt động.
Thách thức chuyển dịch xanh: Rào cản EPR và tiêu chuẩn PCR
Bên cạnh biến động giá nguyên liệu, ngành nhựa đối mặt áp lực chính sách môi trường ngày càng khắt khe:
Cơ chế Trách nhiệm mở rộng của nhà sản xuất (EPR): Theo Luật Bảo vệ Môi trường 2020, doanh nghiệp sản xuất và nhập khẩu bao bì nhựa phải có trách nhiệm thu gom, tái chế sản phẩm theo tỷ lệ bắt buộc hoặc đóng góp tài chính vào Quỹ Bảo vệ môi trường, làm tăng chi phí tuân thủ trên mỗi đơn vị sản phẩm.
Tiêu chuẩn nhựa tái sinh PCR (Post-Consumer Recycled): Các thị trường xuất khẩu trọng điểm như EU và Mỹ yêu cầu tỷ lệ nhựa tái chế PCR trong bao bì đạt từ 25% đến 30% vào năm 2030. Kết hợp với cơ chế CBAM và các tiêu chuẩn xanh về phát thải carbon, các đơn vị chỉ sử dụng hạt nguyên sinh đứng trước nguy cơ mất đơn hàng quốc tế.
Thực trạng phân loại rác thải tại nguồn và tái chế tại Việt Nam còn lạc hậu, đòi hỏi nguồn vốn đầu tư dây chuyền phân loại tự động và tái chế cơ học hiện đại lên tới hàng chục triệu USD, tạo nên sự phân hóa mạnh mẽ giữa các doanh nghiệp trong ngành.
Lời kết: Tái định vị vị thế trong chuỗi giá trị mới
Ngành công nghiệp nhựa và hóa dầu Việt Nam đang đứng trước ngã rẽ bản lề. Lợi thế dựa trên chi phí nhân công và gia công hạt nhựa nguyên sinh nhập khẩu giá rẻ đang thu hẹp nhanh chóng trước biến động chi phí thượng nguồn và rào cản tuần hoàn.
Để duy trì biên lợi nhuận bền vững, các doanh nghiệp gia công cần chủ động chuyển dịch cơ cấu sang sản phẩm kỹ thuật giá trị gia tăng cao, tăng cường liên kết nguyên liệu với các tổ hợp trong nước và chuẩn hóa tiêu chuẩn tái chế PCR. Khả năng làm chủ nguồn cung và thích ứng với yêu cầu phát triển bền vững sẽ là chìa khóa định hình vị thế của ngành nhựa Việt Nam trong chu kỳ tới.
- Quy mô ngành nhựa
- Khoảng 25 - 30 tỷ USD
- Phụ thuộc nhập khẩu
- 75 - 80% hạt nhựa
- Biến số đầu vào
- Dầu thô và Naphtha
- Tổ hợp Long Sơn
- Vốn đầu tư hơn 5 tỷ USD
- Cơ cấu tiêu thụ
- Bao bì chiếm gần 40%
- Rào cản xanh
- Tái chế PCR và thuế EPR
Trước sự phân hóa mạnh giữa doanh nghiệp nhựa hạ nguồn và các tổ hợp hóa dầu thượng nguồn, bạn đánh giá đâu là yếu tố quyết định biên lợi nhuận của ngành trong chu kỳ tới?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.