Cơ chế điều chỉnh biên giới carbon (CBAM) của EU: Khi phát thải trở thành thuế quan mới và cuộc sát hạch sinh tử của ngành thép, nhôm Việt Nam
- +111/10/2026Phân tíchghi 11/10/2026 · 10:19
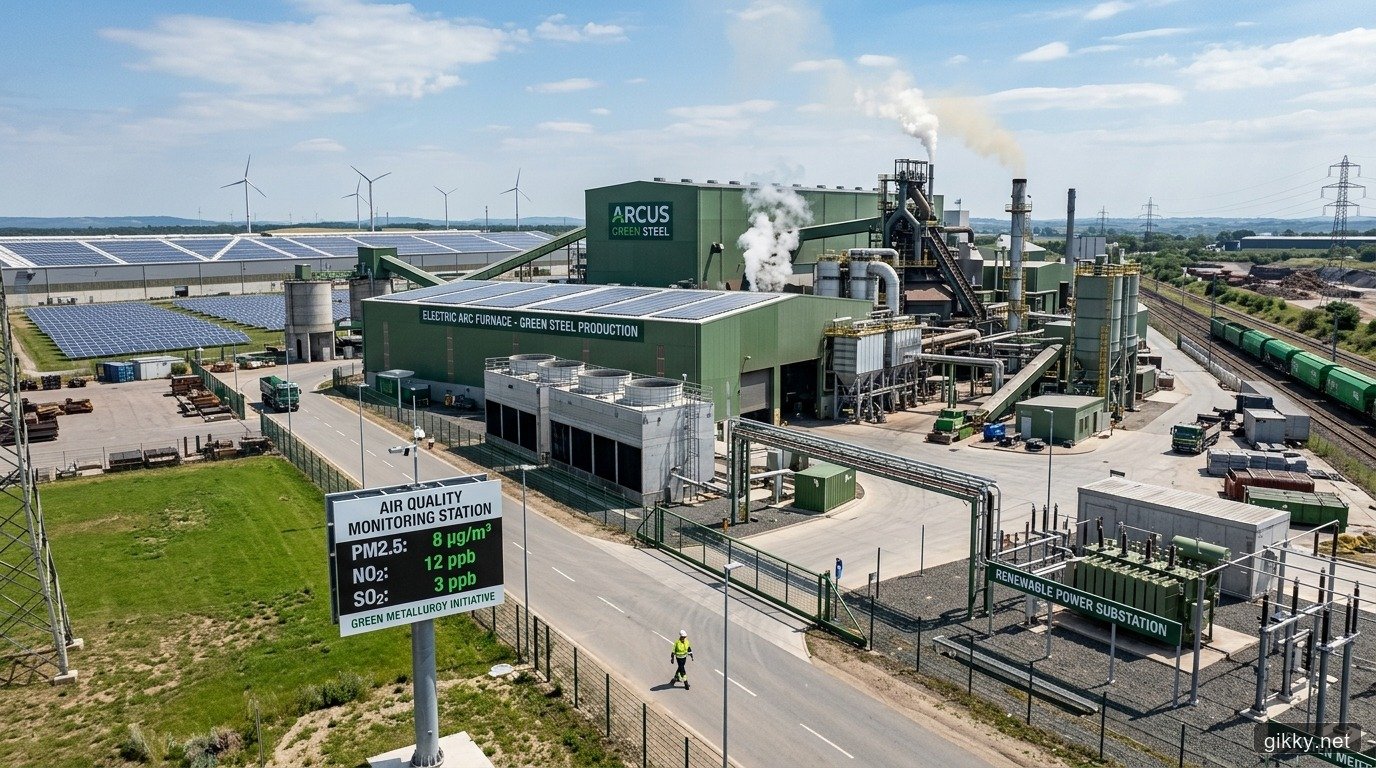
Kể từ khi các hiệp định thương mại tự do thế hệ mới như EVFTA đi vào thực thi, thuế quan danh nghĩa đối với phần lớn các mặt hàng công nghiệp xuất khẩu từ Việt Nam sang Liên minh Châu Âu (EU) đã dần tiệm cận về mức 0%. Lợi thế chi phí nhân công và giá thành sản xuất cạnh tranh từng là bệ phóng vững chắc giúp ngành thép, nhôm và các sản phẩm công nghiệp nặng của Việt Nam liên tục mở rộng thị phần tại thị trường khó tính bậc nhất thế giới này.
Tuy nhiên, một rào cản kỹ thuật mang tính bước ngoặt đang chuẩn bị thay đổi hoàn toàn cục diện thương mại quốc tế: Cơ chế điều chỉnh biên giới carbon (Carbon Border Adjustment Mechanism - CBAM). Sau hơn hai năm vận hành giai đoạn chuyển tiếp kỹ thuật (từ tháng 10/2023 đến hết tháng 12/2025) vốn chỉ yêu cầu khai báo số liệu phát thải, ngày 01/01/2026 sẽ đánh dấu thời điểm CBAM chính thức bước vào giai đoạn thực thi tài chính toàn diện. Phát thải khí nhà kính giờ đây không còn là câu chuyện trách nhiệm xã hội hay báo cáo ESG tự nguyện, mà chính thức trở thành một loại thuế quan biên giới mới có sức tàn phá trực tiếp lên biên lợi nhuận của từng tấn sản phẩm xuất khẩu.
Bản chất kinh tế của CBAM: San phẳng sân chơi và chống rò rỉ carbon
Để hiểu rõ tác động của CBAM, cần nhìn vào trung tâm của chính sách khí hậu châu Âu: Hệ thống mua bán hạn ngạch phát thải (EU ETS). Trong nhiều năm qua, các nhà máy luyện kim, hóa chất và xi măng hoạt động trên lãnh thổ EU phải mua chứng chỉ phát thải với mức giá neo rất cao, dao động từ 65 đến 85 EUR cho mỗi tấn CO2 tương đương thải ra môi trường. Chi phí carbon đắt đỏ này tạo ra nguy cơ "rò rỉ carbon" (Carbon Leakage) — hiện tượng các tập đoàn châu Âu dịch chuyển dây chuyền sản xuất thâm dụng phát thải sang các nước đang phát triển có quy định môi trường lỏng lẻo hơn, hoặc hàng hóa nhập khẩu giá rẻ từ các nước này tràn ngập thị trường EU.
CBAM ra đời như một công cụ cân bằng chi phí kinh tế: Các nhà nhập khẩu hàng hóa vào EU sẽ phải mua chứng chỉ CBAM tương ứng với lượng khí thải hàm chứa trong sản phẩm, với mức giá phản ánh đúng giá hạn ngạch hàng tuần trên sàn EU ETS. Sáu nhóm ngành chịu sự điều chỉnh đầu tiên gồm: thép, nhôm, xi măng, phân bón, điện và hydro. Về mặt bản chất, CBAM tước bỏ hoàn toàn lợi thế giá thành xuất phát từ việc phát thải không bị kiểm soát, buộc mọi sản phẩm nhập khẩu phải chịu chi phí môi trường tương đương với các nhà sản xuất nội khối EU.
Ngành thép Việt Nam trước thước đo phát thải: Cuộc so kè công nghệ lò luyện
Trong số các ngành chịu ảnh hưởng, thép là ngành gánh chịu rủi ro lớn nhất do kim ngạch xuất khẩu sang EU hiện đạt hơn 2,5 tỷ USD mỗi năm, chiếm tỷ trọng khoảng 25–30% tổng lượng thép xuất khẩu của Việt Nam. Thách thức lớn nhất đối với ngành thép nội địa không nằm ở sản lượng, mà nằm ở cấu trúc công nghệ luyện kim đang có sự phân hóa sâu sắc:
- Công nghệ lò cao thổi oxy (BF-BOF): Chiếm phần lớn sản lượng thép thô và thép cuộn cán nóng (HRC) tại Việt Nam. Quy trình này sử dụng than cốc để hoàn nguyên quặng sắt, dẫn đến cường độ phát thải rất cao, trung bình từ 1.8 đến 2.2 tấn CO2 trên mỗi tấn thép thành phẩm.
- Công nghệ lò hồ quang điện (EAF): Tận dụng thép phế liệu tái chế và sử dụng năng lượng điện để nung chảy, có mức phát thải trực tiếp thấp hơn đáng kể, chỉ dao động từ 0.4 đến 0.6 tấn CO2 trên mỗi tấn thép.
Khi CBAM có hiệu lực đầy đủ, các nhà nhập khẩu tại EU sẽ lấy mức phát thải thực tế của lô hàng trừ đi hạn ngạch phát thải miễn phí mà các nhà máy EU được cấp (vốn đang bị cắt giảm dần theo lộ trình về 0 đến năm 2034). Với mức chênh lệch phát thải lên tới 1.2 – 1.6 tấn CO2/tấn thép của công nghệ BOF so với mức tham chiếu của EU, cùng mức giá hạn ngạch carbon giả định 70 – 80 EUR/tấn CO2, mỗi tấn thép BOF xuất khẩu từ Việt Nam có thể phải gánh thêm khoản chi phí chứng chỉ từ 70 đến 110 USD.
Trong bối cảnh biên lợi nhuận ròng của ngành thép toàn cầu thường chỉ dao động từ 4% đến 8% tùy chu kỳ, gánh nặng bổ sung 70 – 110 USD/tấn tương đương 10 – 15% giá bán sẽ triệt tiêu hoàn toàn tính cạnh tranh của thép lò cao Việt Nam trước các nhà sản xuất sử dụng lò điện EAF tại Thổ Nhĩ Kỳ hoặc các nhà máy thép xanh nội khối EU.
Rủi ro kép đối với ngành nhôm và gánh nặng điện phát thải
Bên cạnh thép, ngành nhôm Việt Nam cũng đối diện thử thách không kém phần gay gắt. Nhôm là kim loại đòi hỏi cường độ năng lượng cực lớn trong quá trình điện phân nhôm oxit. Dù CBAM ban đầu ưu tiên áp dụng cho phát thải trực tiếp (Scope 1), lộ trình kỹ thuật của Ủy ban Châu Âu đã sẵn sàng mở rộng tính toán phát thải gián tiếp từ điện năng tiêu thụ (Scope 2).
Tại Việt Nam, cơ cấu lưới điện quốc gia vẫn còn phụ thuộc đáng kể vào các nhà máy nhiệt điện than có hệ số phát thải carbon trên mỗi kWh điện tương đối cao. Nếu một nhà máy đùn ép hoặc luyện nhôm sử dụng điện lưới thông thường mà không có chứng nhận nguồn gốc điện sạch, lượng khí thải gián tiếp tính dồn vào mỗi tấn nhôm xuất khẩu sẽ đẩy chi phí CBAM lên mức rất nặng nề, làm suy giảm nghiêm trọng biên lợi nhuận xuất khẩu sang thị trường châu Âu.
Bài toán chuyển đổi: Nguồn điện sạch, tài chính xanh và thị trường tín chỉ nội địa
Đối diện với hàng rào thuế quan phát thải mới, các doanh nghiệp sản xuất thâm dụng năng lượng tại Việt Nam buộc phải giải ba bài toán hạ tầng và tài chính cốt lõi:
1. Chi phí CapEx và rào cản công nghệ: Để chuyển đổi từ lò cao truyền thống sang lò hồ quang điện (EAF) kết hợp công nghệ hoàn nguyên sắt trực tiếp bằng khí tự nhiên hoặc hydro xanh (DRI-H2), doanh nghiệp cần nguồn vốn đầu tư tài sản cố định hàng trăm triệu đến hàng tỷ USD. Đây là bài toán nan giải đối với các nhà máy quy mô vừa và nhỏ vốn đang chịu áp lực nợ vay sau giai đoạn đầu tư mở rộng công suất.
2. Nhu cầu cấp thiết về nguồn năng lượng tái tạo: Việc chuyển dịch sang lò điện EAF chỉ thực sự có ý nghĩa nếu nguồn điện đầu vào là điện phát thải thấp. Nếu chỉ cắm vào điện lưới hóa thạch, lượng phát thải thực chất chỉ chuyển dịch từ ống khói nhà máy sang nhà máy điện. Do đó, việc triển khai đồng bộ cơ chế DPPA nhằm tạo điều kiện cho các cơ sở công nghiệp nặng ký hợp đồng mua bán điện sạch trực tiếp từ các dự án điện gió và điện mặt trời là mắt xích then chốt giúp triệt tiêu chỉ số phát thải Scope 2.
3. Định giá carbon nội địa để giữ lại dòng tiền: Nguyên tắc điều hành của CBAM quy định rất rõ: Nếu sản phẩm đã phải nộp một khoản thuế carbon hoặc chi phí hạn ngạch phát thải tại quốc gia sản xuất, số tiền đó sẽ được khấu trừ trực tiếp vào khoản phí CBAM phải nộp khi cập cảng châu Âu.
Tương tự như bài học từ Thuế tối thiểu toàn cầu GMT — nơi việc ban hành cơ chế thuế bổ sung nội địa giúp giữ lại hàng chục nghìn tỷ đồng cho ngân sách quốc gia thay vì để các nước phát triển truy thu — Việt Nam cần nhanh chóng hoàn thiện hành lang pháp lý cho sàn giao dịch hạn ngạch phát thải và thị trường tín chỉ carbon nội địa theo lộ trình Nghị định 06/2022/NĐ-CP. Việc chủ động định giá carbon trong nước không chỉ bảo vệ nguồn thu tài chính phục vụ các quỹ tài trợ chuyển đổi xanh, mà còn giúp các doanh nghiệp Việt Nam chủ động chứng minh chi phí môi trường minh bạch với các cơ quan kiểm toán quốc tế.
Lời kết: Cuộc sát hạch định hình vị thế công nghiệp
CBAM không đơn thuần là một quy định bảo vệ môi trường mang tính khu vực, mà là tiếng súng mở màn cho một trật tự thương mại mới, nơi dấu chân carbon trở thành thước đo năng lực cạnh tranh cốt lõi của hàng hóa công nghiệp. Những quốc gia và ngành nghề chậm chân trong lộ trình khử carbon sẽ dần bị đẩy ra khỏi các chuỗi giá trị toàn cầu cao cấp.
Đối với ngành thép và nhôm Việt Nam, mốc thời gian ngày 01/01/2026 không còn xa. Việc chuẩn bị hệ thống kiểm kê khí nhà kính đạt chuẩn quốc tế, đẩy mạnh đầu tư lò điện tái chế và tận dụng nguồn năng lượng sạch không còn là bài toán lựa chọn, mà là điều kiện tiên quyết để tồn tại và khẳng định năng lực tự chủ trong kỷ nguyên công nghiệp xanh.
- Thời điểm áp thuế
- Từ ngày 01/01/2026
- Giá hạn ngạch EU ETS
- 65 - 85 EUR/tấn CO2
- Phát thải lò cao BOF
- 1.8 - 2.2 tấn CO2/tấn
- Phát thải lò EAF
- 0.4 - 0.6 tấn CO2/tấn
- Ngành chịu đòn đầu
- Thép, Nhôm, Xi măng
- Kim ngạch thép sang EU
- Hơn 2,5 tỷ USD/năm
Trước sức ép thuế carbon CBAM từ năm 2026, các doanh nghiệp sản xuất thâm dụng phát thải của Việt Nam nên chấp nhận nộp thuế hay dồn lực chuyển đổi công nghệ xanh ngay từ bây giờ?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.