Ngành Thức ăn chăn nuôi Việt Nam và chuỗi giá trị 3F: Điểm nghẽn 80% nguyên liệu nhập khẩu, biến số giá ngô đậu CBOT và cuộc đua khép kín Feed - Farm - Food
Đang xem bản đầy đủ — bình luận hiện xen giữa các mốc. Chỉ đọc nhật ký của tác giả
- +114/10/2026Phân tíchghi 14/10/2026 · 10:07
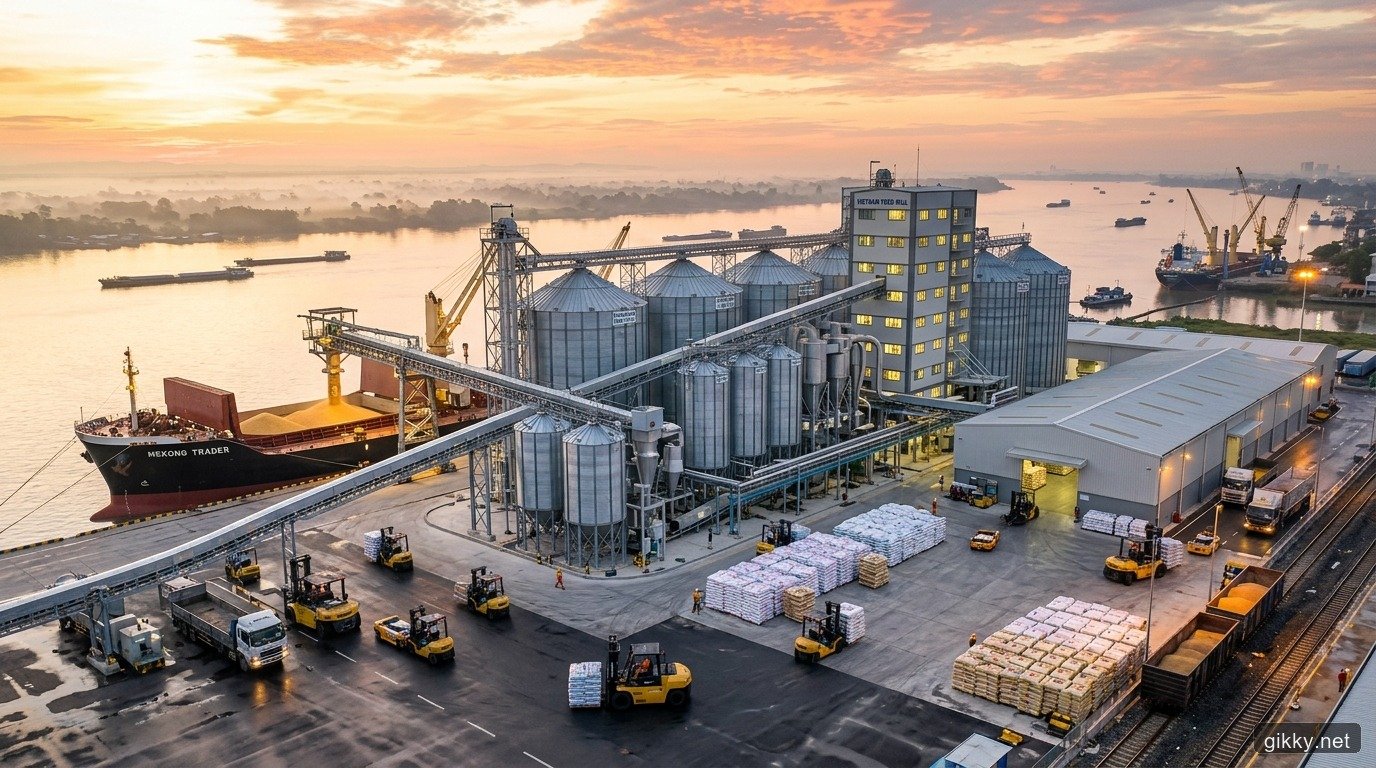
Việt Nam hiện là quốc gia sản xuất thức ăn chăn nuôi công nghiệp lớn nhất khu vực Đông Nam Á và đứng trong top 10 thế giới, với tổng sản lượng hàng năm đạt từ 21 đến 22 triệu tấn, tương ứng quy mô thị trường ước tính 12 – 13 tỷ USD. Động lực tiêu thụ bền bỉ này được thúc đẩy bởi nhu cầu protein động vật (thịt heo, gia cầm, trứng và thủy sản) của quy mô dân số vượt mốc 100 triệu người cùng xu hướng mở rộng nhanh chóng của tầng lớp trung lưu đô thị.
Tuy nhiên, đằng sau quy mô ấn tượng của một trung tâm sản xuất đạm động vật hàng đầu khu vực là một điểm nghẽn cấu trúc mang tính sống còn: sự phụ thuộc áp đảo vào nguồn nông sản nhập khẩu. Điểm nghẽn này đặt toàn bộ chuỗi giá trị chăn nuôi vào thế rủi ro thường trực trước những biến động giá nông sản trên sàn giao dịch quốc tế, chi phí logistics đường biển và biến động tỷ giá ngoại tệ.
Điểm nghẽn cấu trúc: Sự phụ thuộc 75% - 80% vào nông sản nhập khẩu
Dù là quốc gia xuất khẩu nông nghiệp hàng đầu thế giới về gạo, cà phê và hạt tiêu, Việt Nam lại rơi vào tình trạng nhập siêu nguyên liệu thức ăn gia súc trầm trọng. Mỗi năm, các nhà máy chế biến cám trong nước phải nhập khẩu từ 20 đến 22 triệu tấn nguyên liệu thô các loại, tương đương mức phụ thuộc từ 75% đến 80% tổng nhu cầu sản xuất.
Các nhóm nguyên liệu thiết yếu nhập khẩu hàng năm bao gồm:
- Ngô hạt: Nhập khẩu 9 – 10 triệu tấn/năm từ Brazil, Argentina, Ấn Độ, là nguồn tinh bột cung cấp năng lượng trao đổi chính cho gia súc, gia cầm.
- Khô đậu tương (bã đậu nành): Nhập 5 – 6 triệu tấn/năm từ Nam Mỹ và Mỹ, là nguồn đạm thực vật trọng yếu quyết định tăng trọng vật nuôi.
- Lúa mì thức ăn và bã hèm rượu khô (DDGS): Nhập 2 – 3 triệu tấn/năm bổ sung protein và xơ tiêu hóa.
- Bột cá, vi chất và axit amin tổng hợp: Lysine, Methionine, Threonine, Choline cùng các premix khoáng chất nhập khẩu từ Trung Quốc và châu Âu.
Cũng tương tự tình trạng thâm hụt nguyên liệu như ngành nhựa và hóa dầu phụ thuộc 80% hạt nhựa hay ngành dược phẩm phụ thuộc 80% hoạt chất API, điểm nghẽn thức ăn chăn nuôi đến từ bài toán kinh tế nội địa. Đất canh tác nông nghiệp manh mún khiến cơ giới hóa quy mô lớn gặp nhiều rào cản. Giá thành sản xuất ngô và đậu nành trong nước cao hơn 15% – 20% so với nông sản cơ giới hóa tại châu Mỹ, khiến nông dân không mặn mà mở rộng diện tích.
Biến số giá nông sản Chicago (CBOT), logistics vận tải biển và rủi ro tỷ giá
Cơ cấu chi phí của ngành chăn nuôi có tính chuyển hóa dây chuyền vô cùng nhạy cảm. Trong cơ cấu giá vốn sản xuất cám (Feed), chi phí nguyên liệu thô chiếm tỷ trọng áp đảo từ 80% đến 85%. Trong khi đó, chi phí thức ăn lại quyết định từ 65% đến 70% tổng giá thành nuôi heo thịt hoặc gà thương phẩm.
Do đó, biên lợi nhuận của toàn bộ các nhà máy cám và trang trại chăn nuôi phụ thuộc mật thiết vào giá hợp đồng tương lai ngô (Corn Futures) và khô đậu tương (Soybean Meal Futures) niêm yết trên Sàn Giao dịch Hàng hóa Chicago (CBOT). Bất kỳ đợt hạn hán nào tại Midwest (Mỹ), mưa lũ ở Mato Grosso (Brazil) hay biến cố địa chính trị làm gián đoạn Biển Đen đều lập tức đẩy chi phí sản xuất cám trong nước tăng vọt.
Bên cạnh giá hàng hóa cơ sở, hai biến số vĩ mô khác tác động trực tiếp đến dòng tiền:
- Cước vận tải biển hàng rời (Dry Bulk Shipping): Hợp đồng mua nông sản khối lượng lớn phụ thuộc vào chỉ số thuê tàu chở hàng khô thế giới. Giá cước tàu tăng cao làm đội chi phí cập cảng thêm từ 10 – 25 USD trên mỗi tấn ngũ cốc.
- Rủi ro tỷ giá USD/VND: Nhập khẩu nguyên liệu thanh toán bằng USD nhưng thức ăn chăn nuôi lại bán ra bằng tiền đồng, nên một nhịp trượt giá của VND có thể thổi bay toàn bộ biên lợi nhuận mỏng 3% – 5% của các đơn vị sản xuất thức ăn thương mại.
Sự lệch pha giữa chi phí đầu vào và chu kỳ cung - cầu đàn vật nuôi phản ánh rõ đặc tính của định lý mạng nhện Cobweb khi người chăn nuôi phản ứng trễ với các nhịp giá cả thị trường.
Thế trận thị phần: Sự áp đảo của khối FDI và vị thế của doanh nghiệp nội
Thị trường thức ăn chăn nuôi Việt Nam hiện có khoảng 260 nhà máy, song khối FDI nắm giữ hơn 60% thị phần sản lượng, tiêu biểu là C.P. Group (Thái Lan), De Heus (Hà Lan), Cargill (Mỹ), CJ CheilJedang (Hàn Quốc) và Japfa (Indonesia).
Lợi thế của khối ngoại bắt nguồn từ ba trụ cột căn bản:
- Quy mô mua gom toàn cầu: Mạng lưới logistics quốc tế giúp họ chốt hợp đồng kỳ hạn lớn với các đại gia nông sản (nhóm ABCD: ADM, Bunge, Cargill, Louis Dreyfus) ở mức giá sỉ ưu đãi hơn hẳn công ty nhỏ lẻ.
- Công nghệ vi chất và tối ưu dinh dưỡng: Năng lực làm chủ enzyme tiêu hóa và công thức phối trộn vi chất giúp hạ thấp hệ số tiêu tốn thức ăn (FCR) mà vẫn đảm bảo tốc độ tăng trưởng của vật nuôi.
- Mạng lưới đại lý bám rễ sâu rộng: Hệ thống đại lý cấp 1 và cấp 2 nông thôn được xây dựng qua nhiều thập kỷ bằng chính sách chiết khấu, thưởng doanh số và hỗ trợ tín dụng công nợ linh hoạt.
Trong khi đó, các doanh nghiệp nội địa (Dabaco, Masan MEATLife, BAF, Hoàng Anh Gia Lai) từng có giai đoạn chủ yếu bán cám bao thương mại ra thị trường tự do. Việc bán cám rời cho các nông hộ nhỏ lẻ ngày càng bế tắc khi biên lợi nhuận bị ép mỏng và rủi ro nợ xấu đại lý tăng cao mỗi khi giá heo hơi lao dốc.
Lối thoát chiến lược: Cuộc đua khép kín chuỗi 3F (Feed - Farm - Food)
Khủng hoảng Dịch tả heo châu Phi (ASF) đã làm biến mất hàng vạn hộ chăn nuôi nhỏ lẻ không đủ điều kiện an toàn sinh học. Thị trường chuyển dịch nhanh chóng sang các tổ hợp trang trại tập trung công nghệ cao, đưa mô hình liên kết khép kín 3F (Feed – Farm – Food) thành chiến lược cốt lõi.
Mô hình 3F vận hành theo cấu trúc liên hoàn giữa ba mắt xích:
- Feed (Nhà máy thức ăn): Doanh nghiệp tự sản xuất thức ăn chuẩn dinh dưỡng cấp thẳng cho trang trại nội bộ, cắt giảm 7% – 10% chi phí hoa hồng đại lý trung gian.
- Farm (Cụm trang trại công nghệ cao): Đầu tư trại lạnh nhiều tầng, hệ thống làm mát kín và kiểm soát dịch tễ nghiêm ngặt, giảm hao hụt đàn và tối ưu hệ số chuyển đổi thức ăn (FCR quanh 2.4 - 2.6 kg cám/kg heo hơi xuất chuồng).
- Food (Chế biến thịt mát và bán lẻ): Xây dựng nhà máy giết mổ treo chuẩn châu Âu (làm mát thịt ở 0 – 4°C ức chế vi khuẩn), đưa thương hiệu thịt sạch (như MEATDeli của Masan, BAF Meat của BaF, Dabaco) phân phối thẳng vào siêu thị và cửa hàng tiện lợi.
Khép kín chuỗi 3F không chỉ phân tán rủi ro giá heo hơi biến động từng ngày, mà còn mở ra cơ hội hấp thụ toàn bộ giá trị gia tăng ở khâu bán lẻ thực phẩm tiêu dùng cuối cùng — nơi biên lợi nhuận gộp có thể đạt 25% – 30%, vượt xa mức biên mỏng của khâu bán cám thương mại.
Lời kết: Định vị trong chu kỳ phát triển mới
Ngành thức ăn chăn nuôi và chuỗi giá trị chăn nuôi Việt Nam đang bước vào giai đoạn thanh lọc và tích tụ tư bản mạnh mẽ. Thời kỳ chăn nuôi phân tán dựa vào cám gia công giá rẻ đã khép lại trước những yêu cầu khắt khe về an toàn thực phẩm và sự biến động khó lường của thị trường nông sản thế giới.
Trong bối cảnh bài toán nguyên liệu nhập khẩu chưa thể giải quyết trong ngắn hạn do giới hạn quỹ đất, doanh nghiệp nào xây dựng được năng lực quản trị rủi ro hàng hóa phái sinh, tối ưu FCR và sở hữu chuỗi 3F khép kín đến tận bàn ăn người tiêu dùng sẽ nắm giữ lợi thế bền vững và định đoạt biên lợi nhuận của toàn ngành.
- Quy mô thị trường
- 12 - 13 tỷ USD/năm
- Phụ thuộc nhập khẩu
- 75 - 80% nguyên liệu
- Sản lượng thức ăn
- 21 - 22 triệu tấn
- Thị phần doanh nghiệp
- FDI chiếm hơn 60%
- Tỷ trọng chi phí
- 65 - 70% giá thành
- Mô hình chiến lược
- Khép kín chuỗi 3F
Trước áp lực biến động giá nông sản thế giới và dịch bệnh, bạn đánh giá mô hình chuỗi 3F khép kín hay chiến lược tối ưu chi phí nguyên liệu sẽ định đoạt biên lợi nhuận ngành chăn nuôi?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.