Đại dự án Khí — Điện Lô B — Ô Môn: Giải phẫu chuỗi giá trị 12 tỷ USD, điểm nghẽn cơ chế PPA và bài toán an ninh năng lượng phía Nam
- +229/09/2026Ngànhghi 29/09/2026 · 10:18
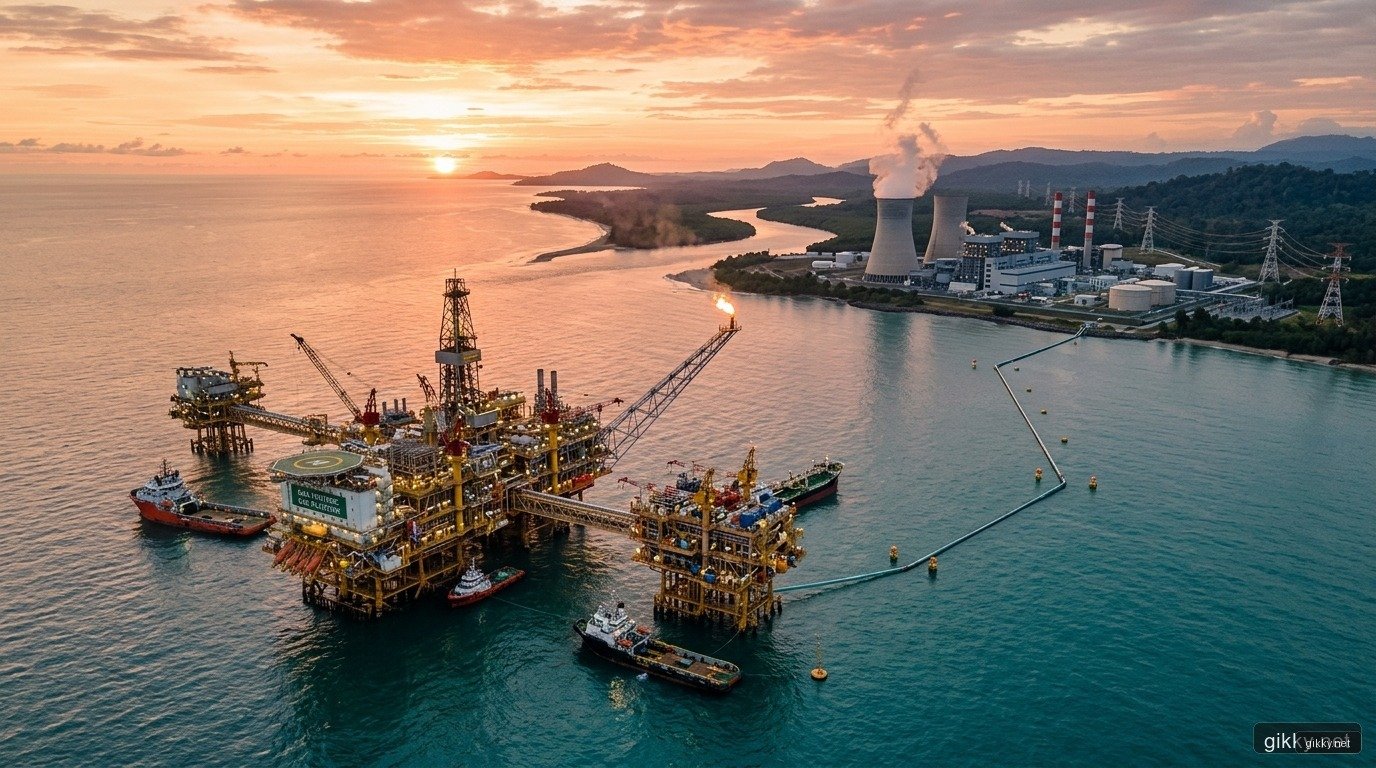
Trong bức tranh hạ tầng năng lượng quốc gia, hiếm có đại công trình nào mang tính chất tích hợp phức tạp, quy mô vốn khổng lồ và vai trò quyết định đối với an ninh năng lượng của cả vùng kinh tế phía Nam như Chuỗi dự án Khí — Điện Lô B — Ô Môn. Với tổng mức đầu tư ước tính lên tới gần 12 tỷ USD, đây không đơn thuần là một dự án khai thác dầu khí thông thường, mà là một cỗ máy kinh tế khổng lồ kết nối từ lòng biển sâu vịnh Thái Lan đến mạng lưới truyền tải điện quốc gia.
Sau gần hai thập kỷ bị đình trệ vì những nút thắt đàm phán thương mại và sự thay đổi cơ cấu sở hữu (từ khi tập đoàn dầu khí Chevron của Mỹ rút vốn vào năm 2015 đến khi Tập đoàn Dầu khí Việt Nam - Petrovietnam hoàn tất thâu tóm lại toàn bộ cổ phần), chuỗi dự án đã chính thức được kích hoạt các gói thầu trao thầu hạn chế (LLOA). Tuy nhiên, để một giọt khí đầu tiên (First Gas) thực sự về đến bờ, dự án phải vượt qua những mắt xích kỹ thuật và điểm nghẽn cơ chế mang tính sống còn.
Cấu trúc ba tầng của chuỗi giá trị 12 tỷ USD
Sức nặng của Lô B — Ô Môn nằm ở tính chất phụ thuộc lẫn nhau tuyệt đối giữa ba phân khúc: Thượng nguồn, Trung nguồn và Hạ nguồn. Bất kỳ một mắt xích nào bị chậm trễ cũng sẽ làm tê liệt toàn bộ chuỗi giá trị.
- Thượng nguồn khai thác (Upstream - ~6,7 tỷ USD): Nằm tại hai cụm mỏ Lô B & 48/95 và Lô 52/97 thuộc vùng biển Tây Nam, cách bờ biển Cà Mau khoảng 300 km và cách Cần Thơ khoảng 400 km. Trữ lượng thu hồi ước tính đạt 107 tỷ m³ khí tự nhiên cùng 12,65 triệu thùng condensate trong vòng đời khai thác 20 năm (2027–2047). Quy mô công trình bao gồm 1 Giàn công nghệ trung tâm (CPP), 1 Giàn nhà ở, 1 Giàn đuốc, 46 Giàn đầu giếng (WHP) và gần 1.000 giếng khoan phát triển. Sản lượng khí khai thác tại giai đoạn đỉnh đạt khoảng 5,06 tỷ m³/năm (tương đương hơn 18 triệu m³/ngày).
- Trung nguồn vận chuyển (Midstream - ~1,3 tỷ USD): Dự án tuyến đường ống dẫn khí Lô B — Ô Môn có tổng chiều dài 431 km với công suất thiết kế 6,4 tỷ m³/năm. Tuyến ống bao gồm 329 km đường ống ngầm dưới đáy biển từ mỏ tiếp bờ tại xã An Minh (Kiên Giang), và 102 km đường ống trên bờ đi qua các tỉnh Kiên Giang, Hậu Giang để đưa khí trực tiếp tới Trung tâm Điện lực Ô Môn (Cần Thơ), đồng thời có nhánh rẽ cấp bù khí cho cụm Khí - Điện - Đạm Cà Mau.
- Hạ nguồn phát điện (Downstream - ~4,5 tỷ USD): Điểm tiêu thụ khí duy nhất là Cụm nhiệt điện Ô Môn gồm 4 nhà máy: Ô Môn I (660 MW, chuyển đổi từ dầu sang chạy khí), Ô Môn II (1.050 MW), Ô Môn III (1.050 MW) và Ô Môn IV (1.050 MW) với tổng công suất lắp đặt lên tới 3.810 MW. Mỗi năm, cụm 4 nhà máy này sẽ chuyển hóa toàn bộ 5 tỷ m³ khí thành 20–22 tỷ kWh điện — đóng góp khoảng 7% đến 8% tổng sản lượng điện của toàn hệ thống quốc gia.
Điểm nghẽn cấu trúc: Vòng kim cô Hợp đồng PPA và cơ chế chuyển ngang giá khí
Lý do cốt lõi khiến Lô B — Ô Môn từng bị "bất động" suốt nhiều năm không nằm ở năng lực kỹ thuật của các nhà thầu, mà nằm ở mâu thuẫn cơ chế phân chia rủi ro tài chính giữa bên bán khí (Petrovietnam và các đối tác liên doanh MOECO, PTTEP) và bên mua điện (Tập đoàn Điện lực Việt Nam - EVN).
Thách thức đầu tiên là Cơ chế chuyển ngang giá khí (Pass-through). Khác với các mỏ khí truyền thống thuộc bể Cửu Long hay Nam Côn Sơn đã được đưa vào khai thác từ thập niên trước với chi phí đầu tư thấp và đã hết khấu hao tài sản cố định, mỏ khí Lô B có hàm lượng tạp chất CO₂ tương đối cao (khoảng 20%–22%) và vị trí xa bờ, đòi hỏi chi phí đầu tư giàn xử lý và giếng khoan rất lớn. Giá khí ước tính tại miệng giếng cộng với cước vận chuyển đường ống về đến Ô Môn dao động trong khoảng 9,5 – 12 USD/triệu BTU (MMBTU).
Để các nhà máy điện Ô Môn không bị lỗ khi vận hành, toàn bộ chi phí nguyên liệu khí đầu vào bắt buộc phải được "chuyển ngang" trọn vẹn vào giá thành bán điện bán buôn cho EVN theo Hợp đồng Mua bán Điện (PPA). Tuy nhiên, mức giá điện sản xuất từ nguồn khí này ước tính sẽ cao hơn giá bán lẻ điện bình quân hiện hành, đặt ra bài toán cân đối tài chính hóc búa cho EVN trong bối cảnh tập đoàn đang chịu áp lực lỗ lũy kế.
Thách thức thứ hai là Sản lượng điện bao tiêu tối thiểu (Qc). Khai thác khí ngoài khơi là quy trình vận hành liên tục và không thể đóng mở tùy hứng như van nước dân dụng. Nếu áp suất dòng khí bị ngắt quãng, giếng khoan có nguy cơ sập và gây thiệt hại kỹ thuật hàng trăm triệu USD. Do đó, các nhà đầu tư thượng nguồn đòi hỏi một cam kết bao tiêu khí tối thiểu (Take-or-Pay) từ 75% đến 80% sản lượng. Điều này buộc EVN cũng phải ký cam kết bao tiêu sản lượng điện Qc tương ứng với các nhà máy nhiệt điện Ô Môn — một ràng buộc rất khó xử khi hệ thống điện đang thừa công suất điện mặt trời vào ban ngày.
Cứu cánh an ninh năng lượng và sự hồi sinh của chuỗi giá trị dầu khí
Bất chấp những rào cản đàm phán phức tạp, việc triển khai Lô B — Ô Môn là nhiệm vụ mang tính bắt buộc không thể trì hoãn đối với an ninh năng lượng Việt Nam.
Hiện nay, các mỏ khí chủ lực tại bể Nam Côn Sơn (Lan Tây, Phong Lan Dại) và bể Cửu Long (Bạch Hổ, Rạng Đông) đang bước vào chu kỳ suy giảm sản lượng tự nhiên với tốc độ sụt giảm từ 15% đến 20% mỗi năm. Nếu không có dòng khí mới bổ sung, toàn bộ khu vực Đông Nam Bộ và Tây Nam Bộ sẽ đối mặt với tình trạng thiếu hụt trầm trọng nguồn điện nền (Baseload) chạy ổn định 24/7 — thứ mà điện gió hay điện mặt trời hoàn toàn chưa thể thay thế được.
Về phương diện thị trường vốn và công nghiệp phụ trợ, việc trao thầu các gói thầu EPCI lớn của Lô B mở ra một chu kỳ tăng trưởng doanh thu kỷ lục kéo dài 5–10 năm cho các nhà thầu cơ khí chế tạo và dịch vụ kỹ thuật dầu khí trong nước. Các công đoạn chế tạo giàn công nghệ trung tâm (CPP) nặng hơn 20.000 tấn, giàn đầu giếng, rải ống ngầm và cung cấp tàu dịch vụ chuyên dụng đều đòi hỏi hàm lượng kỹ thuật cao nhất của ngành công nghiệp chế tạo cơ khí biển Việt Nam.
Chiêm nghiệm: Bài toán đồng bộ tiến độ
Một chuỗi dự án tích hợp khổng lồ như Lô B — Ô Môn luôn chịu sự trừng phạt nặng nề nhất của nguyên lý đòn bẩy thời gian. Nếu mỏ khí thượng nguồn và đường ống trung nguồn hoàn thành đúng hẹn vào cuối năm 2027 nhưng các nhà máy điện hạ nguồn Ô Môn III hay Ô Môn IV bị chậm tiến độ thi công, thiệt hại từ điều khoản phạt bao tiêu khí Take-or-Pay sẽ lên tới hàng trăm tỷ đồng mỗi tháng. Ngược lại, nếu các tổ máy phát điện hoàn thành trước mà dòng khí chưa kịp về bờ, hàng tỷ USD vốn đầu tư nằm bất động sẽ bào mòn toàn bộ tỷ suất sinh lời của dự án.
Chính sự tháo gỡ quyết liệt về mặt thể chế — từ việc điều chuyển chủ đầu tư dự án Ô Môn III và Ô Môn IV từ EVN sang PVN, cho đến các cơ chế đặc thù trong Luật Dầu khí sửa đổi — đã cho thấy quyết tâm của Chính phủ trong việc giải phóng các nút thắt năng lượng. Lô B — Ô Môn không chỉ là câu chuyện của những khối bê tông và đường ống thép ngoài biển khơi, mà là phép thử tối thượng về năng lực điều phối chính sách và quản trị dự án quy mô quốc gia của Việt Nam trong thập kỷ chuyển dịch năng lượng.
- Tổng mức đầu tư
- ~12 tỷ USD toàn chuỗi
- Trữ lượng thu hồi
- 107 tỷ m3 khí tự nhiên
- Sản lượng đỉnh
- 5,06 tỷ m3 khí/năm
- Công suất cụm Ô Môn
- 3.810 MW (4 tổ máy)
- Vòng đời dự án
- 20 năm (2027–2047)
Theo bạn, nút thắt lớn nhất để kích hoạt trọn vẹn chuỗi giá trị 12 tỷ USD Lô B — Ô Môn nằm ở đàm phán hợp đồng mua bán điện PPA, cơ chế bao tiêu khí hay tiến độ giải ngân thượng nguồn?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.