Ngành Cấp nước sạch và Hạ tầng nước đô thị Việt Nam: Đặc thù độc quyền tự nhiên theo tuyến ống, bài toán giảm tỷ lệ thất thoát và dòng tiền phòng thủ
- +117/10/2026Ngànhghi 17/10/2026 · 10:21
Giữa những biến động dữ dội của các chu kỳ kinh tế — từ những cơn sốt đất nền rồi đóng băng của bất động sản, sự trồi sụt của giá thép theo chu kỳ hàng hóa, cho đến áp lực co hẹp biên lãi thuần NIM của hệ thống ngân hàng — ngành cấp nước sạch và xử lý nước thải đô thị tại Việt Nam vận hành như một mạch ngầm tĩnh lặng. Trên sàn chứng khoán, đây không bao giờ là nhóm cổ phiếu tạo sóng tăng bằng lần hay hút dòng tiền lướt sóng T+. Thế nhưng, nhờ đặc thù hàng hóa thiết yếu không có sản phẩm thay thế cùng mạng lưới đường ống ngầm độc quyền theo địa giới hành chính, ngành nước là lĩnh vực hạ tầng hiếm hoi duy trì biên lợi nhuận gộp từ 40% đến 55%, dòng tiền hoạt động kinh doanh (CFO) dương đều đặn và cổ tức tiền mặt bền bỉ suốt nhiều thập kỷ.
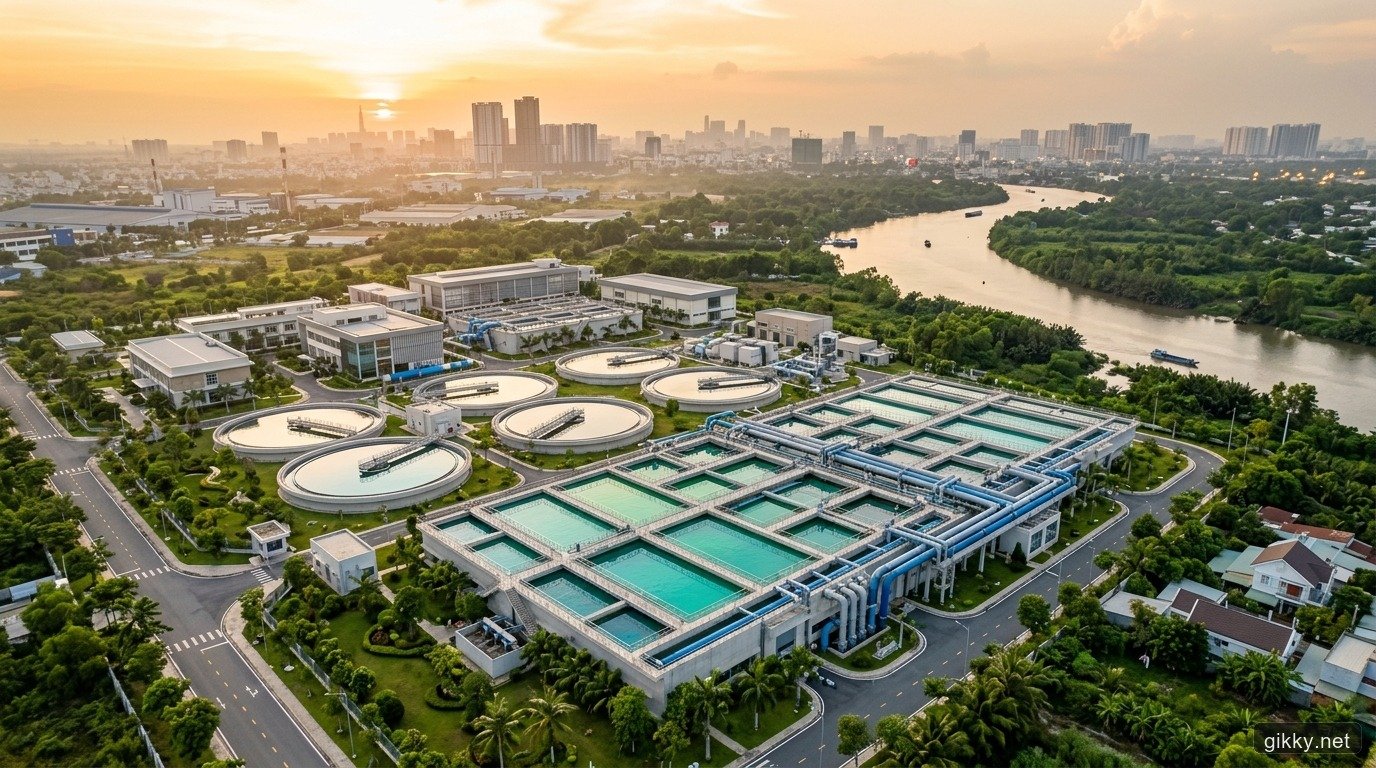
1. Đặc thù độc quyền tự nhiên theo mạng lưới đường ống và sự phân hóa giữa Cấp nước khu công nghiệp với Cấp nước dân sinh
Bản chất phòng thủ vững chắc của doanh nghiệp ngành nước bắt nguồn từ đặc tính kinh tế học cốt lõi: độc quyền tự nhiên theo mạng lưới tuyến ống. Trong một khu vực đô thị hay một khu công nghiệp tập trung, gần như không bao giờ có sự xuất hiện của hai công ty cấp nước cùng đào đường để lắp đặt song song hai hệ thống ống dẫn cạnh tranh trực tiếp. Chi phí đầu tư ban đầu (CAPEX) cho trạm bơm nước thô từ sông lớn, nhà máy lắng lọc công suất hàng trăm nghìn mét khối mỗi ngày đêm và hàng nghìn cây số đường ống gang dẻo, HDPE ngầm dưới lòng đất tạo ra rào cản gia nhập ngành tự nhiên tuyệt đối.
Đơn vị nào đã sở hữu mạng lưới tuyến ống truyền tải và phân phối tại địa bàn đó nghiễm nhiên nắm giữ quyền cung cấp dịch vụ dài hạn. Trên sàn chứng khoán Việt Nam, cấu trúc chuỗi giá trị ngành nước phân chia rõ nét thành hai mô hình vận hành kinh doanh:
Mô hình Bán buôn nước sạch tại nguồn (Wholesale Water Plants): Tiêu biểu là các nhà máy đặt tại thượng nguồn sông Đà, sông Đuống ở phía Bắc, hay cụm nhà máy nước mặt sông Đồng Nai, hồ Dầu Tiếng, Tân Hiệp tại phía Nam — với sự tham gia của mảng đầu tư tiện ích thuộc Cơ Điện Lạnh REE hay Nước Thủ Dầu Một (TDM). Các doanh nghiệp này chỉ xử lý nước thô thành nước sạch và bán sỉ qua đồng hồ tổng cho các đơn vị phân phối bán lẻ theo các hợp đồng bao tiêu sản lượng tối thiểu (Take-or-Pay). Ưu điểm vượt trội là bộ máy tinh gọn, không tốn nhân sự thu tiền lẻ, biên lợi nhuận gộp lên tới 50%–60% và gần như không chịu rủi ro thất thoát trên lưới phân phối.
Mô hình Tích hợp toàn trình từ Nhà máy đến Mạng lưới phân phối và Xử lý môi trường: Đây là mô hình của các công ty cấp nước cấp tỉnh (như BWE tại Bình Dương, DNP Water, hay các công ty cấp nước khu vực tại TP.HCM). Doanh nghiệp sở hữu chuỗi giá trị trọn vẹn từ trạm bơm nước thô, nhà máy xử lý đến từng đồng hồ hộ gia đình, đồng thời mở rộng sang mảng xử lý nước thải và rác thải công nghiệp.
Sự chênh lệch biên lợi nhuận còn đến từ cơ cấu khách hàng tiêu thụ. Theo khung pháp lý Thông tư 44/2021/TT-BTC của Bộ Tài chính và biểu giá của UBND các tỉnh, giá bán nước cho sản xuất công nghiệp và dịch vụ thương mại luôn được định giá cao gấp 1,5 đến 1,8 lần giá nước sinh hoạt hộ gia đình. Hơn nữa, khách hàng khu công nghiệp có sản lượng tiêu thụ lớn và lưu lượng chảy liên tục suốt 24/7, giúp tối ưu hóa công suất vận hành bể lọc. Do đó, các doanh nghiệp cấp nước tại các thủ phủ công nghiệp FDI như Bình Dương, Đồng Nai, Bà Rịa - Vũng Tàu, Bắc Ninh, Hải Phòng hưởng lợi kép cả về sản lượng tăng 7%–10%/năm lẫn đơn giá bán bình quân (ASP) vượt trội.
2. Tỷ lệ thất thoát nước không doanh thu (NRW): Đòn bẩy lợi nhuận ngầm dưới lòng đất
Thước đo kỹ thuật quan trọng bậc nhất khi phân tích doanh nghiệp ngành nước là Tỷ lệ thất thoát nước không tạo ra doanh thu (Non-Revenue Water — NRW) — phần chênh lệch giữa lượng nước sạch bơm ra khỏi nhà máy với lượng nước thực tế ghi nhận qua đồng hồ bán cho khách hàng.
Lượng nước thất thoát phát sinh từ rò rỉ ngầm qua mối nối ống cũ, nứt vỡ ống do sụt lún nền đất, hoặc sai số đồng hồ đo. Về mặt kinh tế học sản xuất, toàn bộ lượng nước rò rỉ dưới lòng đất đó đều đã tiêu tốn đầy đủ chi phí hóa chất keo tụ (phèn nhôm, PAC, Clo), chi phí điện năng bơm đẩy và đã được hạch toán đầy đủ vào giá vốn hàng bán trong kỳ. Vì vậy, mỗi 1% tỷ lệ thất thoát NRW giảm xuống sẽ chuyển hóa gần như trọn vẹn thành doanh thu thuần và lợi nhuận trước thuế mà doanh nghiệp không tốn thêm một đồng chi phí nguyên liệu đầu vào nào.
Nếu đầu thập niên 2000, tỷ lệ thất thoát nước đô thị tại Việt Nam lên tới 30%–35%, thì hiện nay mức trung bình toàn quốc đã giảm về khoảng 15%–17%. Cá biệt, tại Bình Dương (BWE), việc phân vùng áp lực tự động (DMA kết hợp điều khiển SCADA để đo lưu lượng dòng chảy ban đêm Minimum Night Flow) và thay thế đồng bộ ống gang dẻo, HDPE đã đưa tỷ lệ NRW xuống mức kỷ lục 5%–5,5% — tương đương các đô thị quản trị nước tốt nhất châu Á như Tokyo hay Singapore, mang lại thặng dư dòng tiền hàng trăm tỷ đồng mỗi năm.
3. Ba điểm nghẽn rủi ro: Độ trễ phê duyệt biểu giá, áp lực khấu hao giai đoạn đầu và an ninh nguồn nước thô
Dù mang tính phòng thủ cao, nhà đầu tư dài hạn vẫn cần lưu ý ba biến số rủi ro nội tại đặc thù của ngành:
Độ trễ hành chính trong lộ trình điều chỉnh giá nước: Dù Thông tư 44/2021/TT-BTC cho phép địa phương xây dựng lộ trình tăng giá nước định kỳ 5%–10%/năm để bù đắp chi phí đầu vào (nhất là khi biến số giá điện bán lẻ trong các ngành sản xuất liên tục tăng làm đội chi phí bơm đẩy chiếm 25%–30% giá thành), việc phê duyệt biểu giá mới thuộc thẩm quyền UBND tỉnh và rất nhạy cảm với bài toán kiểm soát CPI cùng an sinh xã hội. Nhiều địa phương đã giữ nguyên biểu giá nước suốt 4–5 năm liền, làm thu hẹp biên lợi nhuận của doanh nghiệp khi chi phí đầu vào leo thang.
Điểm trũng lợi nhuận khi đóng mới nhà máy và rủi ro tỷ giá nợ vay: Đầu tư tài sản cố định ngành nước diễn ra theo bậc thang (Step-function CAPEX). Khi nhà máy mới công suất 50.000–100.000 m³/ngày đêm vừa nghiệm thu đưa vào vận hành, chi phí khấu hao (chu kỳ 15–30 năm) và chi phí lãi vay lập tức được hạch toán thẳng vào báo cáo kết quả kinh doanh, trong khi sản lượng tiêu thụ thực tế cần 2–4 năm mới lấp đầy công suất thiết kế. Ngoài ra, các khoản vay ODA hay tín dụng quốc tế bằng ngoại tệ (USD, JPY, EUR) khiến doanh nghiệp đối mặt với rủi ro lỗ tỷ giá đánh giá lại nợ vay cuối kỳ.
Biến đổi khí hậu, xâm nhập mặn và an ninh nguồn nước mặt: Tương tự sự phụ thuộc vào thủy văn trong chu kỳ thời tiết El Niño và La Niña của ngành thủy điện, các nhà máy nước sinh hoạt phụ thuộc hoàn toàn vào nguồn nước mặt. Những đợt hạn mặn lịch sử tại lưu vực sông Tiền, sông Hậu hay hạ lưu sông Đồng Nai, sông Sài Gòn vào mùa khô đe dọa trực tiếp các trạm thu nước thô, buộc doanh nghiệp phải bỏ thêm vốn lớn xây hồ trữ nước thô dung tích hàng triệu mét khối hoặc dời trạm bơm lên thượng nguồn cách xa hàng chục cây số.
Tổng kết lại, ngành cấp nước sạch và hạ tầng môi trường đô thị tại Việt Nam mang đầy đủ diện mạo của một tài sản phòng thủ mẫu mực: dòng tiền kinh doanh dồi dào, biên lợi nhuận cao được bảo vệ bởi rào cản độc quyền tự nhiên và dư địa tăng trưởng tại các thủ phủ công nghiệp. Tỷ lệ chi trả cổ tức tiền mặt đều đặn 12%–18%/năm biến nhóm cổ phiếu này thành tài sản phòng thủ bền bỉ. Hiểu rõ chuỗi giá trị bán buôn hay bán lẻ, theo dõi sát tỷ lệ NRW và chọn thời điểm đầu tư khi doanh nghiệp bước qua đỉnh khấu hao nhà máy mới là chìa khóa để sở hữu một nguồn lợi nhuận ổn định qua mọi chu kỳ kinh tế.
- Biên lợi nhuận gộp ngành
- 40% - 55% (Nhà máy nước)
- Thất thoát nước (NRW)
- Giảm về 15% (Top đầu 5%)
- Lộ trình giá nước tỉnh
- Điều chỉnh 5% - 10%/năm
- Giá bán nước KCN / SX
- Cao gấp 1,5 - 1,8 lần hộ
- Khấu hao mạng lưới ống
- 15 - 30 năm vận hành
- Khung pháp lý giá nước
- Thông tư 44/2021/TT-BTC
Trong nhóm hạ tầng thiết yếu gồm điện, nước sạch và khu công nghiệp, bạn đánh giá cao nhất yếu tố nào khi chọn một cổ phiếu phòng thủ nắm giữ qua các chu kỳ suy thoái?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.