Ngành Giấy và Bao bì Việt Nam và chuỗi giá trị: Điểm nghẽn 70% giấy phế liệu OCC nhập khẩu, bùng nổ thương mại điện tử và làn sóng FDI dịch chuyển công nghệ
Đang xem bản đầy đủ — bình luận hiện xen giữa các mốc. Chỉ đọc nhật ký của tác giả
- +115/10/2026Phân tíchghi 15/10/2026 · 10:19
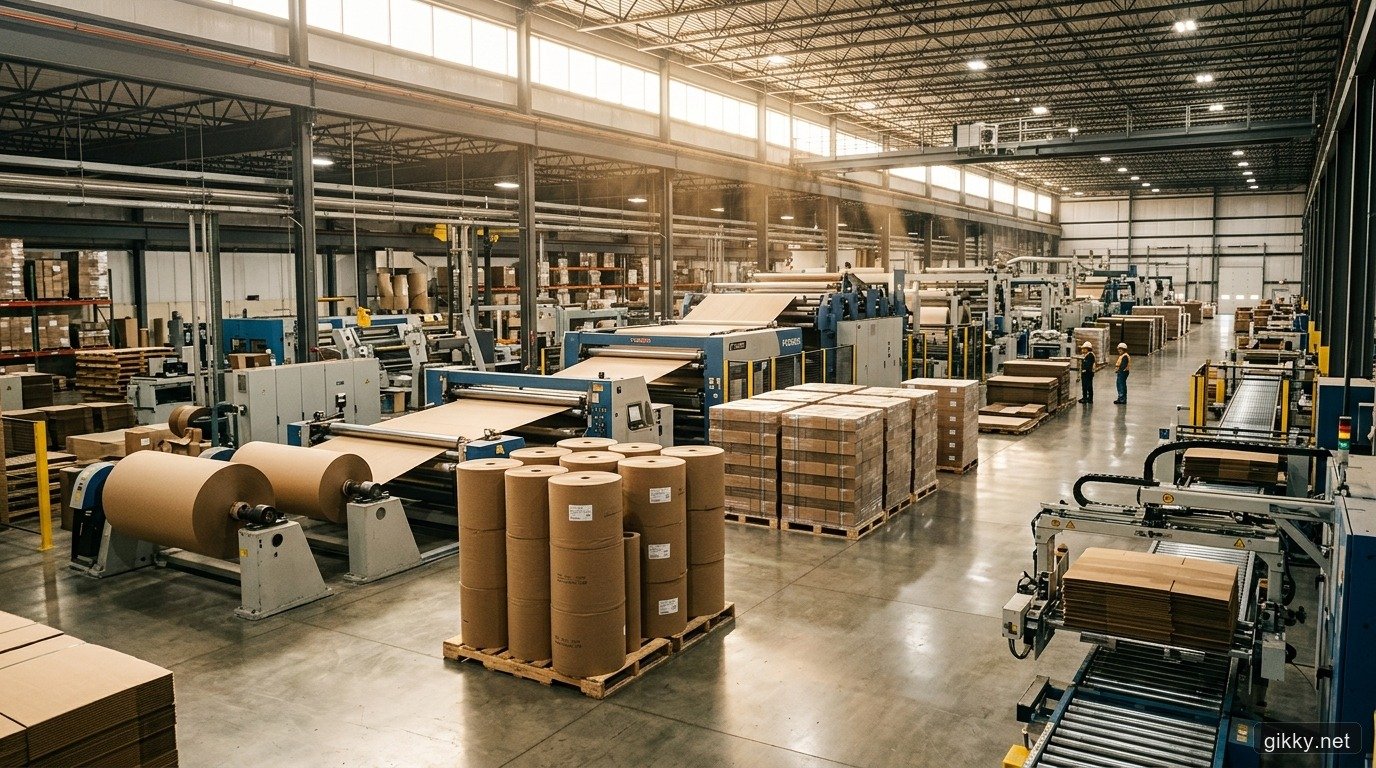
Trong bức tranh công nghiệp chế tạo và xuất khẩu của Việt Nam, giấy bao bì công nghiệp (bao gồm giấy sóng carton, giấy kraft, testliner, duplex) giữ vai trò như một hạ tầng phụ trợ nền tảng nhưng thường ít nhận được sự chú ý tương xứng. Bất kỳ một chiếc điện thoại Samsung, một đôi giày thể thao Nike, một kiện dệt may xuất khẩu, một container tôm đông lạnh hay hàng triệu đơn hàng thương mại điện tử (Shopee, TikTok Shop, Lazada) mỗi ngày đều không thể vận chuyển an toàn đến tay người tiêu dùng nếu thiếu đi lớp vỏ bảo vệ kiên cố của những thùng carton.
Sau hơn một thập kỷ thu hút dòng vốn đầu tư mạnh mẽ, Việt Nam hiện đã vươn lên trở thành quốc gia sản xuất giấy bao bì công nghiệp lớn nhất khu vực Đông Nam Á với sản lượng hàng năm vượt mốc 6 triệu tấn. Đáng chú ý, phân khúc giấy bao bì chiếm tới gần 85% tổng cơ cấu sản xuất và tiêu thụ của toàn ngành giấy cả nước, vượt xa giấy in viết (khoảng 8%) hay giấy tissue gia dụng (khoảng 7%). Tuy nhiên, đằng sau sự bùng nổ về sản lượng của một trung tâm sản xuất bao bì khu vực là bài toán nan giải về chuỗi cung ứng nguyên liệu và sự lép vế về thị phần trước khối ngoại.
Điểm nghẽn cấu trúc: Sự phụ thuộc 65% – 70% vào giấy phế liệu OCC nhập khẩu
Khác với các quốc gia Bắc Mỹ hay Bắc Âu sở hữu nguồn tài nguyên rừng bạt ngàn để chế biến bột giấy nguyên sinh (Virgin Pulp), Việt Nam có quỹ đất rừng manh mún và chi phí môi trường quản lý lâm sinh rất khắt khe. Do đó, hơn 90% sản lượng giấy bao bì trong nước được sản xuất từ công nghệ tái chế giấy phế liệu thu gom, với tên gọi kỹ thuật là OCC (Old Corrugated Containers).
Tuy nhiên, hệ thống thu gom và phân loại rác thải tại nguồn nội địa của Việt Nam hiện vẫn mang tính tự phát, phân tán qua mạng lưới người thu mua ve chai và các vựa phế liệu nhỏ lẻ. Tỷ lệ thu hồi giấy phế liệu trong nước chỉ đáp ứng được khoảng 30% đến 35% nhu cầu hoạt động của các nhà máy xeo giấy. Sự thiếu hụt này dẫn tới một nghịch lý lớn: một quốc gia sản xuất bao bì top đầu khu vực lại rơi vào tình trạng thiếu đói nguyên liệu đầu vào trầm trọng.
Hệ quả tất yếu là các doanh nghiệp sản xuất giấy bao bì buộc phải nhập khẩu từ 65% đến 70% lượng giấy phế liệu OCC (chủ yếu từ Mỹ, Châu Âu và Nhật Bản) với khối lượng lên tới 4 – 5 triệu tấn mỗi năm. Điểm nghẽn nguyên liệu này tương đồng với cấu trúc thâm hụt đầu vào ở nhiều ngành công nghiệp sản xuất khác của Việt Nam, như ngành nhựa và hóa dầu phụ thuộc tới 80% hạt nhựa nguyên sinh hay ngành thức ăn chăn nuôi phải nhập khẩu 80% ngô và đậu nành. Đây chính là điểm yếu cố hữu khiến biên lợi nhuận của toàn ngành giấy bao bì luôn chịu rủi ro rung lắc từ thị trường hàng hóa quốc tế.
Biến số giá OCC thế giới, cước vận tải biển và rủi ro tỷ giá
Trong cơ cấu giá thành sản xuất giấy cuộn công nghiệp, chi phí nguyên liệu giấy phế liệu OCC chiếm tỷ trọng áp đảo từ 55% đến 65%. Do đó, hiệu quả kinh doanh của các nhà máy sản xuất giấy phụ thuộc mật thiết vào biến động giá OCC xuất khẩu tại các cảng bờ Tây nước Mỹ và châu Âu.
Chỉ cần một biến động tăng giá của nguyên liệu thô trên thị trường toàn cầu hoặc tình trạng đứt gãy logistics vận tải biển cũng đủ để làm co hẹp biên lợi nhuận gộp của các nhà sản xuất giấy nội địa. Cụ thể, các nhà máy giấy phải đối mặt với ba biến số vĩ mô đan xen:
- Giá OCC FOB quốc tế: Nguồn cung phế liệu tại các nước phát triển biến động theo mức độ chi tiêu tiêu dùng cá nhân và hoạt động đóng gói hàng hóa. Khi kinh tế phương Tây chậm lại, lượng giấy phế thải thu gom sụt giảm đẩy giá bán OCC tăng cao.
- Cước vận tải biển container: Như đã phân tích trong bài học về dòng chảy thương mại container rỗng, giấy phế liệu OCC là mặt hàng hàng rời chuyên tận dụng các vỏ container rỗng quay đầu về châu Á với giá cước rẻ. Khi chuỗi cung ứng hàng hải đứt gãy hoặc cước tàu biển tăng vọt, chi phí đưa OCC về các cảng Cát Lái, Cái Mép hay Hải Phòng lập tức đội lên hàng chục USD mỗi tấn.
- Rủi ro tỷ giá USD/VND: Các doanh nghiệp phải chi trả bằng đồng USD để thanh toán các lô hàng OCC nhập khẩu, trong khi thành phẩm giấy cuộn hoặc thùng carton bán cho các nhà máy gia công điện tử, dệt may trong nước chủ yếu được thanh toán bằng tiền đồng. Mỗi đợt tỷ giá USD/VND leo thang đều bào mòn trực tiếp vào lợi nhuận tài chính của doanh nghiệp.
Làn sóng thâm nhập của khối FDI và thế trận cạnh tranh
Một bước ngoặt lớn làm thay đổi hoàn toàn cục diện ngành giấy Việt Nam diễn ra từ năm 2018, khi Trung Quốc thực thi chính sách "Kiếm Quốc" (National Sword) cấm nhập khẩu rác thải và phế liệu rắn vào đại lục. Để duy trì nguồn cung nguyên liệu bột giấy tái chế cho thị trường nội địa tỷ dân, các tập đoàn giấy hàng đầu Trung Quốc và Đông Á (như Nine Dragons Paper, Lee & Man, Cheng Loong, SCG Packaging) đã đẩy mạnh làn sóng dịch chuyển địa bàn sang Việt Nam.
Hàng loạt tổ hợp liên hợp sản xuất giấy quy mô hàng nghìn tỷ đồng mọc lên tại Bình Dương, Hậu Giang, Tiền Giang, Bắc Ninh. Hiện nay, khối doanh nghiệp FDI đã kiểm soát hơn 50% tổng công suất sản xuất giấy bao bì toàn quốc. Họ sở hữu những lợi thế cạnh tranh áp đảo:
- Quy mô vốn rẻ và mạng lưới thu gom toàn cầu: Doanh nghiệp FDI có sẵn văn phòng thu mua trực tiếp phế liệu tại Mỹ và EU, đàm phán hợp đồng khối lượng lớn với giá chiết khấu tối ưu.
- Công nghệ xeo giấy tốc độ cao: Các dây chuyền giấy cuộn thế hệ mới của FDI sở hữu khổ rộng trên 6 mét, tốc độ xeo vượt 1.000 mét/phút, giúp giảm tiêu hao điện năng và hơi nóng trên mỗi tấn sản phẩm.
- Mối liên kết chuỗi cung ứng FDI: Các tập đoàn FDI có sẵn hợp đồng cung cấp bao bì toàn cầu cho các chuỗi sản xuất điện tử, phụ tùng và bán lẻ xuyên biên giới đặt nhà máy tại Việt Nam.
Đứng trước sức ép cạnh tranh khốc liệt, các doanh nghiệp sản xuất giấy nội địa (tiêu biểu như Đông Hải Bến Tre - DHC, Giấy Sài Gòn, HAPACO) buộc phải lựa chọn chiến lược thích ứng linh hoạt. Thay vì đối đầu trực diện về quy mô sản lượng giấy cuộn đại trà, họ đẩy mạnh đầu tư mô hình khép kín từ khâu xeo giấy đến phân xưởng in ấn và dán thùng carton hoàn chỉnh (Packaging Converter). Đồng thời, các đơn vị nội địa tập trung khai thác các thị trường ngách có giá trị gia tăng cao như bao bì chống thấm cho thủy sản xuất khẩu, bao bì carton chịu lực cho trái cây tươi và các đơn hàng may mặc đòi hỏi thời gian giao hàng gấp rút.
Rào cản môi trường và xu hướng chuyển dịch bao bì xanh (Plastic-to-Paper)
Bên cạnh cuộc đua công nghệ, yếu tố môi trường đang trở thành bài toán sinh tử quyết định sự sống còn của các nhà sản xuất giấy. Ngành công nghiệp sản xuất giấy là một trong những ngành có cường độ tiêu thụ nước mặt và phát sinh lưu lượng nước thải lớn nhất trong lĩnh vực chế biến chế tạo. Nước thải từ quá trình nấu bột và tẩy rửa sợi giấy chứa hàm lượng cao các chất hữu cơ COD, BOD và dư lượng hóa chất.
Rào cản gia nhập ngành hiện nay không chỉ dừng lại ở quy mô vốn đầu tư ban đầu hàng nghìn tỷ đồng, mà then chốt là năng lực đáp ứng các tiêu chuẩn xả thải khắt khe theo quy chuẩn của Bộ Tài nguyên và Môi trường. Các nhà máy giấy không đầu tư bài bản hệ thống xử lý nước thải tuần hoàn khép kín sẽ đối mặt với nguy cơ bị đình chỉ hoạt động hoặc không được cấp phép mở rộng công suất.
Đồng thời, áp lực xanh hóa từ các thị trường nhập khẩu chủ lực như Liên minh Châu Âu (EU) và Mỹ đang đặt ra những tiêu chuẩn khắt khe mới. Các nhà sản xuất bao bì giấy phục vụ hàng xuất khẩu phải sở hữu chứng chỉ chuỗi hành trình sản phẩm FSC (Forest Stewardship Council) để chứng minh nguồn gốc nguyên liệu bền vững, cũng như thực hiện kiểm kê khí nhà kính nhằm đáp ứng các tiêu chuẩn ESG của khách hàng quốc tế.
Ở chiều hướng tích cực, xu hướng toàn cầu thay thế đồ nhựa dùng một lần bằng vật liệu giấy phân hủy sinh học (Plastic-to-Paper) đang mở ra không gian tăng trưởng dài hạn cho ngành bao bì. Cùng với sự bùng nổ của thương mại điện tử và dịch vụ giao hàng nhanh, nhu cầu thùng carton tái chế và túi giấy chất lượng cao dự báo tiếp tục duy trì mức tăng trưởng 8% – 10% mỗi năm, mang lại dư địa phát triển vững chắc cho các đơn vị làm chủ công nghệ sản xuất sạch.
Lời kết: Nâng tầm chuỗi giá trị và kinh tế tuần hoàn
Ngành giấy và bao bì Việt Nam đang đứng trước bước ngoặt chuyển đổi mô hình từ tăng trưởng dựa vào mở rộng công suất sang nâng cao giá trị gia tăng và tiêu chuẩn môi trường. Trong bối cảnh nguồn cung giấy phế liệu OCC toàn cầu ngày càng bị thắt chặt bởi các quy định thương mại xanh, bài toán tự chủ nguyên liệu nội địa cần được giải quyết thông qua việc chuyên nghiệp hóa mạng lưới thu gom và phân loại rác thải tại nguồn.
Doanh nghiệp nào chủ động thiết lập được chuỗi liên kết khép kín, tối ưu hóa hiệu suất sử dụng năng lượng, xử lý nước thải tuần hoàn và đón đầu xu hướng bao bì bền vững sẽ nắm giữ lợi thế lâu dài, tiếp tục đóng vai trò là bệ đỡ vững chắc cho các ngành hàng xuất khẩu mũi nhọn của nền kinh tế Việt Nam.
- Sản lượng bao bì
- Hơn 6 triệu tấn/năm
- Phụ thuộc nhập khẩu
- 65 - 70% giấy vụn OCC
- Cơ cấu tiêu thụ
- 85% là giấy bao bì
- Thị phần doanh nghiệp
- FDI chiếm hơn 50%
- Động lực tăng trưởng
- Xuất khẩu & E-commerce
- Rào cản sinh tử
- Xử lý nước thải & ESG
Trước làn sóng đầu tư của các tập đoàn giấy ngoại và áp lực chuẩn xanh ESG, bạn đánh giá doanh nghiệp nội địa cần lợi thế nào để giữ vững thị phần bao bì trong nước?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.