Cuộc đua tăng vốn nghìn tỷ của các công ty chứng khoán: Khi mảng môi giới về 0 đồng và canh bạc mở rộng room Margin
- +111/10/2026Thời sựghi 11/10/2026 · 16:50
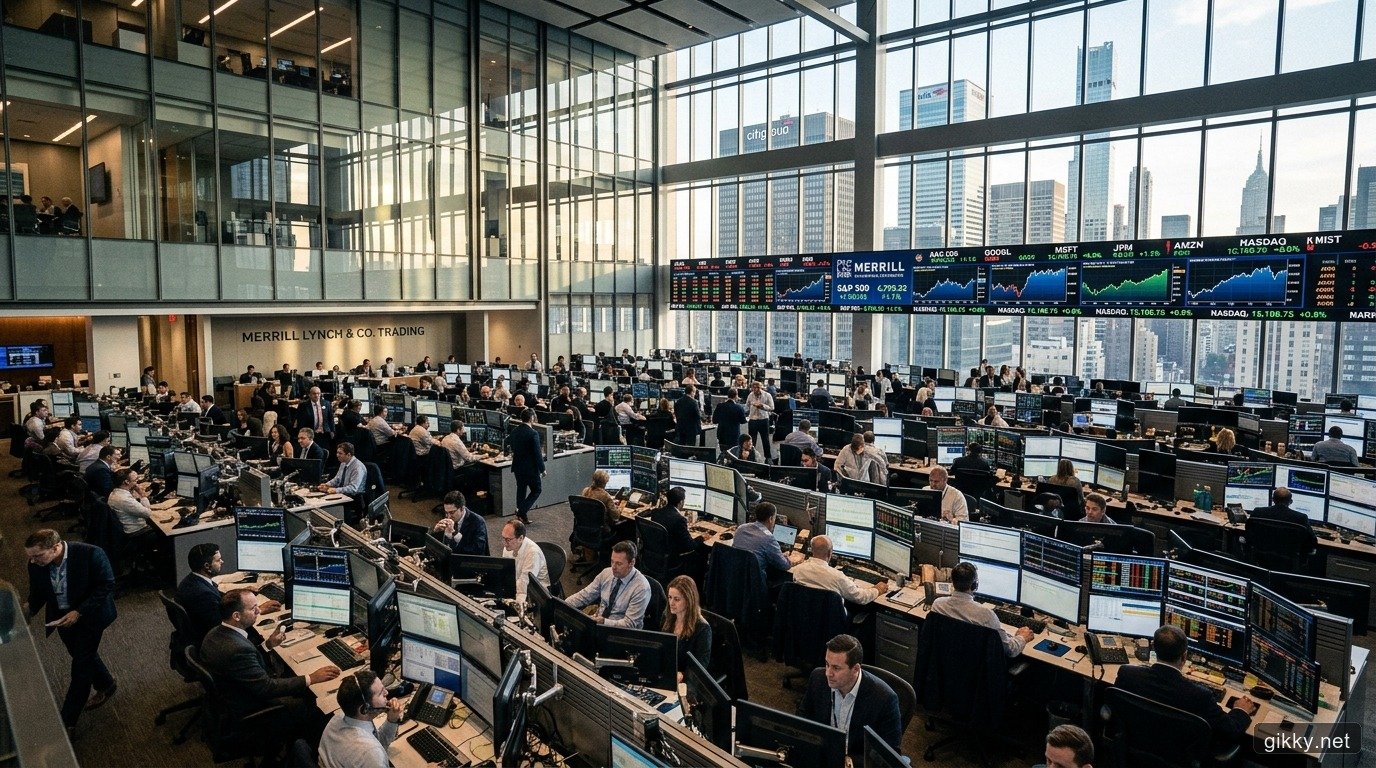
Thị trường chứng khoán Việt Nam đang chứng kiến một cuộc chạy đua chưa từng có về quy mô tài chính: làn sóng tăng vốn điều lệ dồn dập của các công ty chứng khoán (CTCK). Hàng loạt tên tuổi đầu ngành như SSI, TCBS, VNDirect, VPBankS, HSC, SHS hay VIX liên tục triển khai các phương án phát hành thêm cổ phiếu bằng quyền mua, chia cổ tức hoặc chào bán riêng lẻ cho cổ đông chiến lược.
Quy mô vốn điều lệ và vốn chủ sở hữu của nhóm dẫn đầu hiện đã vượt mốc 15.000 đến 20.000 tỷ đồng. Con số này không chỉ đưa các định chế tài chính chứng khoán lên một tầm vóc mới, mà thậm chí còn vượt qua quy mô vốn của nhiều ngân hàng thương mại cổ phần tầm trung trên thị trường.
Đằng sau những bản kế hoạch tăng vốn nghìn tỷ được thông qua tại các kỳ đại hội cổ đông không đơn thuần là tham vọng bành trướng thương hiệu. Đó là một sự chuyển dịch mang tính sống còn về mô hình kinh doanh, khi nguồn thu truyền thống bị bào mòn và một cuộc chơi mới với yêu cầu an toàn tài chính khắt khe hơn đang bắt đầu định hình.
Sự thoái trào của mảng môi giới và làn sóng "Zero Fee"
Trong suốt hai thập kỷ hình thành và phát triển của thị trường chứng khoán, phí giao dịch môi giới luôn đóng vai trò là nguồn thu nhập cốt lõi, đóng góp từ 30% đến 50% tổng doanh thu hoạt động của các CTCK. Tuy nhiên, sự gia nhập mạnh mẽ của các công ty chứng khoán có vốn đầu tư nước ngoài và các định chế công nghệ mới đã châm ngòi cho cuộc chiến Zero Fee — miễn phí giao dịch trọn đời hoặc miễn phí có thời hạn.
Khi người dùng ngày càng nhạy cảm với chi phí giao dịch, các công ty chứng khoán truyền thống buộc phải bước vào cuộc đua hạ phí để bảo vệ thị phần. Hệ quả tất yếu là biên lợi nhuận của mảng môi giới bị thu hẹp nghiêm trọng, nhiều đơn vị ghi nhận biên lãi gộp mảng này tiệm cận về mức 0 đồng sau khi trừ chi phí nhân sự môi giới và chi phí hoàn trả sở giao dịch.
Môi giới chứng khoán giờ đây đã chính thức chuyển đổi công năng: từ một nguồn thu chủ lực trở thành chi phí thu hút khách hàng (Customer Acquisition Cost - CAC). Các công ty chấp nhận không lấy lãi từ phí giao dịch để đổi lấy một tệp nhà đầu tư mở tài khoản khổng lồ, qua đó tạo phễu để phân phối các sản phẩm tài chính khác mang lại biên lợi nhuận cao hơn.
Cơn khát room Margin: Nguồn sống quyết định biên lợi nhuận
Khi mảng môi giới không còn đóng vai trò tạo ra thặng dư, cho vay giao dịch ký quỹ (margin) vươn lên trở thành trụ cột sinh lời lớn nhất cho các công ty chứng khoán. Với mức lãi suất cho vay dao động từ 11% đến 14%/năm, trong khi chi phí huy động vốn chỉ khoảng 5% đến 7%/năm, mảng margin mang lại biên lãi thuần vượt trội so với hầu hết các hoạt động kinh doanh khác.
Tuy nhiên, Luật Chứng khoán và các quy định an toàn tài chính hiện hành đặt ra một giới hạn cứng: Tổng dư nợ cho vay margin của một CTCK không được phép vượt quá 200% vốn chủ sở hữu. Rào cản tỷ lệ này đồng nghĩa với việc quy mô cho vay của mỗi công ty bị khống chế trực tiếp bởi bộ đệm vốn tự có.
Trong bối cảnh dư nợ margin toàn thị trường liên tục leo dốc và lập đỉnh mới quanh mốc 220.000 đến 240.000 tỷ đồng, hầu hết các CTCK lớn đều rơi vào tình trạng kịch trần cho vay khi tỷ lệ dư nợ chạm ngưỡng 180% đến 190% vốn chủ sở hữu. Do đó, tăng vốn chủ sở hữu trở thành con đường duy nhất để các định chế tài chính này nới rộng room cấp margin, tiếp tục giải ngân phục vụ nhu cầu đòn bẩy của nhà đầu tư và bảo toàn nguồn thu lãi vay.
Song song với việc bơm vốn, quy trình kiểm soát rủi ro đòn bẩy cũng trở nên sống còn hơn bao giờ hết. Nhà đầu tư có thể tìm hiểu thêm về cơ chế Call Margin và quy trình bán giải chấp bắt buộc để hiểu rõ cách các công ty chứng khoán tự động thu hồi vốn và giảm thiểu rủi ro nợ xấu khi thị trường biến động mạnh.
Đón đầu sóng nâng hạng và bài toán bảo lãnh Non-prefunding
Một động lực chiến lược khác thúc đẩy cuộc chạy đua tăng vốn là việc đáp ứng khung pháp lý mới để phục vụ mục tiêu nâng hạng thị trường từ cận biên lên mới nổi theo tiêu chuẩn của FTSE Russell. Cột mốc quan trọng nhất là việc ban hành Thông tư 68/2024/TT-BTC, chính thức cho phép nhà đầu tư tổ chức nước ngoài thực hiện giao dịch mua cổ phiếu mà không cần ký quỹ 100% tiền mặt trước khi đặt lệnh (cơ chế Non-prefunding - NPS).
Mặc dù việc xóa bỏ yêu cầu ký quỹ trước tạo ra lực hút mạnh mẽ đối với các quỹ đầu tư quốc tế, nó đồng thời dịch chuyển toàn bộ rủi ro thanh toán về phía các công ty chứng khoán. Việc triển khai cơ chế này đã được làm rõ chi tiết qua bài viết về cơ chế bỏ ký quỹ 100% tiền mặt và sự dịch chuyển rủi ro thanh toán sang các CTCK.
Theo quy định, CTCK phải đứng ra chịu trách nhiệm thanh toán toàn bộ giá trị giao dịch vào ngày T+2 nếu tổ chức ngoại không thực hiện đầy đủ nghĩa vụ chuyển tiền. Trong trường hợp xảy ra vi phạm nghĩa vụ thanh toán, CTCK buộc phải dùng chính nguồn vốn tự có để ứng trước và đưa số cổ phiếu đó vào tài khoản tự doanh để xử lý bán ra thu hồi tiền.
Để đảm bảo an toàn hoạt động và duy trì tỷ lệ an toàn tài chính theo quy định của cơ quan quản lý, chỉ những CTCK sở hữu quy mô vốn hàng chục nghìn tỷ đồng mới đủ năng lực cấp hạn mức thanh toán hàng trăm triệu USD mỗi phiên cho các tổ chức nước ngoài. Nền tảng vốn lớn vì thế đã trở thành điều kiện tiên quyết để tham gia vào phân khúc khách hàng tổ chức toàn cầu.
Đi kèm với quy mô vốn, tốc độ xử lý và hạ tầng công nghệ đặt lệnh cũng là yếu tố quyết định hiệu quả phân bổ nguồn vốn. Độc giả quan tâm đến kỹ thuật giao dịch có thể xem thêm bài viết về đặc tính của các loại lệnh giao dịch chứng khoán và cách kiểm soát trượt giá để tối ưu hóa chi phí thực thi trên thị trường.
Canh bạc pha loãng EPS và bài toán hiệu suất ROE
Mặc dù tăng vốn mang lại nguồn lực dồi dào, việc mở rộng quy mô quá nhanh cũng đặt ra những áp lực tài chính không nhỏ cho chính doanh nghiệp và cổ đông hiện hữu. Rủi ro rõ ràng nhất là hiện tượng pha loãng thu nhập trên mỗi cổ phần (EPS) khi lượng cổ phiếu lưu hành gia tăng đột biến sau các đợt phát hành quyền mua hoặc chia tách.
Nếu thanh khoản toàn thị trường tiếp tục duy trì ở mức trung bình từ 15.000 đến 18.000 tỷ đồng/phiên và không xuất hiện các đợt bùng nổ thanh khoản tương xứng, dư nợ margin mới sẽ khó được giải ngân hết. Khi nguồn vốn mở rộng không tìm được điểm hấp thụ sinh lời, các CTCK sẽ đối mặt với bài toán ứ đọng vốn và phải chấp nhận gửi tiền ngắn hạn tại các ngân hàng với lãi suất khiêm tốn 4% đến 5%/năm.
Hệ quả trực tiếp là tỷ suất sinh lời trên vốn chủ sở hữu (ROE) sẽ bị kéo giảm mạnh mẽ từ mức cao 18% đến 22% trong các giai đoạn bùng nổ xuống chỉ còn 8% đến 12%. Điều này làm giảm hiệu quả sử dụng đồng vốn của cổ đông và trực tiếp tác động đến định giá P/E và P/B của cổ phiếu ngành chứng khoán.
Lời kết: Cuộc thanh lọc vị thế trong chu kỳ mới
Cuộc đua tăng vốn nghìn tỷ đang tái định hình toàn bộ cấu trúc ngành chứng khoán Việt Nam. Khoảng cách giữa nhóm CTCK Top đầu sở hữu nguồn lực vốn khủng cùng sự hậu thuẫn từ hệ sinh thái ngân hàng mẹ với nhóm công ty quy mô nhỏ đang ngày càng nới rộng.
Mô hình CTCK dựa vào số đông nhân viên môi giới đang dần nhường chỗ cho mô hình định chế tài chính công nghệ lấy năng lực cấp vốn, quản trị rủi ro thanh khoản và sản phẩm tài chính toàn diện làm trọng tâm. Chuẩn bị nguồn vốn dày là bước đi bắt buộc để đón sóng nâng hạng, nhưng khả năng tối ưu hóa chi phí vốn và kiểm soát chất lượng danh mục cho vay mới là thước đo thực sự phân định kẻ chiến thắng trong chu kỳ mới.
- Vốn điều lệ Top đầu
- 15.000 - 20.000 tỷ đ
- Trần cho vay Margin
- Tối đa 200% Vốn CSH
- Dư nợ Margin toàn TT
- 220.000 - 240.000 tỷ đ
- Lãi suất cho vay
- 11% - 14%/năm
- Xu hướng phí môi giới
- Cuộc chiến Zero Fee
- Áp lực tài chính
- Pha loãng EPS và ROE
Trước làn sóng tăng vốn ồ ạt của các công ty chứng khoán, bạn nhìn nhận đây là bước chuẩn bị đón sóng thanh khoản nâng hạng hay rủi ro pha loãng giá trị cổ phiếu khi thị trường đi ngang?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.