Bỏ ký quỹ 100% trước giao dịch (Non-prefunding): Khối ngoại được gỡ trói, nhưng rủi ro thanh toán chuyển sang ai?
- +125/09/2026Th?i s?ghi 25/09/2026 · 16:52 · Đã sửa bởi gikky · Đội ngũ vào 25/09/2026 · 20:30 ·
Bộ Tài chính vừa chính thức ban hành Thông tư 68/2024/TT-BTC, sửa đổi và bổ sung bốn thông tư quy định về giao dịch chứng khoán, lưu ký và bù trừ thanh toán. Điểm nhấn mang tính bước ngoặt của văn bản pháp lý này là chính thức xóa bỏ yêu cầu ký quỹ 100% tiền mặt trước khi đặt lệnh mua (cơ chế Non-prefunding Settlement - NPS) áp dụng riêng cho nhóm nhà đầu tư tổ chức nước ngoài (Foreign Institutional Investors - FII).
Đây được đánh giá là nút thắt kỹ thuật lớn nhất tồn tại suốt nhiều năm qua, rào cản chính khiến các tổ chức xếp hạng uy tín toàn cầu như FTSE Russell liên tục trì hoãn việc nâng hạng thị trường chứng khoán Việt Nam từ nhóm Cận biên (Frontier Market) lên Mới nổi thứ cấp (Secondary Emerging Market). Tuy nhiên, đằng sau sự hân hoan về viễn cảnh dòng vốn ngoại hàng tỷ USD quay trở lại, một bài toán tài chính cốt lõi cần được mổ xẻ sòng phẳng: Rủi ro không bao giờ tự nhiên biến mất; khi khối ngoại được cởi trói, rủi ro thanh toán thực chất đã chuyển dịch về đâu?
1. Nghịch lý ký quỹ cũ và rào cản dòng vốn quốc tế
Để hiểu vì sao Thông tư 68 lại tạo nên cơn chấn động, cần nhìn lại thực trạng giao dịch khắt khe trước đây. Theo luật cũ, một quỹ đầu tư ngoại muốn mua 1.000 tỷ đồng cổ phiếu thì đúng vào giây phút ấn nút gửi lệnh (T+0), trong tài khoản chứng khoán mở tại Việt Nam bắt buộc phải có đủ 100% số tiền mặt tương ứng.
Quy định này hoàn toàn đi ngược lại thông lệ quốc tế và tạo ra ba điểm nghẽn nghiêm trọng:
- Lãng phí chi phí cơ hội vốn: Các quỹ đầu tư toàn cầu quản lý hàng tỷ USD không bao giờ để tiền nằm yên dưới dạng tiền mặt không sinh lãi. Việc phải chuyển tiền về Việt Nam trước nhiều ngày để nằm chờ lệnh khớp làm suy giảm hiệu suất sinh lời của quỹ.
- Rủi ro biến động tỷ giá hối đoái: Quỹ phải đổi USD sang VND để ký quỹ. Nếu lệnh mua không khớp hoặc chỉ khớp một phần, lượng tiền dư thừa lại phải chuyển đổi ngược lại, gánh chịu hai lần phí chênh lệch giá mua - bán ngoại tệ (FX Spread) cùng rủi ro tỷ giá biến động trong thời gian chờ đợi.
- Lệch pha múi giờ và chu trình thanh toán: Các ngân hàng lưu ký toàn cầu (Custodian Banks) tại New York hay London có quy trình phê duyệt lệnh và chuyển tiền chênh lệch múi giờ so với Việt Nam (T+2 theo cơ chế DVP - Delivery Versus Payment). Việc bắt buộc có tiền ngay lúc đặt lệnh là điều bất khả thi đối với các quỹ tương hỗ quy mô lớn.
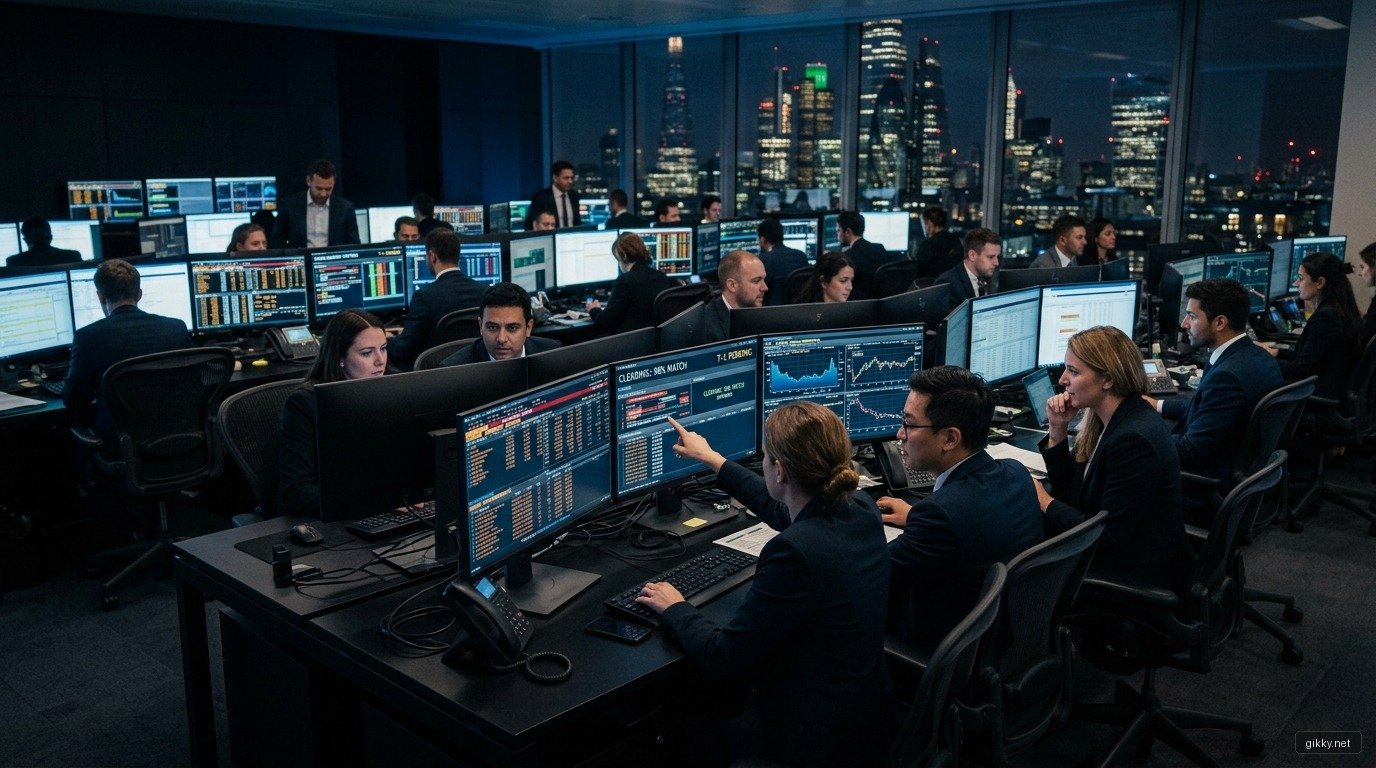
2. Cơ chế Non-prefunding vận hành ra sao?
Theo cơ chế mới tại Thông tư 68, tổ chức nước ngoài được phép đặt lệnh mua chứng khoán mà không cần có đủ 100% tiền mặt tại thời điểm khớp lệnh. Quy trình được phân định rõ ràng qua các bước:
- Đánh giá hạn mức tín nhiệm: Công ty chứng khoán (CTCK) sẽ tự đánh giá năng lực tài chính, xếp hạng tín nhiệm và lịch sử giao dịch của từng khách hàng tổ chức để cấp một hạn mức giao dịch không ký quỹ phù hợp.
- Xác nhận giao dịch và nghĩa vụ chuyển tiền: Sau khi lệnh mua khớp trên sở giao dịch (T+0), ngân hàng lưu ký của khối ngoại nhận được kết quả và có nghĩa vụ chuyển đủ tiền vào tài khoản thanh toán trước 09:30 sáng ngày T+2.
- Bù trừ thanh toán DVP: Tiền và cổ phiếu được VSDC thực hiện giao nhận đồng thời vào chiều ngày T+2 theo chuẩn mực quốc tế.
3. Bóc tách rủi ro: Khi rủi ro thanh toán đổ dồn lên vai CTCK
Về bản chất kế toán và quản trị rủi ro, Non-prefunding không hề triệt tiêu rủi ro thanh toán (Settlement Risk); nó chỉ chuyển dịch toàn bộ gánh nặng này từ tài khoản của quỹ ngoại sang bảng cân đối kế toán của công ty chứng khoán.
Kịch bản nguy hiểm nhất mà các nhà quản trị rủi ro lo ngại là sự kiện mất khả năng thanh toán (Fail to Settle): Giả sử vào sáng ngày T+2, quỹ ngoại gặp sự cố thanh khoản toàn cầu, biến cố pháp lý hoặc từ chối chuyển tiền để thanh toán cho lô cổ phiếu 1.000 tỷ đồng đã mua:
- Nghĩa vụ bảo lãnh vô điều kiện: Để bảo đảm tính liên tục và an toàn của toàn hệ thống thanh toán bù trừ, CTCK nơi mở tài khoản cho quỹ ngoại bắt buộc phải dùng nguồn vốn tự có của mình nộp đủ tiền mặt cho Tổng công ty Lưu ký và Bù trừ Chứng khoán (VSDC) đúng hạn định.
- Xử lý tài sản tồn đọng: Lô cổ phiếu đó sẽ được chuyển giao về tài khoản tự doanh của chính CTCK. Sau đó, CTCK buộc phải bán giải chấp lượng cổ phiếu này ra thị trường tự do để thu hồi vốn.
- Rủi ro thị trường và biến động giá (Market Risk): Trong trường hợp thị trường chung xuất hiện thông tin tiêu cực và giá cổ phiếu lao dốc giảm sàn liên tiếp từ ngày T+0 đến khi bán giải chấp xong, CTCK sẽ phải tự gánh chịu toàn bộ khoản lỗ chênh lệch giá. Một vài thương vụ thanh toán thất bại quy mô lớn hoàn toàn có thể xóa sạch lợi nhuận cả năm của một công ty chứng khoán tầm trung.
4. Cuộc chơi phân hóa khốc liệt: Sân chơi riêng của các "ông lớn"
Chính vì rủi ro chuyển giao này quá lớn, cơ chế Non-prefunding sẽ tạo ra một cuộc thanh lọc và phân hóa giai tầng gay gắt trong bức tranh ngành chứng khoán Việt Nam:
Chỉ những CTCK sở hữu vốn chủ sở hữu hàng chục nghìn tỷ đồng, hệ thống quản trị rủi ro thời gian thực đạt chuẩn quốc tế, hoặc các CTCK có công ty mẹ là các định chế tài chính đa quốc gia hùng mạnh (như SSI, Mirae Asset, VPS, TCBS, VNDirect, HSC, KIS, Maybank...) mới đủ hạn mức bảo lãnh và năng lực tài chính để đứng ra nhận diện rủi ro cho các quỹ ngoại.
Ngược lại, các công ty chứng khoán vừa và nhỏ có nguồn vốn mỏng sẽ hoàn toàn đứng ngoài lề miếng bánh béo bở phục vụ khối ngoại. Khoảng cách về thị phần môi giới thể chế giữa nhóm dẫn đầu và nhóm bám đuổi sẽ tiếp tục giãn rộng một cách không thể đảo ngược.
5. Tác động thị trường và bài học kỳ vọng cho nhà đầu tư
Việc ban hành Thông tư 68 là điều kiện cần bắt buộc để tổ chức xếp hạng FTSE Russell có đủ cơ sở pháp lý và dữ liệu thực tế xem xét nâng hạng Việt Nam trong các kỳ đánh giá tới. Dự kiến, nếu được chấp thuận, thị trường có thể đón nhận dòng vốn thụ động (Passive Inflow) từ các quỹ ETF quy mô từ 800 triệu đến 1,5 tỷ USD, đi kèm dòng vốn chủ động (Active Inflow) lớn gấp nhiều lần.
Tuy nhiên, nhà đầu tư cá nhân cần giữ một cái đầu lạnh và tránh rơi vào cái bẫy FOMO ngắn hạn:
- Quy trình triển khai có độ trễ: Sau khi thông tư ban hành, các quỹ ngoại và ngân hàng lưu ký toàn cầu vẫn cần từ 1 đến 3 tháng để hoàn tất đàm phán hợp đồng song phương, thống nhất điều khoản bồi thường rủi ro và kiểm thử tích hợp hệ thống công nghệ. Dòng tiền lớn sẽ không thể chảy vào ngay lập tức trong một sớm một chiều.
- Bản chất chọn lọc của dòng vốn ngoại: Các quỹ quốc tế khi giải ngân vào thị trường mới nổi sẽ chỉ tập trung vào nhóm cổ phiếu vốn hóa lớn (Large-cap), thanh khoản dồi dào, quản trị minh bạch và còn room cho khối ngoại. Sẽ không có chuyện dòng tiền ngoại mua dàn trải kéo toàn bộ thị trường đi lên.
Gỡ bỏ nút thắt ký quỹ 100% là bước đi dũng cảm và đúng đắn để nâng tầm cấu trúc thị trường chứng khoán Việt Nam lên chuẩn mực toàn cầu. Nhưng một khi thị trường mở cửa rộng hơn cho thế giới, luật chơi tài chính cũng sẽ trở nên chuyên nghiệp, khốc liệt và kỷ luật hơn bao giờ hết.
- Quy định cũ
- Ký quỹ 100% tiền mặt
- Cơ chế mới (NPS)
- Miễn ký quỹ trước lệnh
- Đối tượng áp dụng
- Tổ chức nước ngoài
- Đơn vị chịu rủi ro
- Công ty chứng khoán
- Mục tiêu kỹ thuật
- Tiêu chí nâng hạng FTSE
Khi các công ty chứng khoán phải đứng ra bảo lãnh thanh toán cho khối ngoại, bạn nghĩ chi phí rủi ro này có bị chuyển dịch sang nhà đầu tư cá nhân?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.