Coteccons (CTD) và bài toán sinh tồn ngành xây dựng: Kỷ luật trích lập nợ xấu và bước ngoặt dòng vốn FDI
- +116/10/2026Phân tíchghi 16/10/2026 · 10:17
Nhìn lại lịch sử ngành xây dựng dân dụng và công nghiệp Việt Nam trong một thập kỷ qua, hiếm có cặp kỳ phùng địch thủ nào để lại nhiều dấu ấn sâu đậm như Công ty Cổ phần Xây dựng Coteccons (mã CTD) và Công ty Cổ phần Tập đoàn Xây dựng Hòa Bình (mã HBC). Ở giai đoạn hoàng kim 2016 – 2018, hai tên tuổi này gần như thâu tóm toàn bộ các đại dự án cao ốc biểu tượng từ Bắc chí Nam, với doanh thu mỗi bên lên tới gần một tỷ USD mỗi năm và biên lợi nhuận gộp từng có lúc chạm mốc 8% đến 9%.
Thế nhưng, bước sang năm 2026, cục diện đã hoàn toàn rẽ sang hai hướng trái ngược. Trong khi Hòa Bình phải ngậm ngùi rời sàn HOSE để xuống giao dịch trên UPCoM với gánh nặng lỗ lũy kế hàng nghìn tỷ đồng và khối nợ phải thu khó đòi kéo dài đè nặng (như đã ghi nhận trong biên niên sử các giai đoạn thăng trầm của chứng khoán Việt Nam), thì Coteccons vẫn vững vàng trụ hạng trên sàn HOSE. Doanh nghiệp duy trì lượng hợp đồng chuyển tiếp (Backlog) vượt 25.000 tỷ đồng cùng lượng tiền mặt và tiền gửi ngân hàng dồi dào xấp xỉ 4.000 tỷ đồng. Điều gì trong tư duy quản trị rủi ro tài chính và chiến lược tái cơ cấu đã tạo ra sự phân hóa sống còn này giữa hai tượng đài ngành xây lắp?
1. Cuộc tái cơ cấu đau đớn (2020 – 2023): Chấp nhận trích lập thẳng tay để giữ sạch bảng cân đối
Điểm khác biệt cốt tử đầu tiên bắt nguồn từ cấu trúc bảng cân đối kế toán được tích lũy từ trước. Trong suốt thời kỳ tăng trưởng nóng, nhà sáng lập Nguyễn Bá Dương và ban lãnh đạo tiền nhiệm của Coteccons luôn duy trì nguyên tắc tài chính thận trọng: hạn chế tối đa vay nợ ngân hàng và tích lũy thặng dư tiền mặt lớn. Ngược lại, nhiều nhà thầu khác trong ngành đã chọn mô hình tài trợ đòn bẩy cao, vay nợ ngắn hạn ngân hàng để tài trợ vốn lưu động thi công cho các chủ đầu tư bất động sản.
Năm 2020, một biến cố thượng tầng chấn động diễn ra khi nhóm cổ đông lớn Kusto cùng các đối tác ngoại tiếp quản quyền điều hành, ông Bolat Duisenov đảm nhiệm vị trí Chủ tịch Hội đồng Quản trị sau khi đội ngũ sáng lập rời đi. Giữa lúc thị trường đặt ra vô vàn hoài nghi về khả năng điều hành của một ban lãnh đạo ngoại quốc không xuất thân từ nghề xây dựng thuần túy, thị trường bất động sản nội địa bất ngờ rơi vào cuộc khủng hoảng thanh khoản trầm trọng giai đoạn 2022 – 2023.
Thay vì tìm cách che giấu các khoản nợ chậm thanh toán hay kéo dài thời hạn ghi nhận để duy trì lợi nhuận danh nghĩa, ban điều hành mới của Coteccons đã đưa ra một quyết định đầy đau đớn nhưng mang tính bước ngoặt: chủ động trích lập dự phòng phải thu khó đòi hơn 1.200 tỷ đồng. Hàng loạt khoản phải thu liên quan đến các chủ đầu tư gặp biến cố lớn về dòng tiền như Tân Hoàng Minh (dự án D’.Capitale), Ngôi Sao Việt hay Minh Việt đều được đưa vào diện trích lập dứt khoát.
Hệ quả trước mắt là lợi nhuận ròng của CTD trong niên độ 2021 – 2022 tụt xuống vùng đáy lịch sử chỉ vài chục tỷ đồng, cổ phiếu chịu áp lực bán tháo gay gắt. Thế nhưng, chính sự thẳng thắn dọn dẹp các khối nợ xấu tồn đọng đã giúp bảng cân đối kế toán của Coteccons được thanh lọc toàn diện, loại bỏ nguy cơ ung nhọt tài chính kéo dài trước khi bước vào chu kỳ hồi phục mới.
2. Dịch chuyển trọng tâm sang dòng vốn FDI và mô hình 'Repeat Sales'
Nếu tiếp tục gắn chặt số phận vào các chủ đầu tư bất động sản nghỉ dưỡng và nhà ở thương mại trong nước — vốn chịu ảnh hưởng nặng nề bởi mối liên kết tín dụng bất động sản và trái phiếu doanh nghiệp — bất kỳ tổng thầu nào cũng sẽ bị chôn vốn và kiệt quệ dòng tiền hoạt động. Nhận diện rõ rủi ro mang tính chu kỳ này, Coteccons đã thực hiện bước chuyển dịch chiến lược mang tính quyết định: vươn lên thành nhà thầu số một phục vụ khối doanh nghiệp đầu tư trực tiếp nước ngoài (FDI).
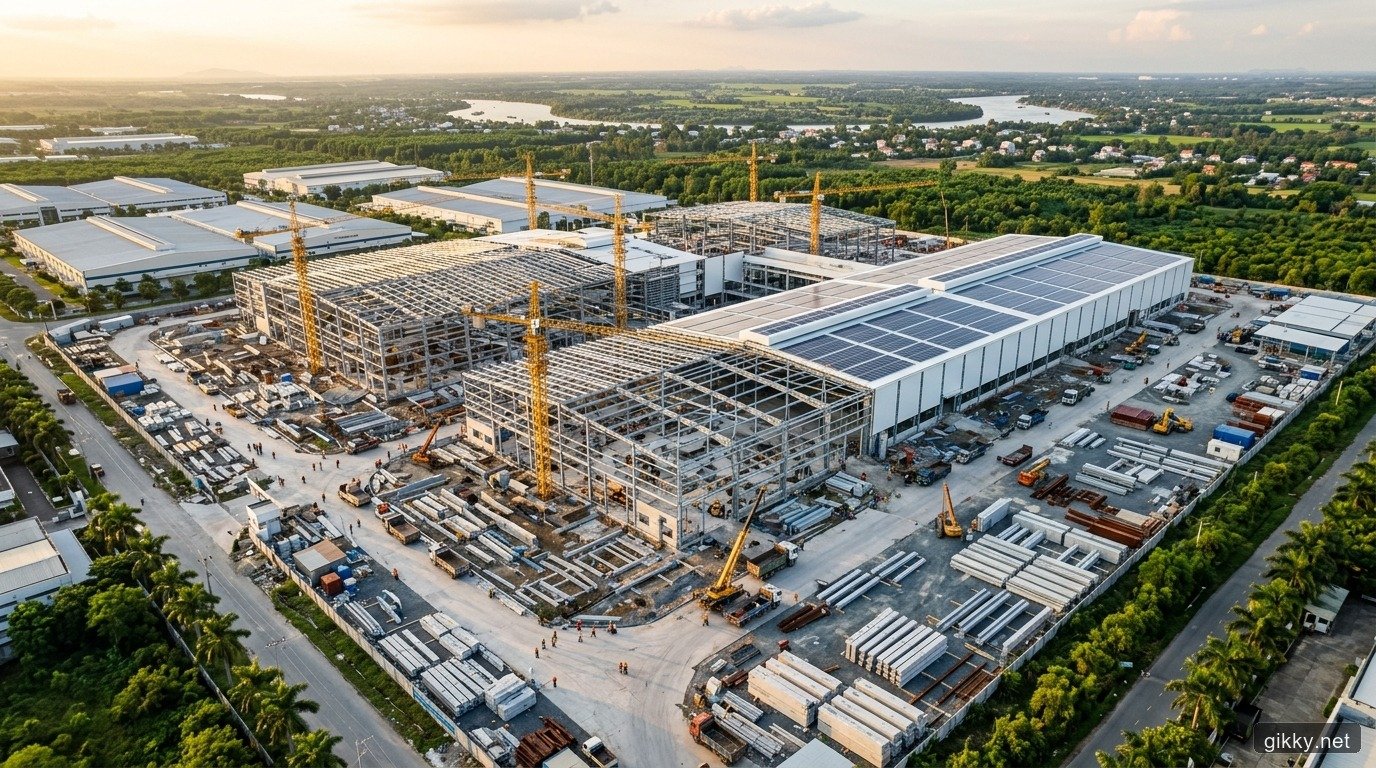
Chiến thắng vang dội khi trúng gói thầu tổng trị giá hơn 1 tỷ USD xây dựng tổ hợp nhà máy trung hòa carbon đầu tiên trên thế giới của Tập đoàn LEGO tại Bình Dương là minh chứng rõ nét cho năng lực đáp ứng các tiêu chuẩn kỹ thuật khắt khe. Tiếp sau LEGO, Coteccons liên tiếp được xướng tên tại các dự án nhà máy quy mô lớn của Tập đoàn trang sức Pandora, các tổ hợp phụ trợ công nghệ của Foxconn, Suntory PepsiCo...
Khác biệt lớn nhất của tệp khách hàng FDI toàn cầu không nằm ở mức giá thầu cao, mà nằm ở tính kỷ luật tuyệt đối về dòng tiền thanh toán. Các tập đoàn đa quốc gia yêu cầu tiêu chuẩn an toàn lao động, chứng chỉ công trình xanh (LEED) và quản trị môi trường - xã hội (ESG) nghiêm ngặt, nhưng luôn giải ngân đúng hạn theo từng mốc nghiệm thu kỹ thuật. Nhờ đó, dòng tiền thuần từ hoạt động kinh doanh (CFO) của Coteccons duy trì trạng thái dương ổn định, giữ lượng tiền và tương đương tiền luôn dao động quanh mức 3.800 đến 4.200 tỷ đồng.
Bên cạnh mảng FDI, mô hình Repeat Sales (khách hàng cũ tiếp tục trao thầu các dự án mới) chiếm tỷ trọng lên tới 65% – 70% tổng giá trị Backlog ký kết. Sự tin tưởng của các chủ đầu tư lớn có uy tín thanh toán như Vinhomes, Ecopark hay Sun Group giúp Coteccons tiết giảm đáng kể chi phí tiếp thị, hạn chế tối đa rủi ro phải tham gia vào các cuộc đua hạ giá thầu tiêu cực trên thị trường.
3. Góc khuất và thách thức hiện hữu: Biên lợi nhuận mỏng và áp lực chi phí đầu vào
Mặc dù đã vượt qua giai đoạn hiểm nghèo nhất để bảo toàn nền tảng tài chính, Coteccons và toàn ngành xây lắp nói chung vẫn đang đối mặt với những thách thức nội tại mang tính bản chất. Đầu tiên là bài toán biên lợi nhuận mỏng. Trong bối cảnh mức độ cạnh tranh giữa các tổng thầu nội địa ngày càng gay gắt, biên lợi nhuận gộp của CTD hiện chỉ duy trì trong khoảng 3,2% đến 4,5%, thu hẹp đáng kể so với thời kỳ đỉnh cao một thập kỷ trước.
Với một biên lãi gộp khiêm tốn như vậy, bất kỳ sự biến động bất lợi nào từ giá vật liệu xây dựng đầu vào — tương tự như áp lực chi phí nhiên liệu và chuỗi cung ứng trong lĩnh vực vận hành cảng biển và hạ tầng Gemadept — hoặc việc chậm bàn giao mặt bằng từ phía chủ đầu tư đều có thể nhanh chóng bào mòn phần lợi nhuận ròng vốn chỉ dao động từ 1,5% đến 2% doanh thu.
Thêm vào đó, chiến lược vươn ra thị trường quốc tế và tham gia sâu hơn vào các dự án hạ tầng đầu tư công đòi hỏi Coteccons phải tối ưu hóa năng lực quản trị chi phí bán hàng và quản lý doanh nghiệp (SG&A). Tỷ lệ dự phòng nợ xấu dù đã được xử lý phần lớn, nhưng vẫn đòi hỏi ban điều hành phải giữ vững tính kỷ luật, không lặp lại vết xe đổ nới lỏng điều kiện công nợ để chạy theo mục tiêu tăng trưởng quy mô doanh thu ngắn hạn.
Hành trình tái sinh của Coteccons sau biến cố thượng tầng mang lại một thông điệp rõ ràng cho thị trường: trong một ngành công nghiệp có tính chu kỳ cao và rủi ro nợ đọng luôn rình rập, danh tiếng của một nhà thầu không được đo bằng số lượng dự án ký mới trên giấy, mà được định hình bằng năng lực chuyển hóa doanh thu thành dòng tiền thật trên bảng cân đối kế toán.
- Mã niêm yết
- CTD (Sàn HOSE)
- Backlog chuyển tiếp
- > 25.000 tỷ đồng
- Tiền mặt & Tiền gửi
- ~ 4.000 tỷ đồng
- Tỷ trọng Repeat Sales
- ~ 65 - 70% dự án
- Dự phòng nợ khó đòi
- Trích lập > 1.200 tỷ
- Biên lãi gộp xây lắp
- 3,2% - 4,5%
Trong ngành xây dựng có biên lợi nhuận mỏng và rủi ro nợ đọng cao, theo bạn kỷ luật trích lập dự phòng sớm hay tốc độ mở rộng quy mô doanh thu mới là yếu tố quyết định sự sống còn của nhà thầu?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.