Chỉ báo ATR (Average True Range) và kỹ thuật đặt điểm dừng lỗ theo độ biến động: Tránh quét oan ở cổ phiếu biên độ lớn
- +116/10/2026Phương phápghi 16/10/2026 · 13:50
Rất nhiều nhà giao dịch khi bước vào thị trường chứng khoán đều thuộc lòng quy tắc cắt lỗ cố định ở mức 5% hoặc 7% so với giá mua vào. Thế nhưng khi bước vào thực chiến, họ liên tục gặp cảnh trớ trêu: vừa mua một cổ phiếu thuộc nhóm chứng khoán hoặc bất động sản có hệ số beta cao, giá chỉ mới rung lắc nhẹ trong phiên chiều đã chạm ngay ngưỡng âm 5% kích hoạt lệnh cắt lỗ; nhưng vừa bán xong được 15 phút thì cổ phiếu rút chân đóng cửa xanh điểm và bước vào sóng tăng 30%.
Nguyên nhân sâu xa nằm ở chỗ: một mức phần trăm cố định không tính đến nhịp thở tự nhiên (độ biến động nội tại — Volatility) của từng cổ phiếu. Đặt điểm dừng lỗ 5% cho một cổ phiếu điện, nước mỗi ngày chỉ dao động 0,8% là quá rộng; nhưng đặt cùng mức 5% đó cho một cổ phiếu đầu cơ mỗi ngày dao động 4% lại chẳng khác nào đặt lệnh ngay giữa vùng nhiễu ngẫu nhiên của thị trường (Market Noise).
Để giải quyết dứt điểm nghịch lý này, các hệ thống giao dịch định lượng sử dụng một thước đo khách quan: Chỉ báo Average True Range (ATR) và kỹ thuật đặt dừng lỗ theo độ biến động (Volatility Stop).
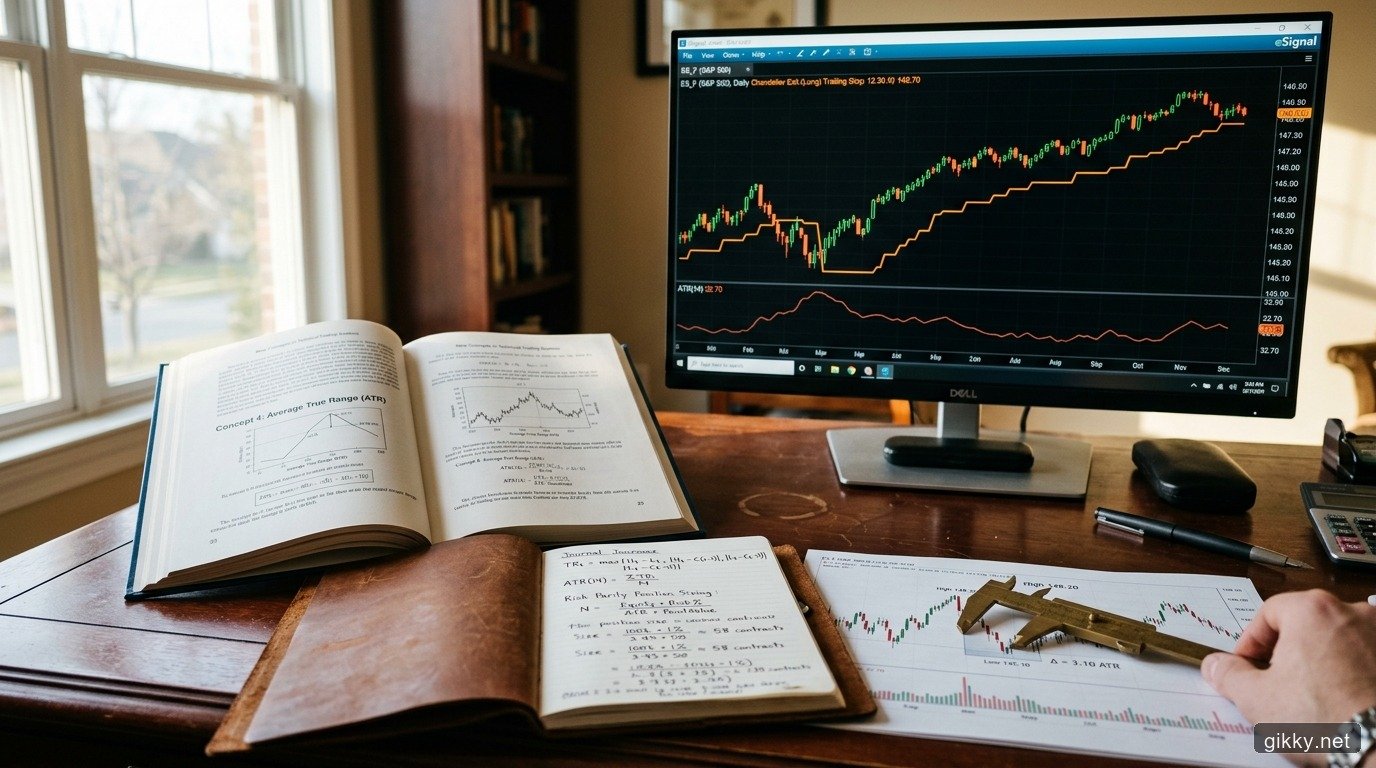
1. Cấu trúc toán học của True Range (TR) và Average True Range (ATR)
Năm 1978, kỹ sư cơ khí người Mỹ J. Welles Wilder Jr. đã giới thiệu chỉ báo Average True Range (ATR) trong tác phẩm kinh điển New Concepts in Technical Trading Systems (cùng cuốn sách khai sinh ra chỉ báo động lượng RSI).
Điểm sáng tạo vượt bậc của Wilder là nhận ra công thức biên độ đơn giản ($\text{High} - \text{Low}$) của một phiên hoàn toàn bất lực khi thị trường xuất hiện các khoảng trống giá (Gap Up hoặc Gap Down) đầu phiên ATO. Vì vậy, ông định nghĩa Biên độ thực tế (True Range — TR) là giá trị lớn nhất trong 3 khoảng cách sau:
$$\text{TR}_t = \max\left(H_t - L_t,\; |H_t - C_{t-1}|,\; |L_t - C_{t-1}|\right)$$
Trong đó $H_t, L_t$ là giá cao nhất và thấp nhất phiên hiện tại, còn $C_{t-1}$ là giá đóng cửa phiên liền trước. Chỉ báo ATR(14) chính là trung bình trượt làm mượt (Wilder's Smoothing) của 14 phiên True Range gần nhất, đo lường chính xác một cổ phiếu trung bình dịch chuyển bao nhiêu đồng mỗi ngày:
$$\text{ATR}_t = \frac{\text{ATR}_{t-1} \times 13 + \text{TR}_t}{14}$$
Bản chất của ATR là chỉ báo đo lường độ biến động thuần túy tính theo đơn vị giá tuyệt đối (đồng/cổ phiếu), không phụ thuộc vào phương hướng tăng hay giảm của xu hướng.
2. Kỹ thuật đặt Stop Loss theo $2 \times \text{ATR}$ và đồng bộ Khối lượng vị thế (Position Sizing)
Thay vì đặt điểm dừng lỗ cố định theo phần trăm cảm tính, các hệ thống giao dịch định lượng (như nhóm Turtle Traders của Richard Dennis dùng đơn vị biến động $N = \text{ATR}(20)$) luôn đặt điểm dừng lỗ cách điểm vào lệnh hoặc vùng hỗ trợ một khoảng tối thiểu bằng $2 \times \text{ATR}(14)$:
$$\text{Stop Loss} = \text{Entry} - 2 \times \text{ATR}(14)$$
Khoảng cách $2 \times \text{ATR}$ đảm bảo rằng những nhịp rung lắc thông thường trong phiên không thể chạm tới điểm dừng lỗ của bạn; chỉ khi cấu trúc xu hướng thực sự bị phá vỡ vượt quá 2 lần biên độ dao động trung bình, lệnh cắt lỗ mới kích hoạt.
Mảnh ghép quyết định: Điều chỉnh khối lượng mua để giữ nguyên rủi ro $1\text{R}$
Nhiều người lo ngại rằng đặt Stop Loss rộng theo $2 \times \text{ATR}$ ở cổ phiếu biến động mạnh sẽ làm lỗ nặng hơn. Sai lầm đó được giải quyết triệt để bằng công thức định cỡ vị thế chuẩn xác trong bài toán kỳ vọng toán học và đóng khung rủi ro 1R:
$$\text{Khối lượng cổ phiếu} = \frac{\text{Số tiền chấp nhận mất tối đa } (1\text{R})}{2 \times \text{ATR}(14)}$$
Ví dụ: Tài khoản 1 tỷ đồng, quy định $1\text{R} = 1\%\text{ NAV} = 10\text{ triệu đồng}$.
- Với cổ phiếu A (nhóm phòng thủ) giá $50.000\text{ đ}$, $\text{ATR}(14) = 800\text{ đ}$ $\Rightarrow$ Khoảng dừng lỗ $2 \times \text{ATR} = 1.600\text{ đ}$ (tương ứng 3,2%) $\Rightarrow$ Mua $10.000.000 / 1.600 = 6.200\text{ cổ phiếu}$ (giá trị 310 triệu đồng).
- Với cổ phiếu B (nhóm beta cao) giá $50.000\text{ đ}$, $\text{ATR}(14) = 2.000\text{ đ}$ $\Rightarrow$ Khoảng dừng lỗ $2 \times \text{ATR} = 4.000\text{ đ}$ (tương ứng 8,0%) $\Rightarrow$ Tự động giảm khối lượng mua xuống $10.000.000 / 4.000 = 2.500\text{ cổ phiếu}$ (giá trị 125 triệu đồng).
Kết quả: Cả hai vị thế đều có không gian thở phù hợp với đặc tính riêng của cổ phiếu, và nếu kịch bản xấu nhất xảy ra, cả hai đều chỉ làm tài khoản mất đúng 10 triệu đồng ($1\text{R}$)!
3. Kỹ thuật dời điểm dừng lỗ khóa lợi nhuận Chandelier Exit (Đèn chùm của Chuck LeBeau)
Không chỉ dùng để đặt dừng lỗ ban đầu, ATR còn là nền tảng của công cụ gồng lãi theo xu hướng nổi tiếng Chandelier Exit do nhà giao dịch hệ thống Chuck LeBeau phát triển (và được Alexander Elder phổ biến).
Giống như chiếc đèn chùm treo từ trần nhà xuống, đường dừng lỗ động này được tính từ mức giá cao nhất (Highest High) mà cổ phiếu đạt được kể từ khi mở lệnh (thường xét trong chu kỳ 22 phiên gần nhất), lùi xuống một khoảng bằng $3 \times \text{ATR}(14)$:
$$\text{Chandelier Stop} = \text{Highest High}_{22} - 3 \times \text{ATR}(14)$$
Khi giá cổ phiếu tiếp tục lập đỉnh mới, đường Chandelier Stop tự động nâng dần lên như chiếc bánh cóc một chiều (chỉ tiến lên, tuyệt đối không bao giờ hạ xuống), giúp nhà giao dịch cưỡi trọn vẹn những con sóng lớn kéo dài nhiều tháng mà không bị các phiên điều chỉnh kỹ thuật ngắn hạn đánh rơi hàng sớm.
Bằng cách để thị trường tự xác định khoảng thở tự nhiên qua chỉ báo ATR và kiểm soát rủi ro cố định ở mức 1R, bạn sẽ không còn lo bị quét dừng lỗ oan, duy trì tâm lý ổn định và tối ưu hóa hiệu quả sinh lời bền vững.
- Cha đẻ chỉ báo (1978)
- J. Welles Wilder Jr.
- Chu kỳ chuẩn mặc định
- ATR 14 phiên
- Khoảng cách dừng lỗ
- Entry - (2.0 x ATR)
- Dời SL theo xu hướng
- Chandelier Exit (3xATR)
- Định cỡ khối lượng
- Vốn rủi ro 1R / (2xATR)
- Rủi ro tối đa mỗi lệnh
- Cố định 1R (1% - 2% NAV)
Khi đặt điểm cắt lỗ cho một vị thế mới, bạn thường dùng một tỷ lệ phần trăm cố định (như 5% - 7%) cho mọi mã hay điều chỉnh linh hoạt theo biên độ dao động ATR của từng cổ phiếu?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.