Xuất khẩu tôm và thế gọng kìm: tôm thô lép vế trước Ecuador, chế biến sâu giữ chân thị trường Nhật và EU
- +111/09/2026Phân tíchghi 11/09/2026 · 11:25Với kim ngạch xuất khẩu dao động từ 3,4 đến 4,3 tỷ USD mỗi năm, tôm là mặt hàng chủ lực đóng góp gần một nửa tổng kim ngạch xuất khẩu thuỷ sản của Việt Nam. Tuy nhiên, trong chu kỳ thương mại 2023–2026, ngành tôm nội địa đang đối mặt với một cuộc tái cấu trúc chuỗi giá trị toàn cầu khốc liệt nhất trong hai thập kỷ qua. Áp lực không chỉ đến từ sự co cụm sức mua tại các thị trường tiêu dùng lớn mà chủ yếu xuất phát từ sự trỗi dậy áp đảo của các đối thủ cạnh tranh mới nổi, đẩy các doanh nghiệp xuất khẩu Việt Nam vào thế phải lựa chọn: hoặc cuốn vào cuộc chiến giảm giá tôm thô tự sát, hoặc dồn toàn lực vào phân khúc chế biến giá trị gia tăng.
### 1. Lợi thế quy mô của Ecuador và đòn giáng vào phân khúc tôm thô Trong nhiều năm, Ấn Độ và Việt Nam từng luân phiên chia sẻ các vị trí dẫn đầu về cung ứng tôm thẻ chân trắng toàn cầu. Tuy nhiên, sự vươn lên thần tốc của Ecuador đã đảo lộn hoàn toàn trật tự này: * **Mô hình nuôi siêu trang trại chi phí thấp:** Khác với mô hình nông hộ manh mún tại Đồng bằng sông Cửu Long, Ecuador sở hữu những vùng nuôi ven biển tập trung hàng nghìn hecta với mật độ thả nuôi thưa (10–25 con/m2), nguồn nước biển tự nhiên dồi dào và kiểm soát dịch bệnh tự nhiên tốt. Điều này giúp giá thành sản xuất 1 kg tôm nguyên liệu của Ecuador rẻ hơn từ 20% đến 30% so với tôm Việt Nam. * **Lợi thế địa lý và cước vận tải:** Tuyến đường biển từ cảng Guayaquil (Ecuador) đến các cảng bờ Đông và bờ Tây nước Mỹ chỉ mất từ 7 đến 12 ngày, so với hành trình 30–45 ngày từ Đông Nam Á. Lợi thế này giúp tôm đông lạnh nguyên con (HOSO) và tôm bóc vỏ thô của Ecuador thống lĩnh các hệ thống siêu thị bán lẻ Bắc Mỹ với mức giá rẻ hơn hẳn.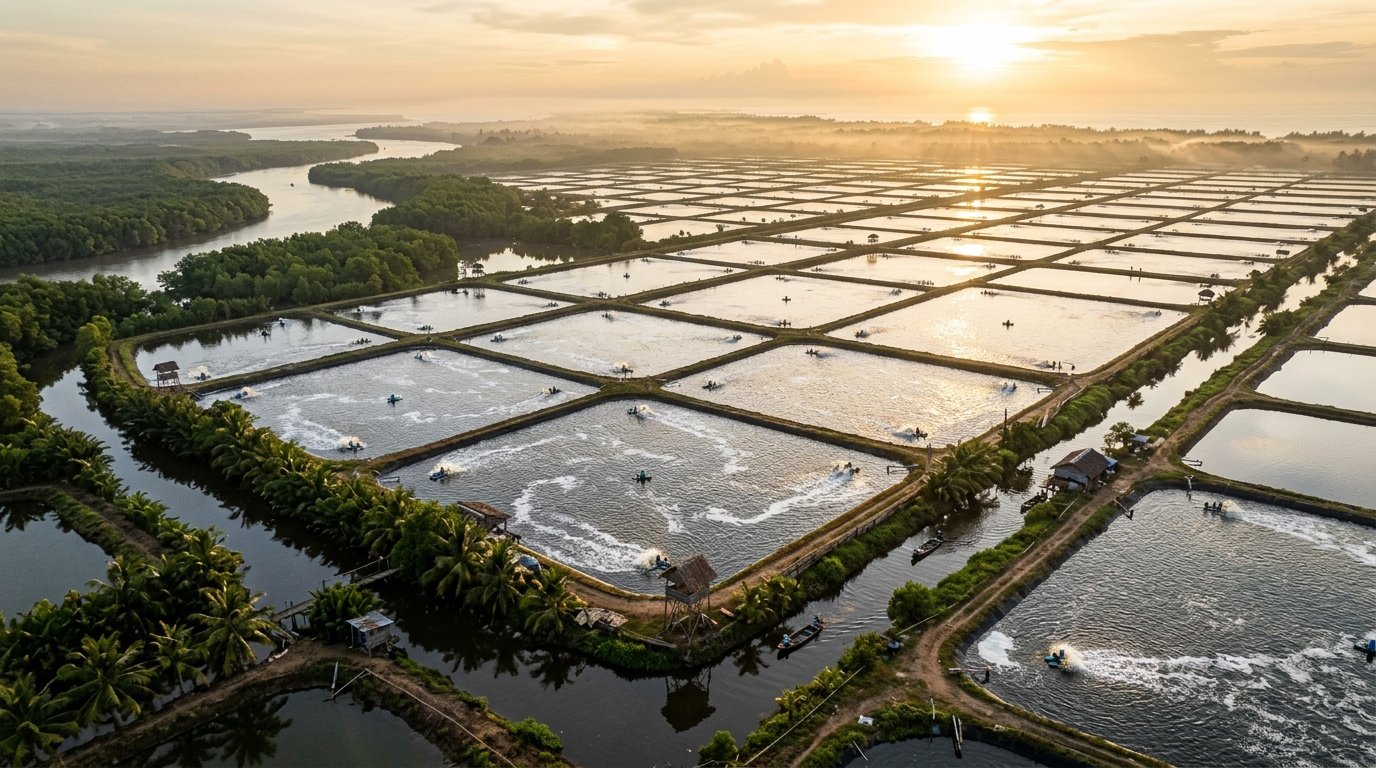
### 2. Ba thị trường lớn và sự phân hoá biên lợi nhuận Sự chênh lệch về chi phí nuôi tôm thô buộc ngành chế biến tôm Việt Nam phải định vị lại thị trường theo năng lực chế biến chuyên sâu: * **Thị trường Mỹ — Tầng rào cản thuế quan và kiểm soát:** Mỹ từng là thị trường lớn nhất nhưng cũng là nơi tôm Việt chịu sức ép kép: cạnh tranh giá tàn khốc với Ecuador, Ấn Độ và các cuộc điều tra thuế chống bán phá giá (AD) thường niên kết hợp thuế chống trợ cấp (CVD) từ Bộ Thương mại Mỹ (DOC). Để duy trì đơn hàng, các nhà máy bắt buộc phải chuyển dịch sang các dòng tôm đã tẩm ướp hoặc tôm tẩm bột để hưởng mức thuế suất ưu đãi hơn. * **Thị trường Nhật Bản — Thành trì của tôm giá trị gia tăng:** Nhật Bản là thị trường tiêu thụ khó tính hàng đầu về tiêu chuẩn an toàn thực phẩm và dư lượng kháng sinh, nhưng lại là điểm tựa lợi nhuận vững chắc nhất của tôm Việt Nam. Người tiêu dùng Nhật chuộng các sản phẩm tôm chế biến tinh xảo, đòi hỏi tay nghề gia công tỉ mỉ như tôm duỗi sushi (Nobashi), tôm tempura, tôm xiên que. Đây là phân khúc mà lao động lành nghề của Việt Nam vượt trội hoàn toàn so với Ecuador hay Ấn Độ. * **Thị trường EU — Tấm vé thông hành từ tiêu chuẩn xanh:** Hiệp định EVFTA mang lại ưu đãi thuế quan về 0% cho nhiều dòng sản phẩm tôm chế biến, nhưng rào cản kỹ thuật của khối này lại dịch chuyển mạnh sang các chứng nhận nuôi trồng bền vững (ASC, BAP), phúc lợi động vật và truy xuất nguồn gốc chuỗi cung ứng không gây mất rừng ngập mặn. ### 3. Điểm nghẽn vùng nuôi: Dịch bệnh và chi phí con giống Nếu khâu chế biến nhà máy của Việt Nam được đánh giá thuộc nhóm công nghệ hiện đại nhất thế giới, thì thượng nguồn nuôi trồng lại là mắt xích dễ tổn thương nhất: * **Tỷ lệ nuôi thành công thấp:** Dịch bệnh vi bào tử trùng (EHP) và hội chứng mờ đục ấu trùng (TPD) lan rộng tại các tỉnh trọng điểm như Cà Mau, Sóc Trăng, Bạc Liêu khiến tỷ lệ sống của tôm thẻ tại nhiều vùng nuôi chỉ dao động trong khoảng 40%–50%. Khi tỷ lệ hao hụt tăng cao, chi phí khấu hao thức ăn và chế phẩm vi sinh trên mỗi kg tôm thương phẩm bị đội lên đáng kể. * **Phụ thuộc tôm bố mẹ nhập khẩu:** Nguồn tôm thẻ bố mẹ chất lượng cao phục vụ nhân giống tại các trại sản xuất giống trong nước vẫn phụ thuộc chủ yếu vào nguồn nhập từ Mỹ, Hawaii hoặc Singapore, làm giảm tính chủ động trong điều phối mùa vụ. ### 4. Lối thoát duy nhất: Biến chế biến sâu thành lợi thế phòng thủ Tỷ trọng sản phẩm giá trị gia tăng hiện chiếm trên 40% trong cơ cấu xuất khẩu tôm của Việt Nam — mức cao nhất trong số các quốc gia xuất khẩu thuỷ sản toàn cầu. Trong bối cảnh chi phí nuôi tôm thô khó có thể cạnh tranh trực diện với Nam Mỹ về mặt giá thành, năng lực biến nguyên liệu thô thành những món ăn sẵn sàng phục vụ (ready-to-cook, ready-to-eat) chính là biên phòng thủ bảo vệ kim ngạch xuất khẩu và giữ chân khách hàng tổ chức quốc tế. --- *Bài viết mang tính chất phân tích cấu trúc kinh tế và tổng hợp chuỗi giá trị ngành thuỷ sản, không cấu thành lời khuyên đầu tư tài chính hay khuyến nghị giao dịch cổ phiếu.*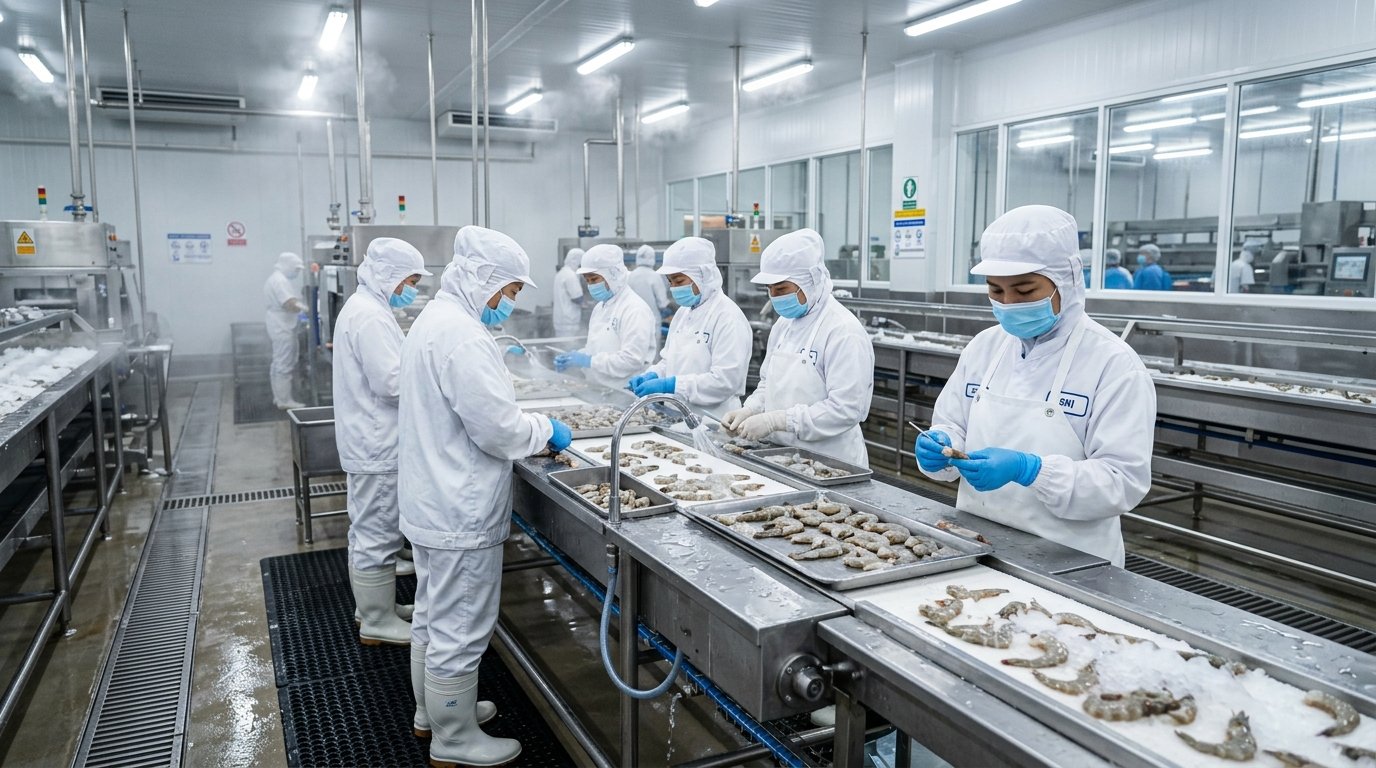
- Kim ngạch xuất khẩu
- ~3,4–4,0 tỷ USD/năm
- Chế biến sâu tôm Việt
- 40%–45% kim ngạch
- Giá tôm thô Ecuador
- Thấp hơn 20%–30%
- Thị trường Nhật Bản
- Top 1 tôm chế biến sâu
- Tỷ lệ sống nuôi ĐBSCL
- 40%–50% do dịch bệnh
- Thị phần tại EU
- Cạnh tranh gay gắt
Trước lợi thế áp đảo về giá thành tôm thô của Ecuador, năng lực chế biến sâu có tiếp tục là tấm khiên đủ vững cho ngành tôm Việt Nam trong chu kỳ tới?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.