Tiêu chuẩn Kelly (Kelly Criterion): Cơ chế tối ưu vốn từ lý thuyết thông tin và vì sao phố Wall không bao giờ dùng nguyên bản
- +214/09/2026Phương phápghi 14/09/2026 · 13:46
Trong lịch sử tài chính định lượng, hiếm có mô hình phân bổ vốn nào vừa sở hữu vẻ đẹp toán học thanh lịch, vừa gây ra nhiều tranh cãi gay gắt như Tiêu chuẩn Kelly (Kelly Criterion). Xuất phát điểm của công thức này hoàn toàn không đến từ sàn chứng khoán, mà ra đời tại phòng thí nghiệm Bell Labs vào năm 1956 bởi nhà vật lý học John Larry Kelly Jr., nhằm giải quyết bài toán truyền tín hiệu âm thanh qua đường dây điện thoại bị nhiễu sóng.
Hơn sáu thập kỷ qua, công thức Kelly đã chu du từ lý thuyết thông tin của Claude Shannon sang các bàn cờ bạc Blackjack tại Las Vegas qua bàn tay của Edward Thorp, trước khi trở thành nền tảng quản trị rủi ro tại các quỹ phòng hộ Phố Wall. Tuy nhiên, một nghịch lý tồn tại suốt nhiều năm: gần như không một nhà quản lý quỹ chuyên nghiệp nào dám áp dụng nguyên bản 100% công thức này.
Từ lý thuyết thông tin đến bài toán cược tối ưu của John Kelly
Ý tưởng đột phá của Kelly nằm ở việc nhận ra sự tương đồng hoàn hảo giữa việc gửi thông tin qua một kênh truyền dẫn nhiễu và việc đặt cược trong một chuỗi trò chơi có kỳ vọng toán học dương. Thay vì tối đa hóa giá trị kỳ vọng số học (arithmetic mean) — vốn có thể đẩy người chơi vào cảnh phá sản bởi một chuỗi thua liên tiếp, Kelly tìm cách tối đa hóa tốc độ tăng trưởng hình học dài hạn (geometric growth rate) của nguồn vốn.
Thông qua việc tối ưu hóa hàm logarit tự nhiên của tài sản, Kelly đưa ra công thức tính toán tỷ lệ vốn tối ưu cần phân bổ cho mỗi vị thế:
f* = (b · p - q) / b
Trong đó:
- f*: Tỷ lệ phần trăm vốn tối ưu cần đặt cược cho mỗi vị thế giao dịch.
- p: Xác suất chiến thắng của hệ thống (Win rate).
- q = 1 - p: Xác suất thất bại của hệ thống (Loss rate).
- b: Tỷ lệ tiền thắng trên tiền thua (Win/Loss ratio hay Payout ratio).
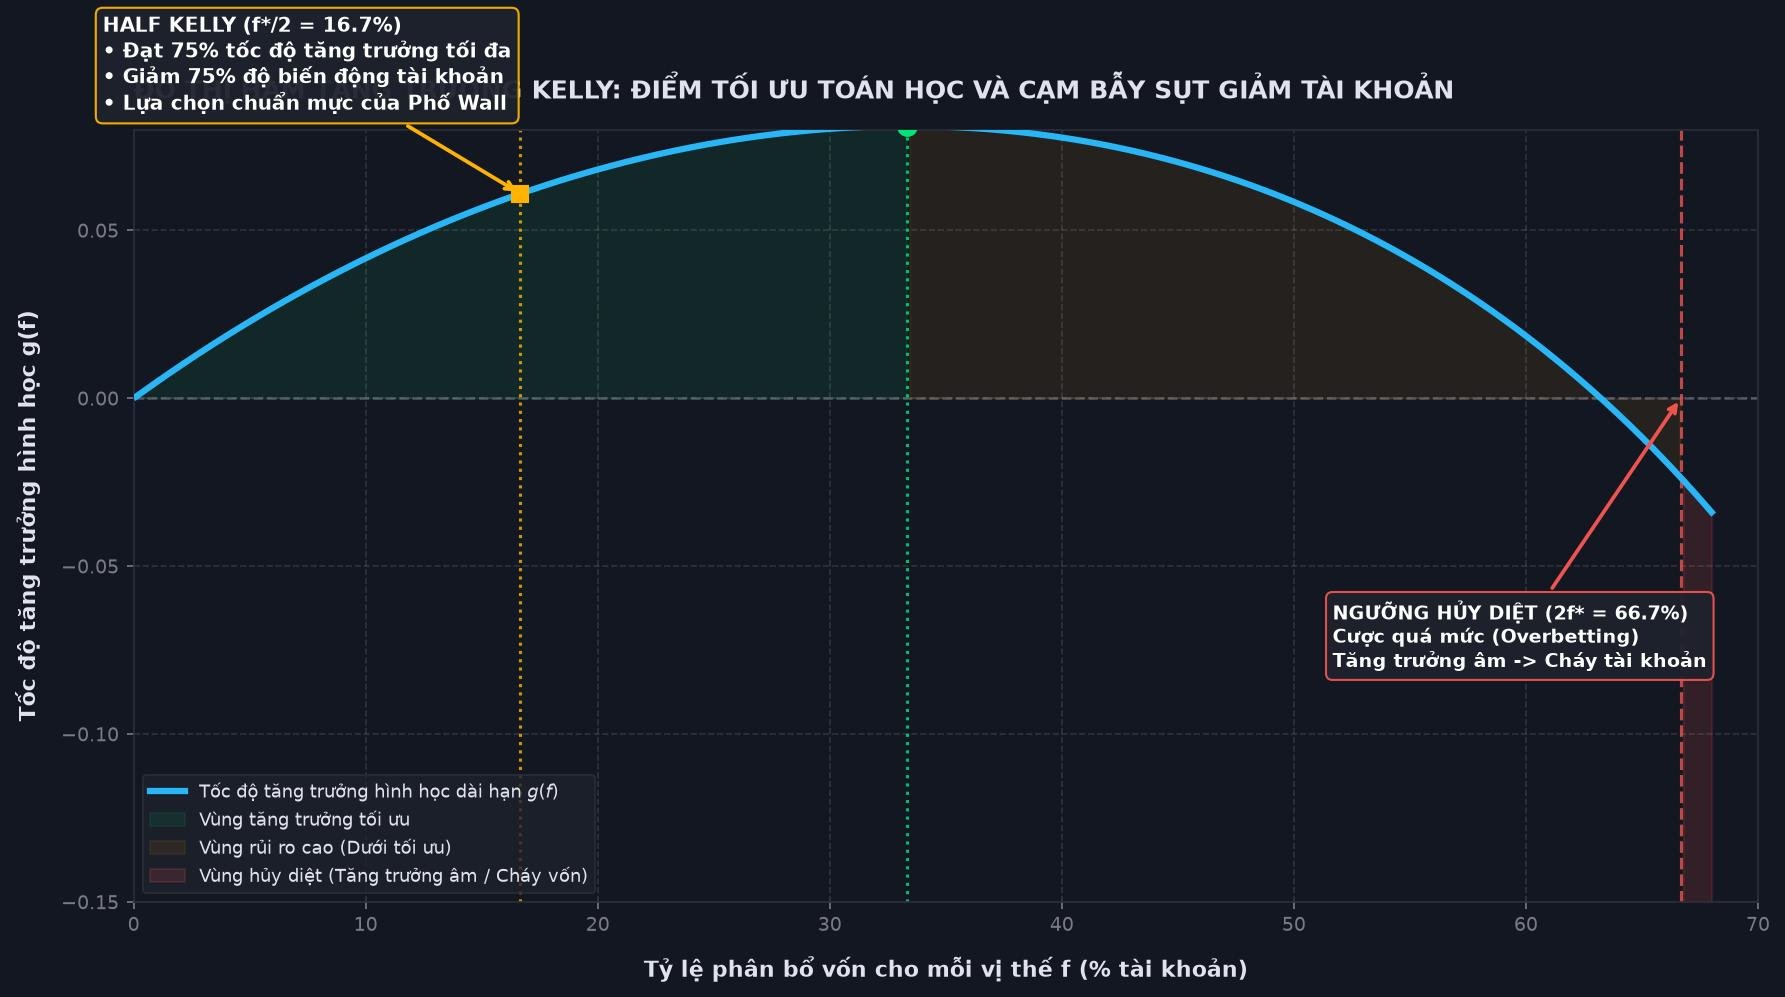
Ví dụ, với một hệ thống giao dịch có tỷ lệ thắng 60% (p = 0.6) và tỷ lệ lời/lỗ là 1.5 (b = 1.5), công thức Kelly chỉ ra điểm cực đại f* = (1.5 × 0.6 - 0.4) / 1.5 = 33.3% vốn cho mỗi lệnh.
Điểm mù chí mạng của Full Kelly: Cơn ác mộng Drawdown
Về mặt thuần toán học, việc phân bổ chính xác theo Full Kelly (100% Kelly) đảm bảo rằng giá trị tài sản tích lũy của bạn sẽ vượt qua mọi chiến lược quản trị vốn khác sau một số lượng vòng lặp vô hạn. Thế nhưng, cái giá phải trả cho tốc độ tăng trưởng phi thường đó là độ biến động tài sản tàn khốc (extreme volatility):
- Xác suất chia đôi tài khoản: Một danh mục vận hành theo Full Kelly có xác suất lên tới 1/3 (khoảng 33.3%) phải chịu mức sụt giảm tài khoản (Drawdown) từ 50% trở lên trước khi kịp nhân đôi quy mô vốn ban đầu.
- Giả định phi thực tế về phân phối xác suất: Công thức Kelly giả định rằng p và b là những hằng số cố định đã biết trước một cách hoàn hảo (như trong một bộ bài tây 52 lá). Trong khi đó, thị trường tài chính là một hệ thống phi tuyến tính, xác suất luôn trôi dạt (probability drift) và chứa đầy các cú sốc "thiên nga đen" (fat-tailed distributions).
Khi nhà đầu tư ước tính sai lệch xác suất thắng dù chỉ vài phần trăm do thiên lệch kiểm thử (overfitting backtest), vị thế Full Kelly sẽ ngay lập tức biến thành hành vi đặt cược quá mức (Overbetting).
Vùng hủy diệt: Nghịch lý cược quá mức (f > 2f*)
Đồ thị hàm tăng trưởng Kelly thể hiện một đặc tính bất đối xứng nghiệt ngã mà mọi nhà nghiên cứu định lượng đều phải ghi nhớ:
- Nếu bạn cược dưới mức tối ưu (f < f*): Bạn chỉ đơn thuần chấp nhận tốc độ tăng trưởng chậm hơn đôi chút, nhưng độ biến động tài khoản giảm đi đáng kể và sự an toàn vốn được đảm bảo.
- Nếu bạn cược vượt qua đỉnh (f* < f < 2f*): Bạn vừa phải chịu rủi ro sụt giảm tài khoản lớn hơn, vừa nhận về tốc độ tăng trưởng thấp hơn so với khi cược ở đỉnh f*. Đây là vùng hoàn toàn phi lý trí.
- Nếu vượt ngưỡng giới hạn (f ≥ 2f*): Tốc độ tăng trưởng dài hạn rơi thẳng xuống số âm. Về mặt xác suất dài hạn, dù hệ thống giao dịch của bạn có tốt đến đâu, việc cược gấp đôi tỷ lệ Kelly tối ưu chắc chắn sẽ dẫn tới kết cục cháy sạch tài khoản (inevitable ruin).
Sự thích nghi tại Phố Wall: Kỷ nguyên của Fractional Kelly
Để giải bài toán dung hòa giữa tăng trưởng tối ưu và sự chịu đựng tâm lý con người, các nhà toán học tài chính như Edward Thorp hay các quỹ định lượng hàng đầu đã chuẩn hóa một biến thể thực tế: Fractional Kelly (Kelly phân số).
Thay vì sử dụng toàn bộ f*, các nhà giao dịch chuyên nghiệp chỉ phân bổ theo một phần của công thức:
- Half Kelly (1/2 Kelly): Phân bổ đúng 50% giá trị f* (ví dụ f* = 33% thì chỉ đánh 16.5%). Phân tích định lượng chứng minh một kết quả ngoạn mục: Half Kelly chỉ làm giảm 25% tốc độ tăng trưởng tối đa nhưng lại giúp triệt tiêu tới 75% phương sai biến động của đường cong vốn.
- Quarter Kelly (1/4 Kelly): Thường được áp dụng trong các quỹ mở quy mô lớn nhằm khóa mức sụt giảm danh mục tối đa (Maximum Drawdown) dưới ngưỡng 10%–15%, ngăn chặn tâm lý hoảng loạn và làn sóng rút vốn (redemptions) của khách hàng.
Tiêu chuẩn Kelly là một lời nhắc nhở đanh thép về bản chất của thị trường tài chính: sự thành bại của một chiến lược dài hạn không nằm ở việc bạn phân tích đúng hay sai, mà nằm ở việc bạn phân bổ bao nhiêu tiền khi bạn đúng và mất bao nhiêu tiền khi bạn sai. Biết tiết chế lòng tham để lùi về Half Kelly hay Quarter Kelly không phải là sự hèn nhát, mà chính là sự trưởng thành sâu sắc nhất trước quy luật xác suất của vũ trụ đầu tư.
- Nguồn gốc công thức
- Bell Labs năm 1956
- Tác giả lý thuyết
- John Larry Kelly Jr.
- Mục tiêu toán học
- Tối đa hóa tăng trưởng
- Rủi ro Full Kelly
- Drawdown vượt 50%
- Biến thể thực tế
- Half / Quarter Kelly
Theo bạn, việc giảm quy mô vị thế xuống mức Half Kelly (1/2) hay Quarter Kelly (1/4) có phải là sự đánh đổi bắt buộc để bảo vệ tâm lý trước các đợt sụt giảm tài khoản sâu?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.