Thuỷ điện và chu kỳ El Niño / La Niña: mảng hiếm hoi mà thời tiết đọc thẳng vào biên lợi nhuận ròng
- +109/09/2026Phân tíchghi 09/09/2026 · 23:31
Trên thị trường chứng khoán, có rất ít ngành nghề mà kết quả kinh doanh quý lại gắn chặt trực tiếp vào diễn biến của thời tiết như nhóm thuỷ điện. Một mùa mưa đến sớm hay muộn, một đợt khô hạn kéo dài hay một chu kỳ bão lũ tại lưu vực miền Trung và Tây Nguyên có thể lập tức biến một doanh nghiệp thuỷ điện từ trạng thái hụt thu phải gồng nợ vay thành một cỗ máy in tiền với biên lợi nhuận ròng trên 50%.
1. Đòn bẩy hoạt động: Khi nguyên liệu đầu vào có giá 0 đồng
Bản chất kỹ thuật của một nhà máy thuỷ điện quyết định toàn bộ cấu trúc tài chính của nó: chi phí vốn đầu tư ban đầu (CapEx) để xây dựng đập, lòng hồ, đường hầm dẫn dòng và lắp đặt tuabin là cực kỳ khổng lồ. Tuy nhiên, sau khi nhà máy đi vào vận hành thương mại, chi phí biến đổi (biến phí) để tạo ra một kilowatt giờ điện gần như bằng 0, bởi nguồn nước chảy qua tuabin hoàn toàn do thiên nhiên cung cấp.
Chi phí giá vốn của doanh nghiệp thuỷ điện vì thế bị chi phối bởi hai thành phần cố định lớn: chi phí khấu hao tài sản cố định (thường chiếm 35% – 45% giá vốn) và chi phí lãi vay của các khoản nợ dài hạn dùng để tài trợ dự án (chiếm 25% – 35% tổng chi phí). Cấu trúc này tạo ra một hệ số đòn bẩy hoạt động (operating leverage) cao bậc nhất trong toàn bộ hệ thống doanh nghiệp niêm yết.
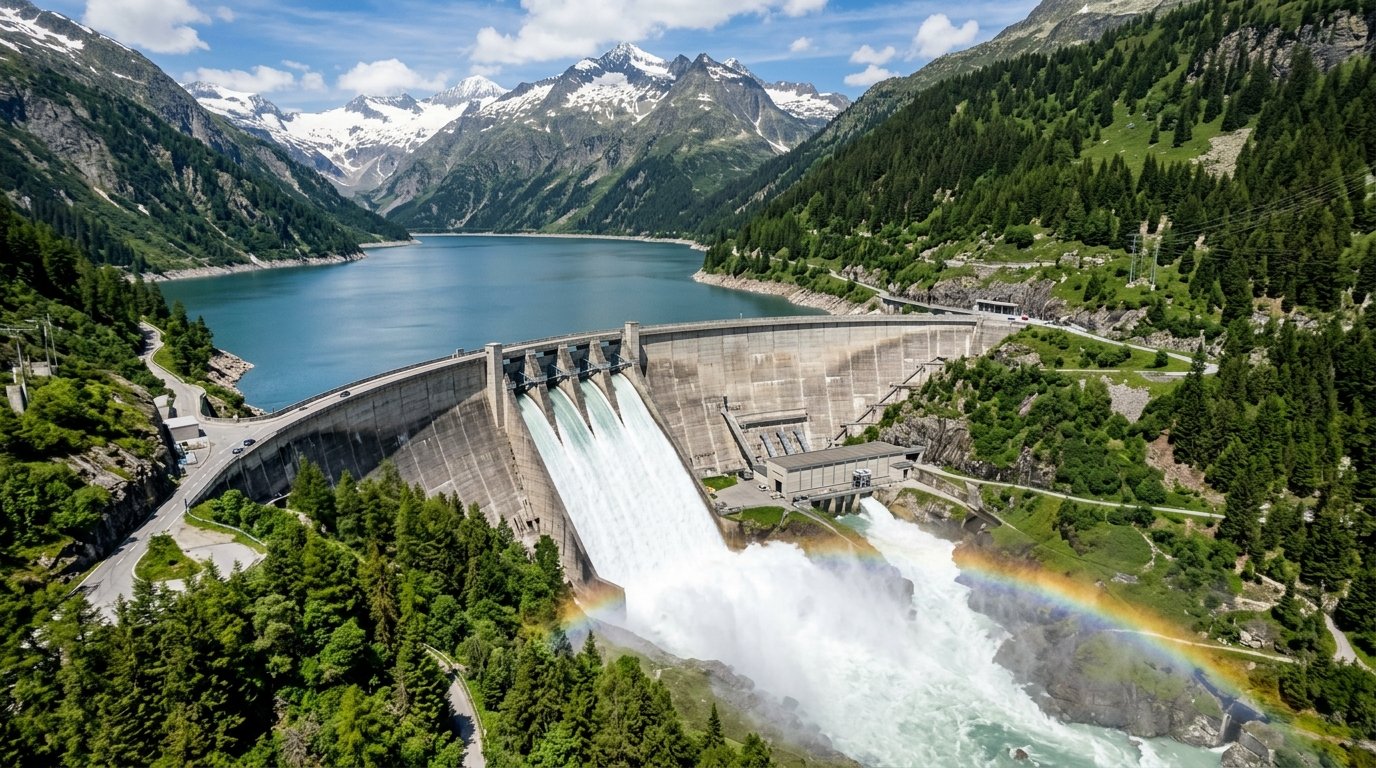
Doanh thu của nhà máy thuỷ điện chia thành hai phần riêng biệt: sản lượng điện hợp đồng (Qc) bán cho Tập đoàn Điện lực Việt Nam (EVN) theo giá PPA cố định, và sản lượng điện phát thêm được chào bán trên thị trường điện cạnh tranh (CGM). Phần sản lượng Qc thường được thiết kế đủ để bù đắp toàn bộ chi phí khấu hao, lãi vay và một phần lợi nhuận tối thiểu. Điều này dẫn tới một hệ quả quan trọng: mọi mét khối nước phát điện vượt kế hoạch Qc gần như chuyển hoá trực tiếp thành lợi nhuận trước thuế mà không làm phát sinh thêm bất kỳ chi phí biến đổi đáng kể nào.
2. Chu kỳ ENSO: Thời tiết đọc thẳng vào biên lợi nhuận ròng
Hiện tượng El Niño - Dao động phương Nam (ENSO) luân phiên giữa hai pha đối nghịch: El Niño (pha nóng, hạn hán kéo dài) và La Niña (pha lạnh, mưa nhiều và lũ lụt) với chu kỳ thông thường từ 2 đến 7 năm. Chu kỳ khí quyển này tác động trực diện và toàn diện lên lưu lượng nước về các hồ chứa thuỷ điện tại Việt Nam.
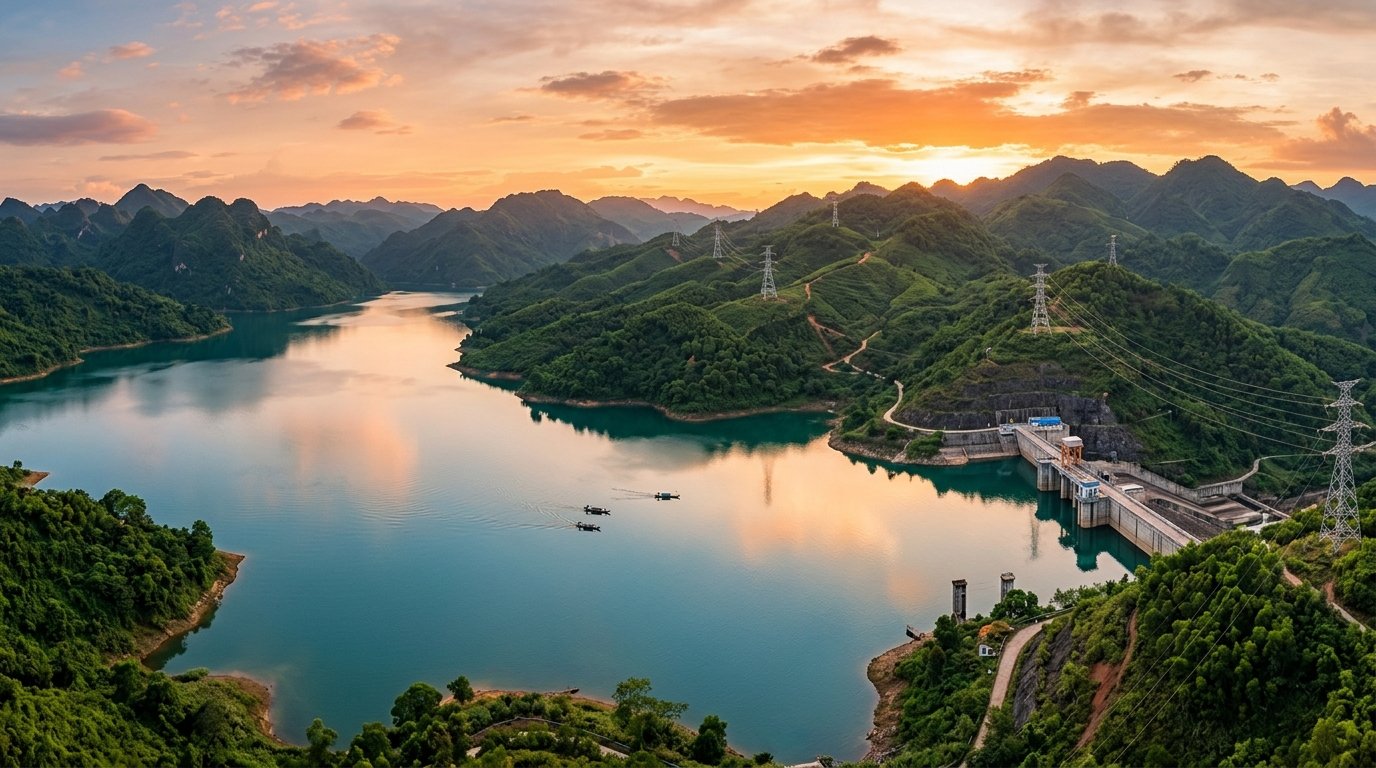
Trong pha El Niño, lượng mưa sụt giảm 25% – 45% so với mức trung bình nhiều năm. Hàng loạt hồ chứa phải giữ nước cầm chừng, thậm chí rơi về mực nước chết. Lúc này, sản lượng điện phát ra không đủ đáp ứng kế hoạch Qc, doanh nghiệp thuỷ điện phải chịu cảnh doanh thu teo tóp trong khi chi phí khấu hao đập và lãi vay ngân hàng vẫn khấu trừ đều đặn từng tháng. Biên lợi nhuận ròng của các doanh nghiệp trong pha này thường rơi xuống đáy, chỉ còn khoảng 15% – 25%, dòng tiền bị thắt chặt và cổ tức tiền mặt bị cắt giảm để bảo vệ thanh khoản.
Ngược lại, khi pha La Niña thiết lập, lượng mưa dồi dào trên diện rộng đẩy lưu lượng nước về hồ tăng 30% – 60%. Các nhà máy thuỷ điện vận hành tối đa công suất, mực nước hồ đầy cho phép duy trì cột nước phát điện cao nhất (tối ưu hoá hiệu suất tuabin). Toàn bộ phần sản lượng vượt Qc được đem bán trên thị trường CGM với giá giao ngay hấp dẫn trong các khung giờ cao điểm. Kết quả là doanh thu tăng vọt, trong khi chi phí cố định không đổi, đẩy biên lợi nhuận gộp lên 60% – 70% và biên lợi nhuận ròng bùng nổ lên mức 45% – 55%.
3. Nghịch lý định giá P/E và chu kỳ trả hết nợ vay
Đặc tính chu kỳ thời tiết tạo ra một cái bẫy định giá kinh điển đối với nhà đầu tư nhìn vào hệ số P/E ngắn hạn. Ở cuối pha El Niño, khi lợi nhuận của doanh nghiệp thuỷ điện chạm đáy, hệ số P/E quá khứ (Trailing P/E) có thể vọt lên mức 20–25 lần khiến cổ phiếu trông như "rất đắt", nhưng đó lại thường là vùng đáy của chu kỳ lợi nhuận. Ngược lại, ở đỉnh pha La Niña, khi lợi nhuận lập đỉnh lịch sử nhờ mưa lớn liên tục, P/E có thể hạ xuống 6–8 lần khiến cổ phiếu trông như "rất rẻ", nhưng đó lại là lúc dư địa tăng trưởng sản lượng của chu kỳ thời tiết đã chạm trần.
Bên cạnh yếu tố thời tiết ngắn hạn, giá trị nội tại dài hạn của một nhà máy thuỷ điện lại nằm ở tiến trình khấu hao và trả nợ vay dài hạn. Một dự án thuỷ điện thông thường có thời gian vay nợ từ 10 đến 12 năm và thời gian trích khấu hao từ 20 đến 30 năm. Khi bước qua năm vận hành thứ 10–12, nợ vay ngân hàng được thanh toán dứt điểm, chi phí lãi vay rơi về 0. Lúc này, dù gặp pha El Niño hạn hán, doanh nghiệp vẫn duy trì được dòng tiền tự do (free cash flow) dồi dào để chi trả cổ tức tiền mặt đều đặn cho cổ đông.
Số liệu vận hành và cơ chế thị trường điện trong bài được tổng hợp từ Trung tâm Điều độ Hệ thống điện Quốc gia (A0), báo cáo tài chính kiểm toán của các doanh nghiệp thuỷ điện niêm yết trên HOSE/HNX và dữ liệu khí tượng ENSO từ Trung tâm Dự báo Khí tượng Thủy văn Quốc gia tính đến tháng 09/2026. Bài viết phân tích cấu trúc kinh tế ngành điện, không cấu thành khuyến nghị giao dịch đối với bất kỳ mã cổ phiếu nào.
- Biên ròng pha La Niña
- 45% – 55%
- Biên ròng pha El Niño
- 15% – 25%
- Tỷ trọng Qc hợp đồng
- 70% – 85% sản lượng
- Thị trường điện CGM
- 15% – 30% sản lượng
- Chi phí khấu hao
- 35% – 45% giá vốn
- Chu kỳ ENSO
- Khoảng 2 – 7 năm
Khi pha La Niña bắt đầu quay trở lại, bạn thường chú ý tới nhóm thuỷ điện có hồ chứa lớn tích nước nhiều năm hay nhóm nhà máy chạy trên dòng chảy tự nhiên?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.