Thế “tiến thoái lưỡng nan” của tỷ giá USD/VND: Bài toán bơm hút OMO, can thiệp dự trữ và cái giá của thanh khoản rẻ
- +118/09/2026Thời sựghi 18/09/2026 · 16:49
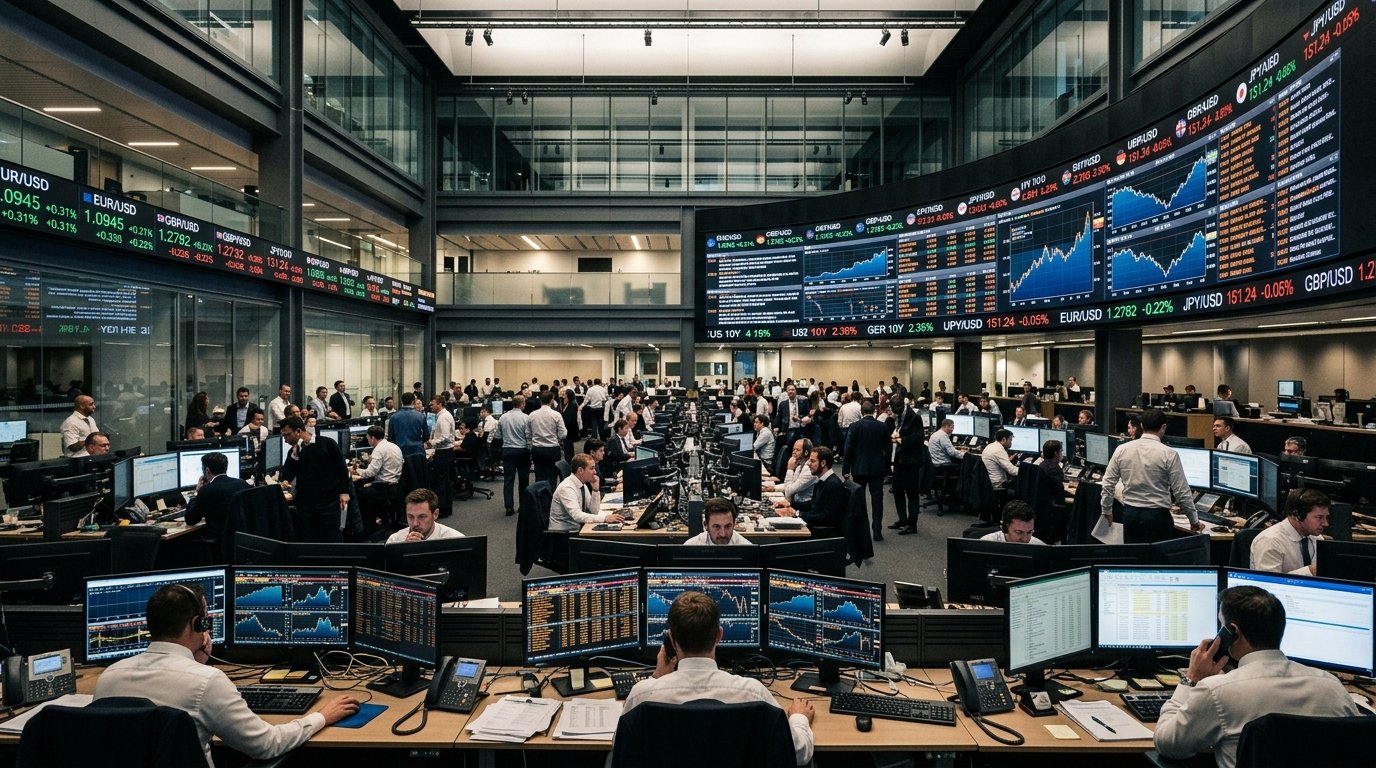
Trong những phiên giao dịch gần đây, sự chú ý của giới đầu tư tài chính và cộng đồng doanh nghiệp trong nước đang dồn dập đổ dồn về một biến số then chốt: Tỷ giá trung tâm USD/VND liên tục được điều chỉnh lên các mốc đỉnh lịch sử mới, chạm ngưỡng 25.632 đồng/USD. Tại các ngân hàng thương mại cổ phần lớn, giá bán ra của đồng bạc xanh thường xuyên bám sát kịch trần biên độ ±5% do Ngân hàng Nhà nước (NHNN) quy định.
Áp lực tỷ giá tăng cao không đơn thuần là câu chuyện giá cả của một đồng ngoại tệ, mà là triệu chứng hiển hiện của một cuộc giằng co vĩ mô khốc liệt: Làm thế nào để duy trì một mặt bằng lãi suất tiền đồng đủ thấp để phục hồi nền kinh tế trong nước, mà không kích hoạt làn sóng chảy máu ngoại tệ và làm suy yếu sức mua của đồng nội tệ?
Đằng sau các phiên can thiệp thị trường mở (OMO) và phát hành tín phiếu hàng nghìn tỷ đồng là bài toán kinh điển của lý thuyết kinh tế học: Thế tiến thoái lưỡng nan của "Bộ ba bất khả thi".
1. Gốc rễ áp lực: Chênh lệch lãi suất âm và cơn khát Carry Trade
Để hiểu vì sao tỷ giá căng thẳng, cần nhìn vào dòng chảy của thanh khoản liên ngân hàng thay vì chỉ nhìn vào cán cân thương mại hàng hóa.
Việt Nam liên tục duy trì xuất siêu hàng hóa trong nhiều quý liên tiếp, nhưng dòng tiền thặng dư thương mại đó không đủ sức bù đắp cho sự chênh lệch lãi suất giữa hai đồng tiền:
- Hiện tượng chênh lệch lãi suất âm (Negative Interest Rate Differential): Sau các động thái giữ lãi suất điều hành ở mức cao của Cục Dự trữ Liên bang Mỹ (Fed) và lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm neo quanh vùng 4,5% – 5,0%, khoảng cách lãi suất giữa đồng USD và đồng VND trên thị trường liên ngân hàng bị nới rộng bản chất. Khi lãi suất cho vay qua đêm bằng tiền USD cao hơn đáng kể so với lãi suất tiền VND, một cơ chế kinh doanh chênh lệch lãi suất (Carry Trade) lập tức được kích hoạt.
- Hành vi găm giữ ngoại tệ của doanh nghiệp: Các doanh nghiệp xuất khẩu có dòng thu USD có xu hướng trì hoãn bán lại ngoại tệ cho hệ thống ngân hàng, chọn cách gửi tiền USD lấy lãi suất cao hoặc thanh toán các nghĩa vụ quốc tế. Ngược lại, các doanh nghiệp nhập khẩu và các tập đoàn có dư nợ vay bằng USD lại ráo riết mua gom ngoại tệ giao ngay hoặc ký hợp đồng kỳ hạn để phòng hộ rủi ro tỷ giá tiếp tục leo dốc.
2. "Bộ ba bất khả thi" và những mũi tên trong hộp công cụ của NHNN
Kinh tế học vĩ mô từ lâu đã chỉ ra nguyên lý "Bộ ba bất khả thi" (The Impossible Trinity): Một quốc gia không thể cùng lúc đạt được cả 3 mục tiêu: (1) Ổn định tỷ giá hối đoái, (2) Dòng vốn luân chuyển tự do, và (3) Chính sách tiền tệ độc lập.
Trong bối cảnh nền kinh tế Việt Nam có độ mở thương mại lên tới gần 200% GDP và đang nỗ lực tối đa để hỗ trợ tăng trưởng tín dụng phục hồi sản xuất kinh doanh, nhà điều hành bắt buộc phải sử dụng các công cụ thị trường để giải bài toán cân não này:
- Phát hành tín phiếu (SBV Bills) trên thị trường mở:
Khi lượng tiền đồng dư thừa trong hệ thống ngân hàng quá lớn khiến lãi suất liên ngân hàng rơi về vùng đáy, NHNN phát hành tín phiếu kỳ hạn 14–28 ngày để hút bớt lượng VND trôi nổi về. Mục đích cốt lõi: Đẩy mặt bằng lãi suất VND liên ngân hàng tăng lên, thu hẹp khoảng cách lãi suất với đồng USD, từ đó triệt tiêu động lực đầu cơ Carry Trade mà không cần phải nâng lãi suất điều hành đại trà. - Bán ngoại tệ can thiệp từ Quỹ dự trữ ngoại hối:
Khi tỷ giá giao dịch chạm trần biên độ và tâm lý thị trường có dấu hiệu căng thẳng cục bộ, việc mở bán USD can thiệp (giao ngay hoặc kỳ hạn có hủy ngang) là biện pháp hạ nhiệt trực tiếp. Tuy nhiên, chiếc khiên này luôn có giới hạn: Quy mô dự trữ ngoại hối quốc gia là bộ đệm phòng thủ rủi ro vĩ mô tối thượng, việc bán ra quá nhiều ngoại tệ sẽ làm giảm số tuần nhập khẩu an toàn và hạn chế dư địa điều hành trong tương lai.
3. Kênh truyền dẫn sang Thị trường Chứng khoán và Doanh nghiệp
Mỗi biến động trên bàn cờ điều hành tỷ giá của NHNN đều tạo ra những làn sóng chấn động lan truyền sang thị trường tài sản tài chính:
- Thước đo thanh khoản đối với VN-Index: Thị trường chứng khoán luôn là phong vũ biểu nhạy bén nhất với dòng tiền. Khi NHNN kích hoạt các đợt phát hành tín phiếu hút tiền về, tâm lý giới đầu tư lập tức trở nên thận trọng. Dù tín phiếu chỉ diễn ra trên thị trường liên ngân hàng (thị trường 2) giữa NHNN và các ngân hàng thương mại, nhưng nó gửi đi một tín hiệu ngầm rằng: Kỷ nguyên của dòng tiền siêu rẻ thả nổi đã chạm giới hạn, và thanh khoản hệ thống sẽ bị siết lại để ưu tiên mục tiêu giữ vững giá trị tiền đồng.
- Khối ngoại duy trì đà bán ròng: Khi tỷ giá VND mất giá so với USD, hiệu suất đầu tư danh mục của các quỹ đầu tư ngoại tính theo đồng USD bị bào mòn đáng kể. Để tự bảo vệ trước rủi ro tỷ giá (FX Risk), các nhà đầu tư nước ngoài buộc phải cơ cấu bán ròng cổ phiếu để chuyển đổi tài sản về đồng tiền gốc USD.
- Áp lực chênh lệch tỷ giá lên các "con nợ" USD: Các doanh nghiệp có cơ cấu nợ vay ngoại tệ lớn trong ngành hàng không, thép, nhiệt điện hoặc vận tải biển sẽ phải ghi nhận các khoản lỗ chênh lệch tỷ giá chưa thực hiện lên tới hàng trăm hoặc hàng nghìn tỷ đồng trên báo cáo tài chính quý, làm sụt giảm nghiêm trọng lợi nhuận ròng dù hoạt động kinh doanh cốt lõi vẫn diễn ra bình thường.
Đúc kết: Bản lĩnh điều hành giữa hai làn đạn
Tỷ giá không đơn giản chỉ là một con số hiển thị trên bảng điện tử ngân hàng, mà là chiếc van điều áp phản ánh niềm tin vào sức khỏe của nền kinh tế. Thả trôi tỷ giá để kích thích xuất khẩu sẽ phải trả giá bằng nguy cơ lạm phát nhập khẩu và gia tăng gánh nặng nợ công; nhưng ghìm cương tỷ giá bằng cách nâng lãi suất điều hành quá sớm sẽ bóp nghẹt động lực hồi phục của khối doanh nghiệp nội địa.
Nghệ thuật điều hành của nhà quản lý tiền tệ trong giai đoạn này nằm ở sự kết hợp linh hoạt, nhịp nhàng giữa hút ròng thanh khoản dư thừa qua tín phiếu, điều tiết biên độ tỷ giá trung tâm và can thiệp ngoại tệ đúng liều lượng. Đối với các nhà đầu tư trên thị trường tài chính, việc theo dõi sát sao bước chân của dòng tiền OMO và chênh lệch lãi suất liên ngân hàng chính là chiếc la bàn đáng tin cậy nhất để định vị rủi ro và bảo vệ danh mục đầu tư của mình.
- Tỷ giá trung tâm
- 25.632 đồng/USD
- Biên độ giao dịch
- ±5% quanh trung tâm
- Công cụ điều tiết
- Tín phiếu & OMO
- Động cơ đầu cơ
- Chênh lệch lãi suất âm
- Nút thắt mục tiêu
- Bộ ba bất khả thi
Trước sức ép tỷ giá hiện nay, Ngân hàng Nhà nước nên hy sinh một phần dự trữ ngoại hối để giữ lãi suất rẻ hỗ trợ tăng trưởng, hay chấp nhận nâng lãi suất để ghìm cương tỷ giá?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.