Phái sinh VN30 và độ lệch Basis: Bản chất hợp đồng tương lai, cơ chế ký quỹ và vì sao Basis luôn co về 0 ngày đáo hạn?
- +105/10/2026Cơ chếghi 05/10/2026 · 11:46
Khi bước chân vào thị trường chứng khoán phái sinh Việt Nam, bất kỳ nhà đầu tư nào mở bảng điện hợp đồng tương lai chỉ số VN30 cũng sẽ bắt gặp một cột dữ liệu biến động liên tục: Độ lệch (Basis). Có những giai đoạn thị trường hưng phấn, Basis dương từ +5 đến +10 điểm; nhưng cũng có không ít phiên giảm điểm, Basis bị nén sâu xuống mức âm từ -15 đến -25 điểm.
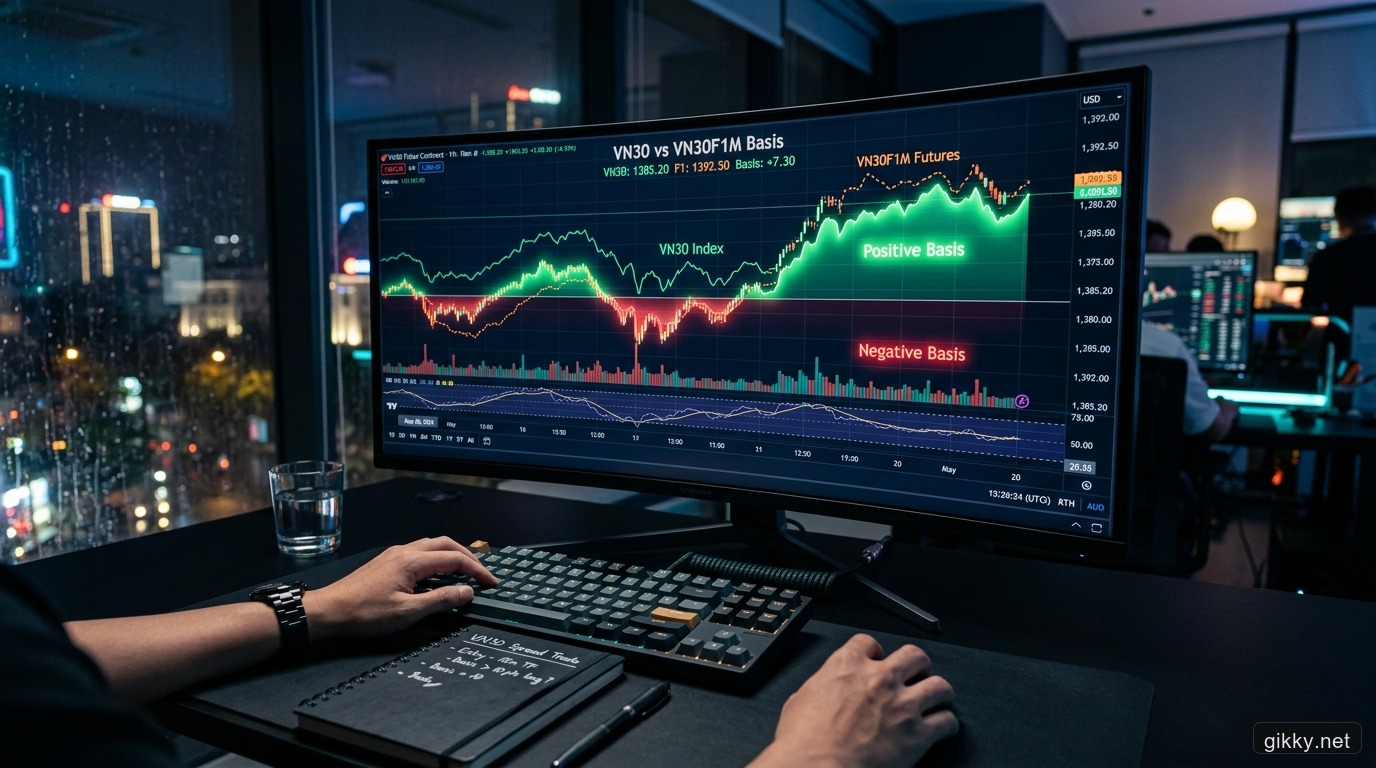
Đối với nhiều người mới, con số này thường bị xem là một biến số kỹ thuật khó hiểu hoặc bị phớt lờ. Tuy nhiên, trong cấu trúc vi mô của thị trường tài chính, Basis chính là chiếc nhiệt kế đo lường tâm lý kỳ vọng của dòng tiền lớn và là chìa khóa mở ra các chiến lược kinh doanh chênh lệch giá (Arbitrage) mang lại lợi nhuận ổn định cho các định chế chuyên nghiệp.
Bản chất của Hợp đồng tương lai VN30 và cơ chế đòn bẩy ký quỹ
Để hiểu rõ Basis, trước tiên cần nắm vững sản phẩm cơ sở đang được giao dịch. Tại Việt Nam, sản phẩm phái sinh phổ biến nhất là Hợp đồng tương lai chỉ số VN30 (mã hợp đồng tháng hiện tại thường ký hiệu là
VN30F1M). Đây là một thỏa thuận pháp lý chuẩn hóa, cam kết mua hoặc bán giá trị của rổ chỉ số 30 cổ phiếu vốn hóa lớn nhất sàn HOSE tại một mức điểm xác định vào một ngày trong tương lai (ngày đáo hạn).Hệ thống quy chuẩn giao dịch phái sinh vận hành theo các thông số cố định:
- Hệ số nhân hợp đồng: Được quy định là 100.000 đồng/điểm. Ví dụ, nếu hợp đồng tương lai VN30F1M đang giao dịch ở mức 1.300 điểm, giá trị danh nghĩa của một hợp đồng sẽ tương đương 130.000.000 đồng.
- Cơ chế ký quỹ ban đầu (Initial Margin - IM): Khác với thị trường cổ phiếu cơ sở (nơi nhà đầu tư phải bỏ ra 100% tiền mặt hoặc vay Margin tối đa 50%), Trung tâm Lưu ký Chứng khoán Việt Nam (VSDC) quy định tỷ lệ ký quỹ ban đầu đối với hợp đồng tương lai chỉ vào khoảng 17% – 18% giá trị hợp đồng.
- Hiệu ứng đòn bẩy tài chính: Với tỷ lệ ký quỹ này, nhà đầu tư chỉ cần nộp khoảng 22–24 triệu đồng tiền ký quỹ là đã có thể kiểm soát một vị thế danh nghĩa trị giá 130 triệu đồng. Điều này tạo ra mức đòn bẩy tự nhiên từ 5 đến 6 lần.
- Chu kỳ thanh toán T+0 hai chiều: Phái sinh cho phép nhà đầu tư mở và đóng vị thế liên tục ngay trong ngày mà không phải chờ chu kỳ thanh toán T+2.5, đồng thời có thể kiếm lợi nhuận ngay cả khi thị trường giảm điểm bằng cách mở vị thế Bán (Short).
Công thức và ý nghĩa của Độ lệch Basis
Độ lệch Basis được định nghĩa bằng một công thức toán học rất trực quan:
Basis = Giá Hợp đồng tương lai (VN30F1M) - Điểm số Chỉ số VN30 cơ sởTùy thuộc vào giá trị của con số này, thị trường sẽ ở vào một trong hai trạng thái tâm lý:
- Basis dương (Basis > 0 — Trạng thái Contango): Giá tương lai đang cao hơn điểm số thực tế của rổ VN30. Hiện tượng này phản ánh sự lạc quan áp đảo của thị trường, khi số đông nhà đầu tư kỳ vọng rằng từ nay đến ngày đáo hạn, chỉ số VN30 cơ sở sẽ tăng mạnh. Họ sẵn sàng trả một khoản thặng dư (premium) để nắm giữ vị thế Mua (Long) hợp đồng tương lai.
- Basis âm (Basis < 0 — Trạng thái Backwardation): Giá tương lai đang thấp hơn điểm số chỉ số cơ sở. Đây là trạng thái xuất hiện rất phổ biến trên thị trường chứng khoán Việt Nam. Basis âm sâu phản ánh hai nguyên nhân cốt lõi: hoặc là tâm lý bi quan về đà sụt giảm của thị trường chung, hoặc là các quỹ đầu tư tổ chức đang sử dụng phái sinh để mở các vị thế Bán (Short) nhằm phòng hộ rủi ro (Hedging) cho danh mục cổ phiếu cơ sở hàng nghìn tỷ đồng mà họ không muốn bán tháo trên sàn HOSE.
Vì sao Basis bắt buộc phải co hẹp về 0 vào ngày đáo hạn?
Một quy luật bất biến của thị trường phái sinh mà mọi trader đều phải ghi nhớ: Càng tiến gần đến ngày đáo hạn, độ lệch Basis càng bị thu hẹp, và đúng tại thời điểm đóng cửa phiên đáo hạn, Basis bắt buộc phải bằng 0.
Nguyên nhân bắt nguồn từ cơ chế tất toán hợp đồng của VSDC:
- Hợp đồng tương lai VN30 đáo hạn vào ngày thứ Năm tuần thứ ba của tháng đáo hạn.
- Phương thức tất toán là thanh toán bằng tiền mặt (Cash Settlement), không chuyển giao cổ phiếu thực tế.
- Giá thanh toán cuối cùng (Final Settlement Price): Được tính bằng giá trị bình quân gia quyền của chỉ số VN30 trong 30 phút cuối cùng của ngày đáo hạn (từ 14:00 đến 14:30, bao gồm cả giá đóng cửa khớp lệnh phiên ATC).
Vì toàn bộ các hợp đồng tương lai còn mở sẽ bị cưỡng bức đóng vị thế theo mức giá thanh toán bình quân này của chỉ số cơ sở, nên tại thời khắc chuông đóng cửa reo lên, giá của VN30F1M và điểm số VN30 buộc phải hợp nhất làm một. Bất kỳ độ lệch nào cũng bị xóa bỏ hoàn toàn.
Chiến lược Kinh doanh chênh lệch giá (Basis Arbitrage)
Chính quy luật hội tụ về 0 đã khai sinh ra chiến lược giao dịch kinh điển của các quỹ định lượng và khối tự doanh công ty chứng khoán: Kinh doanh chênh lệch giá (Basis Arbitrage).
Khi Basis bị kéo giãn quá xa so với mức hợp lý do sự hoảng loạn hoặc hưng phấn quá đà của nhà đầu tư cá nhân, dòng tiền lớn sẽ kích hoạt thuật toán tự động:
- Trường hợp Basis âm sâu bất thường (ví dụ: -20 điểm): Các quỹ sẽ đồng thời Mua (Long) hợp đồng tương lai VN30F1M và Bán khống danh mục cổ phiếu theo đúng tỷ trọng rổ VN30 cơ sở. Dù thị trường sau đó tăng hay giảm, khi đến ngày đáo hạn, khoảng cách 20 điểm này chắc chắn phải co về 0, giúp quỹ bỏ túi phần lợi nhuận chênh lệch phi rủi ro.
- Trường hợp Basis dương lớn bất thường (ví dụ: +15 điểm): Quỹ sẽ Bán (Short) hợp đồng tương lai và Mua vào danh mục 30 cổ phiếu rổ VN30 cơ sở. Khi chênh lệch biến mất, họ hoàn tất vòng quay lợi nhuận.
Lời khuyên thực chiến cho nhà đầu tư cá nhân
Hiểu về độ lệch Basis mang lại hai lợi thế tư duy then chốt:
Thứ nhất, đừng bao giờ mua đuổi vị thế Long khi Basis đang dương quá lớn (+15 đến +20 điểm) gần ngày đáo hạn. Ngay cả khi chỉ số cơ sở đi ngang, áp lực co hẹp Basis tự nhiên cũng sẽ bào mòn lợi nhuận của bạn mỗi ngày. Ngược lại, khi Basis âm sâu (-20 điểm), việc mở vị thế Short mới tiềm ẩn rủi ro rất cao vì áp lực hồi phục kỹ thuật của Basis có thể kích hoạt các đợt giật quét dừng lỗ ngoài ý muốn.
Thứ hai, hãy cẩn trọng trong phiên ATC của ngày đáo hạn phái sinh. Nhằm tối ưu hóa phần bù chênh lệch Basis trước giờ đóng cửa, các tổ chức lớn thường tác động dòng tiền mạnh vào các cổ phiếu trụ có thanh khoản cô đặc trong rổ VN30 (như SAB, VJC, BID hay VHM), tạo nên những biến động co giật cực lớn chỉ trong 15 phút khớp lệnh định kỳ.
- Tỷ lệ ký quỹ IM
- 17% - 18% (VSDC)
- Tỷ lệ đòn bẩy
- Khoảng 5 - 6 lần
- Hệ số nhân HĐ
- 100.000 VNĐ/điểm
- Ngày đáo hạn
- Thứ Năm tuần 3 tháng
- Phương thức tất toán
- Thanh toán tiền mặt
Khi độ lệch Basis âm sâu hơn 15-20 điểm, bạn thường xem đó là cơ hội thị trường bi quan để canh Long hay là dấu hiệu tổ chức đang Short phòng hộ?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.