Ngày giao dịch không hưởng quyền (GDKHQ): Vì sao chia cổ tức lại bị trừ tiền trên bảng điện?
- +123/09/2026Cơ chếghi 23/09/2026 · 11:47
Đây là một trong những trải nghiệm gây hoang mang và ấm ức bậc nhất đối với hầu hết nhà đầu tư mới (F0) khi lần đầu cầm cổ phiếu qua mùa chia thưởng:
"Doanh nghiệp tôi nắm giữ thông báo trả cổ tức tiền mặt 2.000 đồng/cổ phiếu. Tôi hí hửng tưởng mình sắp được lời thêm một khoản tiền. Ai ngờ sáng hôm sau mở bảng điện ra, giá cổ phiếu đang từ 30.000 đồng bỗng nhiên bị Sở Giao dịch trừ thẳng xuống còn 28.000 đồng! Đã thế, tiền cổ tức phải cả tháng sau mới về tài khoản, lúc về lại còn bị trừ thêm 5% thuế thu nhập cá nhân. Chẳng phải đây là trò 'lấy mỡ nó rán nó' hay sao?"
Cảm giác hụt hẫng đó hoàn toàn dễ hiểu. Nhưng dưới lăng kính cơ chế tài chính và toán học thị trường, việc điều chỉnh giảm giá kỹ thuật vào Ngày giao dịch không hưởng quyền (GDKHQ) là một quy luật bắt buộc mang tính sống còn để bảo vệ sự công bằng của toàn bộ hệ thống giao dịch.
1. Phân biệt Ngày ĐKCC và Ngày giao dịch không hưởng quyền (GDKHQ)
Để hiểu cơ chế này, trước hết bạn cần nắm rõ chu kỳ thanh toán bù trừ chứng khoán:
- Ngày đăng ký cuối cùng (ĐKCC): Là ngày Trung tâm Lưu ký Chứng khoán Việt Nam (VSDC) chốt danh sách cổ đông sở hữu chứng khoán để thực hiện quyền nhận cổ tức hoặc quyền mua.
- Ngày giao dịch không hưởng quyền (GDKHQ): Là ngày làm việc diễn ra ngay trước Ngày ĐKCC đúng 1 ngày.
Tại Việt Nam, thị trường áp dụng chu kỳ thanh toán T+1.5 (T+2). Khi bạn mua cổ phiếu vào ngày T, phải đến chiều ngày T+1 (hoặc sáng ngày T+2) cổ phiếu mới chính thức về tài khoản đứng tên bạn. Do đó, nếu bạn mua cổ phiếu đúng vào Ngày GDKHQ, phải sang ngày hôm sau nữa quyền sở hữu mới hoàn tất — lúc này danh sách tại VSDC đã đóng lại từ ngày hôm trước. Bạn sẽ không được hưởng quyền nhận cổ tức của đợt đó.
Ngược lại, nếu bạn đã nắm giữ cổ phiếu từ trước và quyết định bán ra đúng vào Ngày GDKHQ, tên của bạn đã được ghi nhận hợp lệ trên hệ thống lưu ký, bạn vẫn được nhận trọn vẹn 100% quyền cổ tức đó!
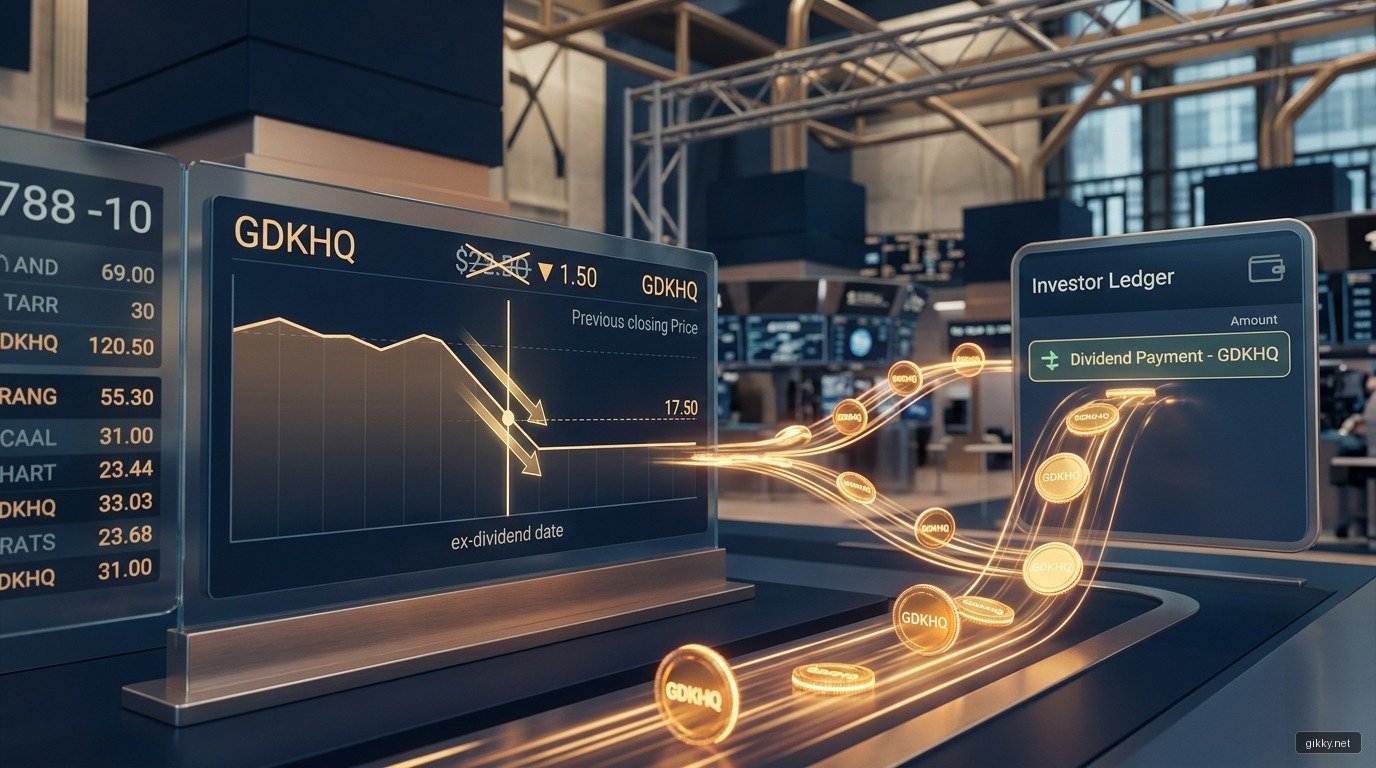
2. Vì sao bắt buộc phải điều chỉnh giảm giá trên bảng điện?
Việc trừ tiền trực tiếp vào giá tham chiếu ngày GDKHQ dựa trên hai nguyên lý kinh tế học cốt lõi:
Nguyên lý 1: Bảo toàn giá trị vốn hóa doanh nghiệp (Conservation of Value)Cổ tức tiền mặt không tự nhiên sinh ra từ hư vô. Nó được trích ra từ Lợi nhuận sau thuế chưa phân phối nằm trong két tiền mặt của doanh nghiệp. Giả sử một công ty có 100 triệu cổ phiếu lưu hành, quyết định chi 200 tỷ đồng tiền mặt để trả cổ tức (2.000 đồng/cổ phiếu):
Sau khi tiền rời khỏi két sắt công ty để chuyển về tài khoản của cổ đông, tổng tài sản thực tế của doanh nghiệp lập tức giảm đi đúng 200 tỷ đồng. Doanh nghiệp mất đi 200 tỷ tiền mặt thì tổng giá trị vốn hóa thị trường của công ty bắt buộc phải giảm tương ứng 200 tỷ đồng. Nếu giá cổ phiếu vẫn giữ nguyên 30.000 đồng, thị trường đang định giá công ty cao hơn giá trị thực của nó 200 tỷ đồng tiền mặt vừa bị rút ra!
Nguyên lý 2: Triệt tiêu cơ hội đầu cơ trục lợi phi lý (No-Arbitrage Principle)Hãy tưởng tượng nếu Sở Giao dịch KHÔNG điều chỉnh giảm giá tham chiếu:
Một cổ phiếu đang giao dịch ở giá 30.000 đồng và sắp trả cổ tức tiền mặt 2.000 đồng. Bất kỳ ai cũng có thể nạp tiền vào mua sạch cổ phiếu trước ngày GDKHQ, nhận trọn 2.000 đồng cổ tức, rồi sáng hôm sau bán tháo ngay với giá 30.000 đồng. Nhà đầu cơ đó sẽ ung dung đút túi tỷ suất lợi nhuận 6,7% phi rủi ro chỉ sau 24 giờ mà không cần đóng góp bất kỳ giá trị nào cho doanh nghiệp.
Nếu điều này xảy ra, dòng tiền thông minh sẽ đổ xô đi săn cổ tức lướt sóng, phá vỡ hoàn toàn cấu trúc định giá cổ phiếu. Cơ chế điều chỉnh kỹ thuật sinh ra để đảm bảo: Tổng tài sản của nhà đầu tư tại thời điểm trước và ngay sau giờ GDKHQ là hoàn toàn bằng nhau (30.000 đồng cổ phiếu ban đầu = 28.000 đồng giá mới + 2.000 đồng cổ tức chờ về).
3. Trường hợp chia cổ tức bằng cổ phiếu / Cổ phiếu thưởng
Khi doanh nghiệp chia cổ tức bằng cổ phiếu (hoặc thưởng cổ phiếu), cơ chế điều chỉnh giá thậm chí còn trực quan hơn: Vốn chủ sở hữu của doanh nghiệp hoàn toàn không đổi, chỉ có số lượng cổ phiếu lưu hành tăng lên.
Điều này giống hệt như việc bạn có một chiếc bánh pizza. Ban đầu chiếc bánh được cắt làm 4 miếng. Doanh nghiệp quyết định chia cổ tức 1:1, tức cắt chiếc bánh đó thành 8 miếng nhỏ hơn. Bạn sở hữu 8 miếng bánh thay vì 4 miếng, nhưng kích thước từng miếng bánh bị thu nhỏ lại một nửa và tổng lượng dinh dưỡng bạn nạp vào cơ thể không hề tăng thêm một gam nào!
Công thức điều chỉnh tổng quát ngày GDKHQ:
P_tham_chieu = (P_truoc + P_phat_hanh × a - C_tien_mat) / (1 + a + b)
(Trong đó: a là tỷ lệ phát hành thêm giá ưu đãi, b là tỷ lệ chia thưởng cổ phiếu, C_tien_mat là cổ tức tiền mặt).
4. Bất cập về thuế và thời gian chờ: Nỗi niềm của cổ đông
Dù trên lý thuyết tổng tài sản không đổi, nhưng trong thực tế tại Việt Nam, nhà đầu tư dài hạn thực sự phải chịu 2 bất lợi lớn khi nhận cổ tức:
- Thuế thu nhập cá nhân 5%: Khi nhận cổ tức tiền mặt 2.000 đồng, thị giá của bạn bị trừ đứt 2.000 đồng, nhưng khi tiền về tài khoản ngân hàng, bạn bị công ty chứng khoán khấu trừ ngay 5% thuế TNCN (100 đồng), thực nhận chỉ còn 1.900 đồng!
- Rủi ro thị trường trong thời gian chờ (T+30 đến T+60): Cổ phiếu thưởng hoặc tiền mặt thường mất từ 3 tuần đến 2 tháng mới chính thức về tài khoản để giao dịch. Trong khoảng thời gian đó, nếu thị trường chung lao dốc, bạn bị chôn vốn và không thể bán ra để cắt lỗ lượng cổ tức đang chờ về.
5. Vậy cổ tức có thực sự có giá trị?
Nếu bị trừ tiền ngay trên bảng điện, tại sao các nhà đầu tư huyền thoại như Warren Buffett lại luôn săn lùng những doanh nghiệp chi trả cổ tức khủng? Giá trị thật sự của cổ tức nằm ở 3 điểm mấu chốt:
- Bằng chứng thép về dòng tiền thật: Lợi nhuận kế toán trên báo cáo có thể bị làm đẹp bằng các thủ thuật ghi nhận doanh thu ảo, nhưng tiền mặt trả vào tài khoản cổ đông thì không thể làm giả. Một doanh nghiệp trả cổ tức tiền mặt đều đặn hàng năm với tỷ lệ 15% – 30% là minh chứng hùng hồn nhất cho thấy mô hình kinh doanh có dòng tiền tự do (FCF) cực kỳ dồi dào.
- Sức mạnh tái đầu tư (Dividend Reinvestment): Việc dùng chính dòng tiền cổ tức để mua lại cổ phiếu ở mức giá đã được chiết khấu kỹ thuật là cỗ máy tạo lãi kép khủng khiếp nhất trong lịch sử đầu tư tài chính.
- Hiện tượng "Lấp gap cổ tức": Đối với các doanh nghiệp tăng trưởng tốt, việc giá cổ phiếu giảm kỹ thuật sau ngày GDKHQ sẽ tạo ra sức hút định giá hấp dẫn đối với dòng tiền mới. Cổ phiếu thường nhanh chóng tăng giá bù đắp lại khoảng trống vừa bị trừ (lấp gap). Khi giá quay lại mốc 30.000 đồng ban đầu, lúc đó 2.000 đồng cổ tức tiền mặt thực sự trở thành khoản lợi nhuận ròng thặng dư cho cổ đông!
- Ngày GDKHQ
- Trước ngày ĐKCC 1 ngày
- Bản chất điều chỉnh
- Bảo toàn vốn hóa cty
- Chống đầu cơ
- Triệt tiêu Arbitrage
- Thuế TNCN cổ tức
- Khấu trừ 5% tiền mặt
- Lợi ích thực sự
- Kiểm chứng dòng tiền
Khi doanh nghiệp bạn đang nắm giữ công bố chia cổ tức, bạn thích được nhận bằng tiền mặt để kiểm chứng dòng tiền hay nhận bằng cổ phiếu để tái đầu tư?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.