Ngành Xi măng Việt Nam và bài toán dư cung 120 triệu tấn: Khi công suất vượt gấp đôi nhu cầu nội địa và điểm nghẽn thị trường xuất khẩu
- +201/10/2026Ngànhghi 01/10/2026 · 10:17
Trong bức tranh công nghiệp nặng của Việt Nam, xi măng từng là một trong những biểu tượng tăng trưởng rực rỡ nhất suốt hai thập kỷ qua. Từ một quốc gia thiếu hụt vật liệu xây dựng nghiêm trọng sau đổi mới, Việt Nam đã vươn lên trở thành cường quốc sản xuất xi măng đứng thứ ba thế giới — chỉ sau Trung Quốc và Ấn Độ.
Thế nhưng, sau giai đoạn phát triển nóng với hàng loạt đại dự án dây chuyền lò nung công suất hàng triệu tấn đua nhau mọc lên, ngành xi măng Việt Nam đang bước vào một cuộc đại khủng hoảng thừa công suất chưa từng có tiền lệ. Một cỗ máy sản xuất khổng lồ với công suất thiết kế vượt hơn 120 triệu tấn/năm đang phải vận hành trong bối cảnh nhu cầu tiêu thụ nội địa chỉ hấp thụ được vỏn vẹn một nửa.
1. Nghịch lý quy mô: Khi công suất vượt gấp đôi sức mua nội địa
Theo số liệu thống kê từ Hiệp hội Xi măng Việt Nam (VNCA) và Bộ Xây dựng, tổng công suất thiết kế của toàn ngành hiện đã chạm mốc xấp xỉ 122 triệu tấn/năm, với gần 90 dây chuyền sản xuất clinker hiện đại rải rác trên cả nước. Thậm chí nếu tính cả năng lực nghiền bổ sung phụ gia, nguồn cung thực tế có thể lên tới 130 triệu tấn.
Ngược lại hoàn toàn với năng lực sản xuất khổng lồ đó, nhu cầu tiêu thụ xi măng nội địa trong các năm gần đây chỉ duy trì quanh mức 60 – 65 triệu tấn/năm. Sự suy giảm của thị trường bất động sản dân dụng, độ trễ pháp lý của các dự án đô thị và tốc độ hồi phục khiêm tốn của mảng xây dựng nhà xưởng tư nhân đã khiến sức hấp thụ vật liệu cơ bản chạm đáy chu kỳ.
Mặc dù giải ngân đầu tư công cho hạ tầng giao thông (đường cao tốc Bắc - Nam, các nút giao và sân bay) được đẩy mạnh kỷ lục, nhưng thực tế công nghệ thi công đường bộ tại Việt Nam vẫn chủ yếu sử dụng thảm nhựa asphalt và đắp nền cát/đất, thay vì đổ bê tông xi măng toàn diện. Lượng xi măng tiêu thụ qua các gói thầu hạ tầng công chỉ chiếm khoảng 10%–12% tổng sản lượng toàn ngành — không đủ để bù đắp cho khoảng trống mênh mông mà thị trường xây dựng dân dụng để lại.
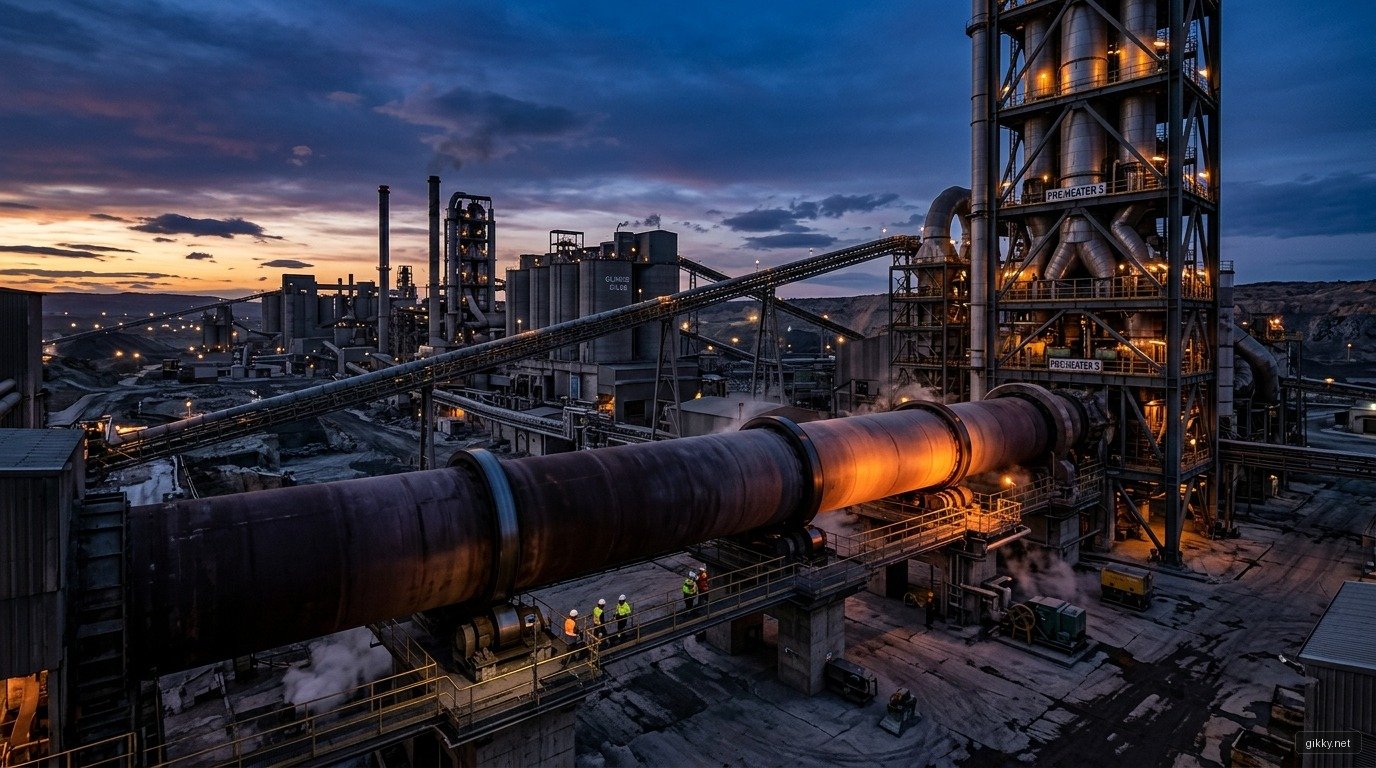
2. Cơ cấu chi phí: Đòn gánh nặng nề từ than nhiệt và điện năng
Bản chất của ngành công nghiệp xi măng là một ngành thâm dụng vốn (Capital-intensive) và thâm dụng năng lượng (Energy-intensive) cực cao. Soi vào cơ cấu giá thành sản xuất clinker, hai biến số đầu vào chi phối toàn bộ biên lợi nhuận của một nhà máy:
- Than nhiệt: Chiếm từ 35% đến 45% tổng chi phí sản xuất clinker. Để nung đá vôi và đất sét đạt tới nhiệt độ nóng chảy 1.450 độ C trong lò quay, mỗi tấn clinker tiêu tốn trung bình từ 110 đến 130 kg than nhiệt tiêu chuẩn. Các biến động của giá than nhập khẩu thế giới (than Úc, than Indonesia) tác động tức thì lên giá thành xuất xưởng.
- Điện năng: Chiếm khoảng 15% đến 20% chi phí sản xuất. Quá trình nghiền mịn nguyên liệu thô và nghiền clinker thành phẩm tiêu tốn hàng trăm kWh điện cho mỗi tấn xi măng. Các đợt điều chỉnh tăng giá bán lẻ điện bình quân của EVN liên tục nén chặt biên lãi gộp của các nhà máy.
Nguy hiểm hơn, chi phí cố định (Fixed Cost) của một dây chuyền xi măng là một chiếc bẫy tài chính vô hình. Một nhà máy công suất 2 triệu tấn/năm có tổng mức đầu tư từ 4.000 đến 5.000 tỷ đồng, trong đó 60%–70% là vốn vay ngân hàng. Khi tỷ lệ huy động công suất (utilization rate) giảm xuống dưới 70%, gánh nặng khấu hao máy móc và lãi vay ngân hàng đè nặng lên từng tấn sản phẩm, khiến giá thành bình quân đội lên vượt quá giá bán trên thị trường.
3. Chiếc bẫy xuất khẩu clinker và bức tường bảo hộ thương mại
Để giải bài toán tồn kho và duy trì hoạt động liên tục cho các lò nung khổng lồ, các doanh nghiệp xi măng buộc phải đẩy mạnh xuất khẩu ra thị trường quốc tế. Tuy nhiên, việc xuất khẩu xi măng — đặc biệt là clinker thô — thực chất là một chiếc bẫy giá trị gia tăng thấp:
Trước hết, clinker là sản phẩm bán thành phẩm, hàm lượng công nghệ thấp nhưng tiêu tốn tài nguyên đá vôi quốc gia và gây phát thải môi trường lớn. Kể từ năm 2023, thuế suất xuất khẩu đối với clinker đã được nâng từ 5% lên 10% theo Nghị định 101/2021/NĐ-CP nhằm hạn chế xuất khẩu tài nguyên thô. Mức thuế này ngay lập tức triệt tiêu hoàn toàn biên lợi nhuận vốn đã mỏng manh của các lô hàng xuất khẩu.
Thứ hai, các thị trường nhập khẩu lớn nhất của Việt Nam đều dựng lên những rào cản phòng vệ thương mại khắt khe:
- Trung Quốc: Thị trường từng nhập khẩu hàng chục triệu tấn clinker Việt Nam nay đã thu hẹp đáng kể do cuộc khủng hoảng bất động sản kéo dài và các nhà máy nội địa của họ cũng rơi vào tình trạng dư cung cục bộ.
- Philippines: Bộ Thương mại và Công nghiệp Philippines (DTI) liên tục áp thuế chống bán phá giá và thuế tự vệ đối với xi măng nhập khẩu từ Việt Nam, khiến các nhà xuất khẩu Việt Nam bị mất lợi thế cạnh tranh về giá.
- Bangladesh: Chi phí vận tải biển logistics biến động mạnh và rủi ro thanh toán ngoại tệ tại nước sở tại khiến biên lợi nhuận của các hợp đồng xuất khẩu gần như bằng không.
4. Thách thức phát thải xanh và cơ chế CBAM của châu Âu
Một thách thức mang tính sống còn khác đang hiển hiện trước mắt ngành xi măng là cuộc cách mạng chuyển đổi xanh. Sản xuất xi măng là nguồn phát thải khí nhà kính công nghiệp lớn bậc nhất, thải ra trung bình từ 0,6 đến 0,8 tấn CO2 trên mỗi tấn clinker xuất xưởng (do quá trình nung phân hủy đá vôi CaCO3 thành CaO và CO2, cộng thêm khí thải đốt than).
Cơ chế điều chỉnh biên giới carbon (CBAM) của Liên minh châu Âu (EU) đã bắt đầu giai đoạn chuyển tiếp và sẽ áp thuế phát thải đầy đủ trong thời gian tới. Các thị trường phát triển tại Mỹ, Nhật Bản và Australia cũng đang áp dụng những bộ tiêu chuẩn khắt khe về dấu chân carbon trong vật liệu xây dựng.
Để vượt qua hàng rào kỹ thuật này, các doanh nghiệp bắt buộc phải đầu tư hàng trăm tỷ đồng cho các hệ thống phát điện tận dụng nhiệt thừa khí thải (WHR — Waste Heat Recovery), thay thế một phần than bằng rác thải sinh hoạt và nhiên liệu sinh khối (biomass), cũng như tăng tỷ lệ sử dụng xỉ lò cao và tro bay nhiệt điện làm phụ gia khoáng hoạt tính. Những doanh nghiệp công nghệ cũ, đòn bẩy tài chính cao sẽ khó lòng theo đuổi cuộc đua đầu tư công nghệ xanh này.
5. Bức tranh phân hóa địa lý và tương lai tái cấu trúc
Cuộc khủng hoảng dư cung không tác động đồng đều lên tất cả các doanh nghiệp, mà tạo ra sự phân hóa sâu sắc theo vị trí địa lý và cấu trúc tài chính:
Cụm nhà máy miền Bắc và Bắc Trung Bộ: Nơi tập trung hơn 60% tổng công suất cả nước (do có nguồn mỏ đá vôi phong phú ở Ninh Bình, Hà Nam, Thanh Hóa, Nghệ An). Thị trường nội địa khu vực này thặng dư hàng chục triệu tấn, dẫn đến cuộc chiến giảm giá bán bán lẻ khốc liệt giữa các đơn vị thuộc Tổng công ty Xi măng Việt Nam (VICEM) và các tập đoàn tư nhân như Vissai, Thành Thắng, Long Sơn, Xuân Thành.
Cụm nhà máy và trạm nghiền miền Nam: Ngược lại hoàn toàn, khu vực Đông Nam Bộ và Đồng bằng sông Cửu Long là vùng thâm hụt xi măng lớn nhưng lại thiếu hụt nguồn nguyên liệu đá vôi. Các doanh nghiệp có hệ thống trạm nghiền chiến lược và mạng lưới phân phối vững chắc tại miền Nam (tiêu biểu như Vicem Hà Tiên) sở hữu con hào bảo vệ tự nhiên, khi chi phí vận chuyển đường thủy và logistics nội địa giúp họ giữ được mức giá bán cao hơn và biên lãi ổn định hơn so với các nhà máy ngoài Bắc.
Sau nhiều năm gồng mình chịu lỗ và chạy máy cầm chừng, ngành xi măng Việt Nam đang đứng trước ngưỡng cửa của một làn sóng mua bán, sáp nhập (M&A) và đào thải bắt buộc. Những dây chuyền lò nung quy mô nhỏ dưới 1 triệu tấn, tiêu hao nhiệt cao và thiếu hệ thống thu hồi nhiệt sẽ dần bị đào thải hoặc sáp nhập vào các tập đoàn lớn có tiềm lực tài chính và chuỗi cung ứng khép kín.
- Công suất thiết kế
- ~122 triệu tấn/năm
- Tiêu thụ nội địa
- ~60-65 triệu tấn
- Thặng dư công suất
- >50 triệu tấn/năm
- Chi phí than & điện
- 55-60% giá thành
- Thuế xuất clinker
- 10%
Trước rào cản xanh CBAM và áp lực dư cung, bạn đánh giá liệu làn sóng M&A có buộc ngành xi măng phải tái cấu trúc toàn diện?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.