Ngành Dược phẩm Việt Nam và bài toán chuỗi giá trị: Cuộc đua nâng chuẩn EU-GMP, điểm nghẽn 80% nguyên liệu API và cánh cửa đấu thầu kênh ETC
- +106/10/2026Ngànhghi 06/10/2026 · 10:17
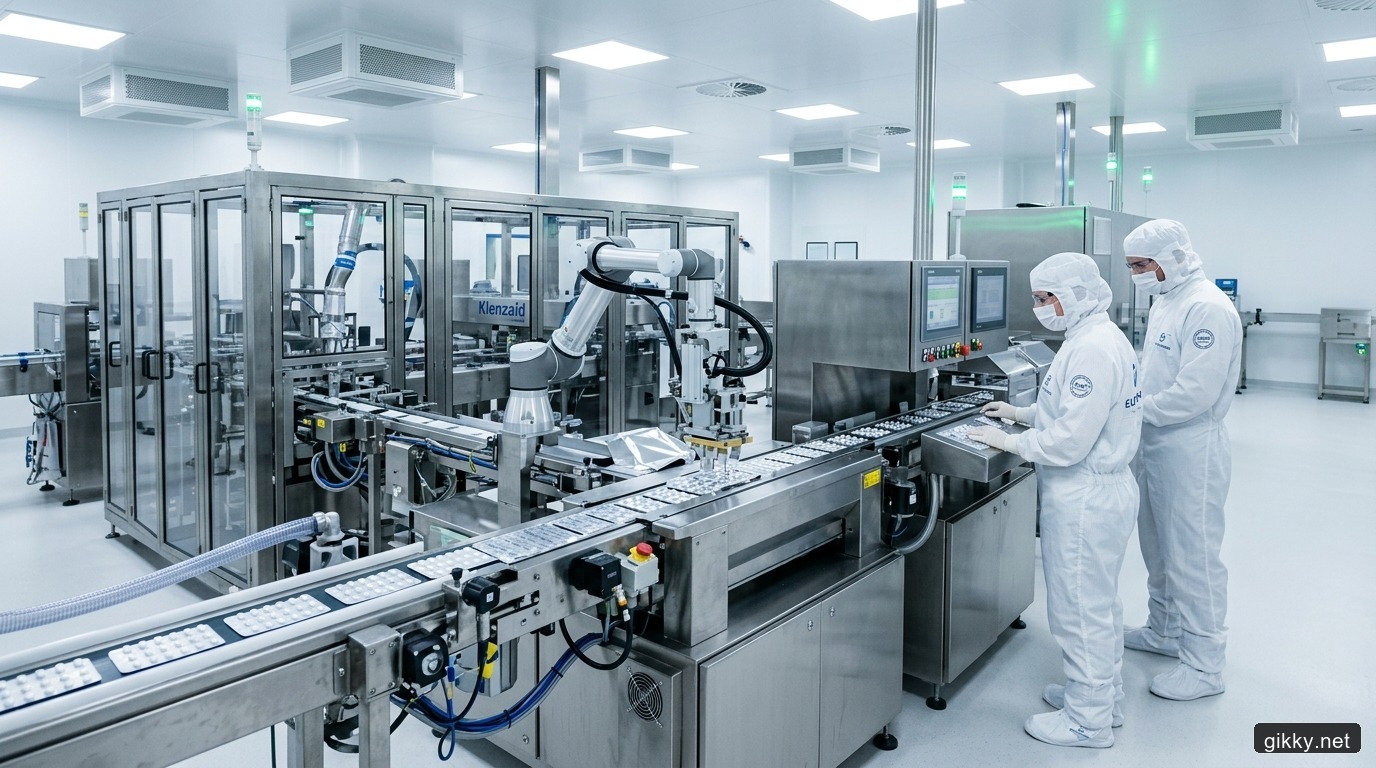
Nếu bước vào một khoa điều trị nội trú tại bất kỳ bệnh viện tuyến trung ương nào ở Hà Nội hay TP.HCM và lật xem danh mục thuốc kháng sinh hoặc tim mạch được cấp phát theo thẻ bảo hiểm y tế, người ta sẽ nhận thấy một bước chuyển dịch âm thầm nhưng quyết liệt đang diễn ra suốt ba năm qua: Những hộp thuốc ngoại nhập đắt đỏ từ châu Âu dần nhường chỗ cho các viên nén, viên nang mang thương hiệu Việt Nam nhưng gắn dòng chữ chứng nhận tiêu chuẩn EU-GMP.
Thị trường dược phẩm Việt Nam đang đứng trước một khúc cua quan trọng trong chuỗi giá trị. Với quy mô ước tính đạt khoảng 7,5 đến 8,0 tỷ USD và tốc độ tăng trưởng kép hàng năm (CAGR) duy trì ở mức 8% – 10%, đây là một trong những ngành công nghiệp phòng thủ hấp dẫn nhất. Thế nhưng, đằng sau bức tranh tăng trưởng màu hồng đó là một cuộc phân hóa tàn nhẫn giữa hai nhóm doanh nghiệp: Những đơn vị mắc kẹt trong chiếc bẫy cạnh tranh giá rẻ của chuẩn sản xuất cũ, và những đơn vị chấp nhận rót hàng nghìn tỷ đồng để bước qua cánh cửa khắt khe của các tiêu chuẩn dược phẩm toàn cầu.
Cấu trúc phân tầng: Kênh bán lẻ OTC tự do và cỗ máy đấu thầu ETC chiếm 70% dung lượng
Để hiểu được dòng tiền và sự phân bổ lợi nhuận của ngành dược, việc đầu tiên là phải tách bạch hai dòng chảy tiêu thụ hoàn toàn đối lập:
- Kênh bán lẻ nhà thuốc (OTC - Over The Counter): Chiếm khoảng 30% tổng giá trị thị trường. Đây là sân chơi của thuốc không kê đơn, thực phẩm chức năng và hóa mỹ phẩm. Doanh nghiệp cạnh tranh bằng sức mạnh thương hiệu, độ phủ mạng lưới phân phối và chiết khấu cho nhà thuốc. Kênh OTC mang lại biên lợi nhuận gộp rất cao, thường dao động từ 40% đến 55%, nhưng dung lượng thị trường có giới hạn và đang chịu sự chi phối ngày càng lớn từ các chuỗi bán lẻ hiện đại.
- Kênh điều trị bệnh viện (ETC - Ethical drugs): Chiếm tới 70% tổng dung lượng tiêu thụ toàn ngành. Đây là nơi phân phối các loại thuốc kê đơn đặc trị phục vụ nhu cầu khám chữa bệnh được quỹ Bảo hiểm Y tế chi trả. Khác với sự linh hoạt của kênh bán lẻ, kênh ETC vận hành theo một cơ chế luật chơi duy nhất: Đấu thầu tập trung quốc gia và đấu thầu sở y tế / bệnh viện.
Chính sự thống trị của kênh ETC đã định hình lại chiến lược sống còn của mọi nhà sản xuất dược phẩm trong nước. Một doanh nghiệp dù có chuỗi nhà thuốc lớn đến đâu cũng không thể chạm tới 70% chiếc bánh tiêu thụ nếu không chen chân được vào danh mục trúng thầu của hệ thống bệnh viện công lập.
Rào cản kỹ thuật EU-GMP: Lối thoát khỏi cuộc đua xuống đáy của chuẩn WHO-GMP
Trong hơn hai thập kỷ, tiêu chuẩn WHO-GMP (Thực hành tốt sản xuất thuốc theo khuyến cáo của Tổ chức Y tế Thế giới) từng là tấm vé thông hành bắt buộc cho mọi nhà máy dược tại Việt Nam. Nhưng chính tiêu chuẩn này đang trở thành chiếc bẫy biên lợi nhuận.
Theo quy định phân nhóm đấu thầu thuốc Generic tại các cơ sở y tế công lập (căn cứ theo Thông tư 07/2024/TT-BYT), thuốc sản xuất từ các dây chuyền WHO-GMP thông thường chỉ được xếp vào Nhóm 3, Nhóm 4 hoặc Nhóm 5. Tại các phân nhóm này, hàng trăm doanh nghiệp trong nước cùng tham gia nộp hồ sơ, và tiêu chí quyết định duy nhất gần như là giá thấp nhất. Kết quả là một cuộc đua xuống đáy (race to the bottom) diễn ra khốc liệt: Giá thuốc bị ép sát giá thành sản xuất, biên lợi nhuận ròng của nhiều đơn vị tụt xuống dưới 5%, thậm chí nhiều gói thầu không bù đắp nổi chi phí vận hành.
Lối thoát duy nhất để bước lên phân khúc cao hơn là đạt chứng nhận EU-GMP (Thực hành sản xuất thuốc tốt theo tiêu chuẩn châu Âu) hoặc các tiêu chuẩn tương đương như PIC/S (Hệ thống Hợp tác Thanh tra Dược phẩm). Khi sở hữu dây chuyền EU-GMP, sản phẩm của doanh nghiệp sẽ đủ điều kiện dự thầu tại Nhóm 1 và Nhóm 2 — phân khúc trước đây vốn là lãnh địa độc quyền của các tập đoàn đa quốc gia phương Tây.
Lợi ích kinh tế tại Nhóm 1 và Nhóm 2 là vô cùng lớn: Giá trúng thầu thường cao hơn từ 1,5 đến 2,5 lần so với các nhóm dưới, biên lợi nhuận gộp duy trì ổn định ở mức 25% – 35%, đồng thời được hưởng lợi trực tiếp từ chủ trương của Chính phủ về việc ưu tiên sử dụng thuốc nội địa có chất lượng tương đương thuốc biệt dược gốc nhằm giảm gánh nặng chi trả bảo hiểm y tế.
Tuy nhiên, tấm vé EU-GMP không hề dễ mua. Suất đầu tư cho một nhà máy đạt chuẩn châu Âu đòi hỏi từ 500 đến hơn 1.000 tỷ đồng cho mỗi phân xưởng. Toàn bộ hệ thống kiểm soát môi trường phòng sạch (HVAC), hệ thống nước pha tiêm siêu tinh khiết (WFI), dây chuyền dập viên và đóng vỉ tự động đều phải nhập khẩu đồng bộ từ các nước phát triển. Thời gian từ lúc khởi công, thẩm định hồ sơ kỹ thuật cho đến khi các đoàn thanh tra châu Âu sang kiểm tra thực địa và cấp chứng chỉ thường kéo dài từ 2 đến 4 năm.
Gót chân Achilles của ngành dược: Điểm nghẽn 80%–90% nguyên liệu hoạt chất (API)
Dù các nhà máy trong nước liên tục khoác lên mình những chứng chỉ quốc tế tối tân, cấu trúc kinh tế của ngành sản xuất dược phẩm Việt Nam vẫn tồn tại một lỗ hổng chiến lược: Bản chất phần lớn vẫn dừng lại ở khâu gia công bào chế (formulation).
Để sản xuất ra một viên thuốc, hai thành phần cốt lõi là hoạt chất dược dụng (API - Active Pharmaceutical Ingredient) và các loại tá dược tạo hình. Hiện tại, Việt Nam phải nhập khẩu từ 80% đến 90% tổng nhu cầu nguyên liệu API từ thị trường quốc tế. Trong đó, hai quốc gia cung ứng lớn nhất là Trung Quốc (chiếm khoảng 60%) và Ấn Độ (chiếm khoảng 20% - 25%).
Sự phụ thuộc gần như tuyệt đối này đặt các doanh nghiệp sản xuất trong nước vào thế bị động trước hai biến số vĩ mô khó lường:
- Biến động giá hóa dược và chi phí vận tải: Bất kỳ sự gián đoạn nào tại các trung tâm hóa chất của tỉnh Chiết Giang, Sơn Đông (Trung Quốc) hoặc bang Gujarat (Ấn Độ) do chính sách môi trường, thiếu điện hay dịch bệnh đều khiến giá API tăng vọt. Trong khi đó, giá trúng thầu thuốc bệnh viện đã bị chốt cố định trong hợp đồng từ 1 đến 2 năm, khiến doanh nghiệp không thể chuyển ngang chi phí đầu vào sang người mua.
- Rủi ro tỷ giá hối đoái: Nguyên liệu đầu vào nhập khẩu bằng USD nhưng sản phẩm đầu ra bán cho hệ thống y tế công lập thu về VND. Khi tỷ giá USD/VND chịu áp lực tăng, các nhà máy dược lập tức đối mặt với rủi ro lỗ tỷ giá kép: vừa đội chi phí giá vốn hàng bán, vừa phát sinh lỗ chênh lệch tỷ giá từ các khoản nợ vay ngoại tệ tài trợ vốn lưu động.
Bài toán tự chủ hóa dược tại Việt Nam đã được đặt ra trong nhiều quy hoạch quốc gia, nhưng rào cản lớn nhất nằm ở tính kinh tế theo quy mô (economies of scale) và các tiêu chuẩn bảo vệ môi trường khắt khe đối với ngành công nghiệp hóa chất tổng hợp hữu cơ vốn phát sinh lượng nước thải độc hại cực lớn.
Làn sóng M&A ngoại và áp lực khấu hao đè nặng bảng cân đối kế toán
Nhận diện rõ tiềm năng tăng trưởng của thị trường 100 triệu dân cùng rào cản thâm nhập khắt khe, các tập đoàn dược phẩm đa quốc gia đã chọn con đường nhanh nhất: Thâu tóm cổ phần chi phối tại các doanh nghiệp đầu ngành đã có sẵn giấy phép sản xuất và mạng lưới phân phối.
Bản đồ sở hữu ngành dược Việt Nam hiện nay đã ghi nhận sự hiện diện áp đảo của các thế lực quốc tế: Tập đoàn Taisho (Nhật Bản) nắm giữ hơn 51% cổ phần tại Dược Hậu Giang; tập đoàn Stada (Đức) thâu tóm hoàn toàn Pymepharco; tập đoàn Abbott (Mỹ) nắm quyền chi phối tại Dược phẩm Domesco; và tập đoàn SK Group (Hàn Quốc) chi phối Imexpharm. Sự tham gia của các cổ đông chiến lược nước ngoài mang lại lợi thế kép: bơm nguồn vốn dồi dào để nâng cấp nhà máy lên chuẩn EU-GMP và chuyển giao công nghệ sản xuất các loại thuốc nhượng quyền (off-patent) có giá trị cao.
Dẫu vậy, đối với các nhà máy vừa hoàn tất giai đoạn đầu tư, một bài toán tài chính gai góc lập tức xuất hiện trên bảng cân đối kế toán: Gánh nặng chi phí khấu hao tài sản cố định.
Khi một nhà máy nghìn tỷ được kích hoạt, chi phí khấu hao tài sản hàng năm tăng thêm hàng chục, thậm chí hàng trăm tỷ đồng. Nếu tốc độ mở rộng thị phần tại kênh ETC không bắt kịp đà tăng của chi phí cố định — do độ trễ của các đợt mở thầu quốc gia hoặc việc chuyển đổi thói quen kê đơn của bác sĩ cần thời gian — tỷ suất sinh lời trên vốn chủ sở hữu (ROE) và biên lợi nhuận ròng của doanh nghiệp có thể bị suy giảm tạm thời trong giai đoạn 1 đến 2 năm đầu tiên vận hành.
Ngành sản xuất dược phẩm Việt Nam không còn là sân chơi dành cho sự dàn trải và sao chép công thức giá rẻ. Trong kỷ nguyên mới, con hào kinh tế thực sự sẽ chỉ thuộc về những doanh nghiệp giải quyết được cùng lúc ba bài toán: Làm chủ công nghệ bào chế chuẩn cao cấp (EU-GMP), tối ưu hóa được chuỗi cung ứng nguyên liệu API toàn cầu, và sở hữu bộ đệm vốn đủ dày để vượt qua áp lực khấu hao ban đầu trước khi gặt hái dòng tiền bền vững từ cỗ máy điều trị bệnh viện.
- Quy mô thị trường
- 7,5 - 8,0 tỷ USD
- Tỷ trọng kênh ETC
- Chiếm ~70% giá trị
- Nguyên liệu API nhập
- Phụ thuộc 80% - 90%
- Tiêu chuẩn cao cấp
- Chuẩn EU-GMP / PIC/S
- Nguồn nhập khẩu API
- Trung Quốc & Ấn Độ
- Biên lãi gộp ETC
- 25% - 35% (Nhóm 1-2)
Theo bạn, việc các hãng dược ngoại mua chi phối doanh nghiệp sản xuất trong nước là cơ hội chuyển giao công nghệ hay dấu hiệu thâu tóm kênh phân phối?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.