Ngành Cao su Việt Nam và bài toán chuỗi giá trị: Cơn sốt giá chu kỳ, rào cản chống phá rừng EUDR và làn sóng chuyển đổi đất khu công nghiệp
- +203/10/2026Phân tíchghi 03/10/2026 · 10:17
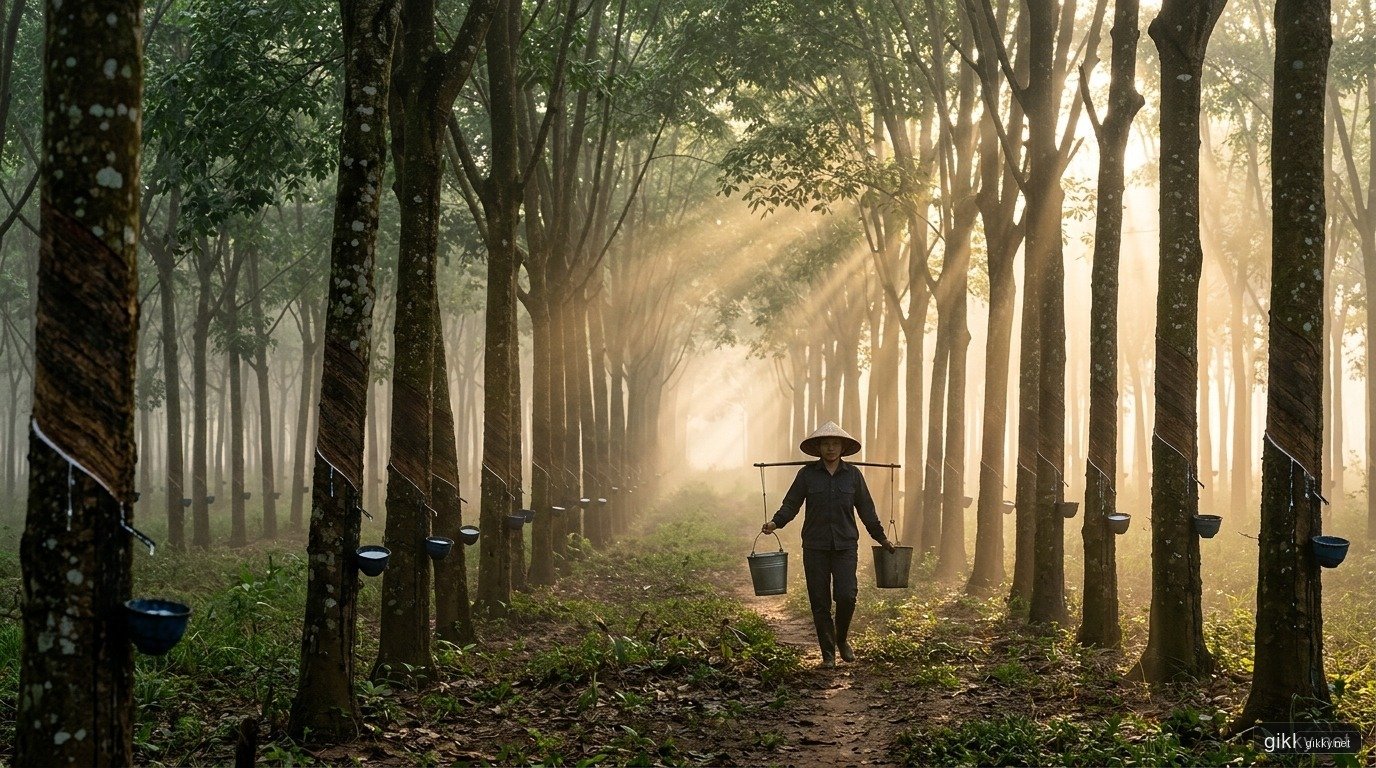
Trong bức tranh nông nghiệp công nghiệp hóa của Việt Nam, cây cao su từ lâu đã được ví như loài cây của "vàng trắng". Với diện tích canh tác gần 910.000 hecta, Việt Nam hiện vững vàng ở vị thế quốc gia sản xuất cao su tự nhiên lớn thứ 3 thế giới và đứng thứ 2 toàn cầu về kim ngạch xuất khẩu, mang về nguồn thu ngoại tệ xấp xỉ 3 tỷ USD mỗi năm.
Thế nhưng, đằng sau con số xuất khẩu hàng triệu tấn mủ thô là một ngành kinh tế mang tính chu kỳ khốc liệt, nơi biên lợi nhuận của người trồng cao su phụ thuộc chặt chẽ vào thị trường ô tô Trung Quốc, biến động giá dầu mỏ và các quy định thương mại xuyên biên giới. Bước sang giai đoạn 2024–2026, ngành cao su Việt Nam đang đứng trước một "điểm uốn" chiến lược chưa từng có: Sự hội tụ đồng thời giữa cơn sốt giá mủ nguyên liệu toàn cầu, rào cản kỹ thuật chống phá rừng EUDR của Liên minh Châu Âu, và làn sóng chuyển đổi hàng chục nghìn hecta nông trường sang đất khu công nghiệp đón dòng vốn FDI.
Cấu trúc cung cầu toàn cầu và nút thắt sinh học 7 năm
Để hiểu được bản chất biến động của giá cao su, cần nhìn vào cấu trúc sử dụng hạ nguồn: Hơn 70% sản lượng cao su tự nhiên toàn cầu được hấp thụ bởi ngành công nghiệp sản xuất săm lốp ô tô, xe tải và máy bay. Không có cao su tự nhiên, không một chiếc lốp xe thương mại nào có thể chịu được ma sát nhiệt và lực xé rách ở tốc độ cao — một đặc tính cơ lý mà các loại cao su tổng hợp gốc hóa dầu vẫn chưa thể thay thế hoàn toàn.
Kể từ đầu năm 2024, giá cao su tự nhiên thế giới (các hợp đồng TSR 20 tại Singapore và RSS3 tại Nhật Bản) đã bật tăng mạnh mẽ, chạm mức cao nhất trong hơn 3 năm qua. Cơn sốt giá này không đơn thuần đến từ sự phục hồi ngắn hạn của ngành xe hơi, mà bắt nguồn từ sự đứt gãy cấu trúc nguồn cung sâu sắc:
- Hiện tượng thời tiết cực đoan: Dải nhiệt El Niño khô hạn kéo dài đầu năm, nối tiếp bởi chu kỳ mưa lũ La Niña tàn phá các thủ phủ cao su Đông Nam Á (Thái Lan, Indonesia và miền Trung - Tây Nguyên Việt Nam), khiến số ngày cạo mủ bị cắt giảm từ 20–30%.
- Dịch bệnh nấm lá Pestalotiopsis: Dịch bệnh rụng lá đốm tròn lây lan trên diện rộng tại Thái Lan và Indonesia — hai quốc gia chiếm gần 60% nguồn cung thế giới — làm suy giảm nghiêm trọng năng lực quang hợp và kéo tụt 15–20% sản lượng mủ của các nông trường nhiễm bệnh.
- Độ trễ chu kỳ sinh học 7 năm: Cây cao su không phải loại cây trồng ngắn ngày có thể tăng sản lượng bằng cách bón thêm phân. Một cây cao su non cần tối thiểu 6 đến 7 năm kiến thiết cơ bản kể từ ngày gieo trồng mới mở miệng cạo đầu tiên, và đạt sản lượng đỉnh cao từ năm thứ 10 đến năm thứ 18. Trong suốt một thập kỷ giá mủ chạm đáy (2014–2021), nông dân khắp Đông Nam Á gần như ngừng trồng mới, thậm chí chặt bỏ hàng loạt vườn cao su để chuyển sang sầu riêng, cà phê hoặc cọ dầu. Sự thiếu hụt diện tích trồng mới trong quá khứ đang tạo ra một "khoảng trống thế hệ" không thể bù đắp trong ngắn hạn.
Rào cản EUDR: Phân hóa sâu sắc giữa đại điền và tiểu điền
Bên cạnh biến số cung cầu tự nhiên, rào cản pháp lý mang tên Quy định Chống phá rừng của Liên minh Châu Âu (EUDR) đang tạo ra một cuộc tái cấu trúc chuỗi cung ứng khốc liệt bậc nhất trong lịch sử ngành cao su.
Quy định EUDR nghiêm cấm nhập khẩu các sản phẩm cao su vào thị trường EU nếu chúng được canh tác trên đất có nguồn gốc phá rừng hoặc làm suy thoái rừng sau mốc thời gian 31/12/2020. Yêu cầu khắt khe nhất của EUDR là các doanh nghiệp xuất khẩu phải cung cấp đầy đủ dữ liệu định vị địa lý (Geolocation Data) với tọa độ GPS đến từng mảnh vườn trồng, đồng thời chứng minh tính hợp pháp của quyền sử dụng đất.
Tại Việt Nam, cơ cấu sở hữu diện tích cao su bị phân tách thành hai thái cực hoàn toàn trái ngược:
- Khối cao su đại điền (do Tập đoàn Công nghiệp Cao su Việt Nam - GVR quản lý ~400.000 ha): Chiếm khoảng 44% diện tích. Khối này sở hữu các nông trường tập trung quy mô lớn, ranh giới đất đai và sổ đỏ minh bạch từ nhiều thập kỷ. GVR đã sớm đón đầu bằng cách phủ sóng chứng chỉ quản lý rừng bền vững quốc tế (PEFC/FSC-FM/CoC) trên gần 300.000 ha. Khối đại điền hoàn toàn đủ năng lực đáp ứng chuẩn EUDR, mở ra cơ hội xuất khẩu trực tiếp sang các tập đoàn lốp xe hàng đầu thế giới (Michelin, Continental, Pirelli) với mức giá bán chênh lệch tích cực (Green Premium).
- Khối cao su tiểu điền (hộ nông dân cá thể): Chiếm tới 56% diện tích (khoảng 510.000 ha) và đóng góp hơn một nửa sản lượng cả nước. Đặc thù của cao su tiểu điền là diện tích manh mún (trung bình 1–2 ha/hộ), giao dịch qua nhiều tầng thương lái trung gian, hồ sơ nguồn gốc đất đai không đồng nhất và hoàn toàn thiếu dữ liệu số hóa tọa độ vườn cây. Nếu không sớm xây dựng chuỗi liên kết bao tiêu và số hóa bản đồ canh tác, khối tiểu điền đứng trước nguy cơ bị loại khỏi chuỗi cung ứng chất lượng cao của thị trường phương Tây.
Làn sóng chuyển đổi đất khu công nghiệp: Chiếc mỏ neo lợi nhuận đột biến
Nếu mủ cao su là dòng tiền nuôi sống bộ máy hàng ngày, thì quỹ đất nông trường lại chính là chiếc "mỏ neo tài sản" tạo ra bước nhảy vọt về định giá cho các doanh nghiệp cao su lớn tại Việt Nam.
Trải qua hàng chục năm phát triển, các đơn vị thành viên của GVR (như PHR, DPR, BRC...) đang nắm giữ hàng chục nghìn hecta đất sạch tại các tỉnh trọng điểm công nghiệp phía Nam như Bình Dương, Đồng Nai, Bình Phước, Tây Ninh. Đây là những khu vực có giá vốn lịch sử cực thấp và kết nối giao thông huyết mạch tới hệ thống cảng biển Cái Mép - Thị Vải và sân bay quốc tế Long Thành.
Trong bối cảnh quỹ đất phát triển công nghiệp tại Đông Nam Bộ ngày càng khan hiếm và chi phí đền bù giải phóng mặt bằng đất thổ cư leo thang chóng mặt, quỹ đất cao su trở thành "nguồn đất sạch" khả thi duy nhất có quy mô hàng nghìn hecta:
- Cơ chế bồi thường giải phóng mặt bằng: Khi bàn giao đất cao su cho địa phương phát triển hạ tầng hoặc khu công nghiệp, doanh nghiệp được nhận khoản tiền bồi thường, hỗ trợ đất và cây cao su thanh lý. Mức đền bù thực tế thường dao động từ 1,0 đến 1,5 tỷ đồng/ha, mang lại khoản lợi nhuận ròng đột biến mà mảng cạo mủ truyền thống phải mất nhiều năm mới tích lũy được.
- Chiến lược tự phát triển và góp vốn liên doanh: Thay vì chỉ nhận tiền đền bù một lần, các doanh nghiệp cao su đang chuyển dịch mạnh sang mô hình tự làm chủ đầu tư hạ tầng khu công nghiệp hoặc liên doanh với các nhà phát triển uy tín (như liên danh VSIP). Mô hình này giúp doanh nghiệp hưởng trọn vẹn chu kỳ thu tiền thuê đất dài hạn (50 năm) và phí dịch vụ hạ tầng, biến một doanh nghiệp nông nghiệp nặng tính chu kỳ thành một đơn vị bất động sản khu công nghiệp có dòng tiền ổn định.
Ba biến số rủi ro trong chuỗi giá trị cao su
Mặc dù đang đón nhận nhiều cơn gió thuận, chuỗi giá trị ngành cao su Việt Nam vẫn đối diện với 3 góc khuất rủi ro cần được nhìn nhận thấu đáo:
- Phụ thuộc quá lớn vào thị trường Trung Quốc: Hiện nay, Trung Quốc tiêu thụ tới 70% – 75% tổng lượng cao su tự nhiên xuất khẩu của Việt Nam. Mặc dù Việt Nam được hưởng lợi từ nhu cầu khổng lồ của các nhà máy lốp xe Trung Quốc, nhưng việc phụ thuộc vào một thị trường duy nhất khiến giá xuất khẩu dễ bị tổn thương trước các đợt giảm tốc kinh tế, điều chỉnh chính sách thuế nhập khẩu hoặc áp lực trả chậm của các đối tác láng giềng.
- Áp lực cạnh tranh từ cao su tổng hợp: Khoảng cách chênh lệch giá giữa cao su tự nhiên và cao su tổng hợp (gốc dầu mỏ) là biến số quyết định tỷ lệ phối trộn của các nhà máy sản xuất săm lốp. Nếu giá cao su tự nhiên tăng quá nóng trong khi giá dầu thô duy trì ở vùng thấp, các hãng xe hơi sẽ tối ưu hóa công thức pha trộn, gia tăng tỷ trọng cao su tổng hợp để cắt giảm chi phí, từ đó kìm hãm đà tăng giá của mủ tự nhiên.
- Độ trễ phê duyệt pháp lý chuyển đổi đất: Việc chuyển mục đích sử dụng hàng nghìn hecta đất cao su sang đất công nghiệp đòi hỏi sự phê duyệt đồng bộ từ Quy hoạch tỉnh, Kế hoạch sử dụng đất cấp huyện đến sự chấp thuận chủ trương đầu tư của Thủ tướng Chính phủ. Dưới khung khổ của Luật Đất đai mới, quy trình thẩm định giá đất và tính toán nghĩa vụ tài chính diễn ra chặt chẽ hơn, khiến thời gian thực tế để một dự án KCN từ trên giấy đi vào bàn giao có thể bị kéo dài từ 2 đến 3 năm.
Nhìn toàn diện, ngành cao su Việt Nam đang bước vào một chu kỳ phân hóa sâu sắc. Những doanh nghiệp sở hữu diện tích rừng lớn đạt chuẩn bền vững EUDR và có quỹ đất chuyển đổi công nghiệp khả thi sẽ nắm giữ lợi thế cạnh tranh áp đảo, trong khi những đơn vị chỉ thuần túy bám vào mảng khai thác mủ thô không truy xuất được nguồn gốc sẽ tiếp tục đối mặt với bài toán bấp bênh của chu kỳ hàng hóa.
- Vị thế xuất khẩu
- Top 2 toàn cầu (~3B$)
- Diện tích cả nước
- ~910.000 hecta
- Tỷ trọng tiểu điền
- 56% (~510.000 ha)
- Tiêu thụ cho săm lốp
- 70% sản lượng thế giới
- Chu kỳ kiến thiết cơ bản
- 6–7 năm mở miệng cạo
Theo bạn, con hào chứng chỉ xanh EUDR hay tiềm năng chuyển đổi quỹ đất sang Khu công nghiệp sẽ là động lực định giá lớn hơn cho các doanh nghiệp cao su Việt Nam?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.