Nâng hạng thị trường là gì? Bóc tách dòng vốn tỷ USD, rào cản room ngoại và những cổ phiếu thực sự hưởng lợi
- +215/09/2026Phân tíchghi 15/09/2026 · 14:20
"Nâng hạng thị trường" là cụm từ xuất hiện dày đặc trên các mặt báo tài chính và diễn đàn đầu tư suốt nhiều năm qua. Trong tâm trí của đa số nhà đầu tư cá nhân, khái niệm này thường được gắn liền với một kỳ vọng màu hồng: dòng tiền tỷ USD của các quỹ ngoại sẽ đổ ồ ạt vào thị trường, kích hoạt những con sóng tăng giá không hồi kết cho tài khoản.
Thế nhưng, thế giới tài chính chuyên nghiệp vận hành lạnh lùng và thực dụng hơn rất nhiều. Nâng hạng thị trường không phải là một chiếc đũa thần làm giàu nhanh, mà là một bước chuyển dịch căn bản về "đẳng cấp cuộc chơi" — nơi thị trường mở ra cơ hội đón nhận dòng vốn khổng lồ nhưng cũng đồng thời đặt nhà đầu tư trước những bài toán sàng lọc khắt khe chưa từng có.
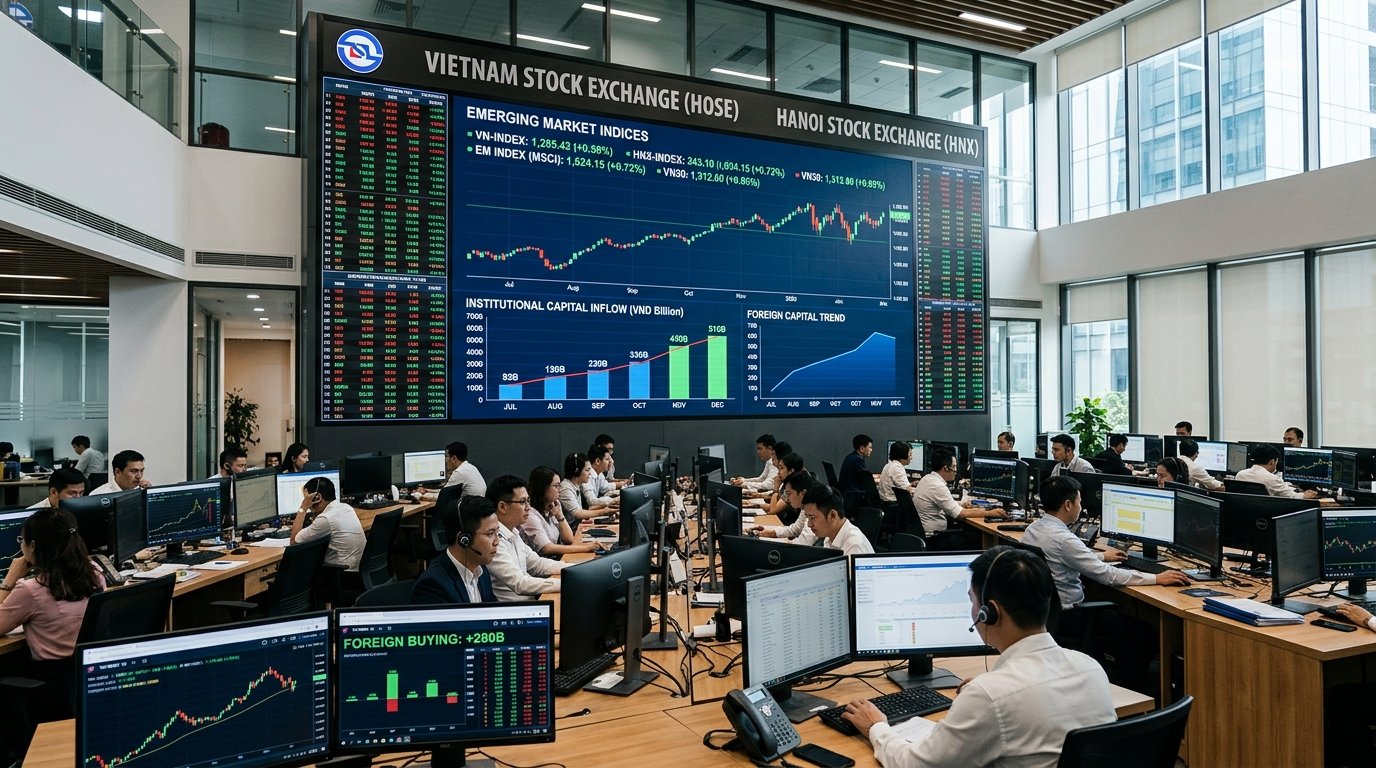
1. Nâng hạng thị trường thực chất là gì? (Từ ao làng bước ra biển lớn)
Để các quỹ đầu tư toàn cầu có thể phân bổ tiền một cách chuẩn hóa, các tổ chức xếp hạng độc lập (uy tín nhất thế giới là FTSE Russell của Anh và MSCI của Mỹ) đã phân chia thị trường chứng khoán các quốc gia thành 4 nhóm đẳng cấp chính:
- Thị trường Độc lập (Standalone Market): Các thị trường quá nhỏ bé, sơ khai hoặc có rủi ro chính trị / cấm vận (như Zimbabwe, Lebanon...).
- Thị trường Cận biên (Frontier Market): Nhóm thị trường quy mô nhỏ, thanh khoản thấp, hạ tầng giao dịch còn sơ khai và nhiều rào cản tiếp cận đối với dòng vốn quốc tế. Đây chính là "hạng đấu" mà Việt Nam đang thi đấu nhiều năm qua.
- Thị trường Mới nổi (Emerging Market - EM): Mục tiêu trọng tâm của Việt Nam. Đây là nhóm các nền kinh tế có tốc độ tăng trưởng cao, quy mô vốn hóa lớn và hệ thống thanh toán chuẩn mực (như Trung Quốc, Ấn Độ, Đài Loan, Hàn Quốc, Thái Lan, Malaysia...).
- Thị trường Phát triển (Developed Market): Đẳng cấp cao nhất, gồm Mỹ, Nhật Bản, Anh, Đức, Singapore...
Sự khác biệt mấu chốt nằm ở quy mô của chiếc bể chứa vốn:
Khi còn ở rổ Cận biên, Việt Nam là "anh cả" với tỷ trọng áp đảo lên tới 25% đến 30% rổ chỉ số. Thế nhưng, vì tổng tài sản của các quỹ cận biên toàn cầu rất khiêm tốn (chỉ khoảng vài chục tỷ USD), nên dù chiếm tỷ trọng lớn, lượng tiền ngoại chảy vào thị trường Việt Nam vẫn bị giới hạn kịch trần.
Ngược lại, rổ Thị trường Mới nổi (EM) là một "đại dương" với quy mô tài sản quản lý lên tới hàng nghìn tỷ USD. Khi được nâng hạng lên nhóm này, dù tỷ trọng của Việt Nam trong rổ chỉ số rất nhỏ (chỉ ước tính khoảng 0,3% đến 0,6%), nhưng 0,5% của một đại dương hàng nghìn tỷ USD vẫn mang lại dòng vốn ngoại lớn gấp nhiều lần so với 30% của một cái ao Cận biên chật hẹp.
2. Được gì và mất gì: Cơ hội thực chất và mặt trái rủi ro
Bất kỳ một sự thay đổi cấu trúc nào cũng luôn đi kèm hai mặt của đồng tiền:
Những lợi ích vượt trội:- Dòng vốn thụ động (Passive Funds): Hàng loạt quỹ hoán đổi danh mục ETF mô phỏng chỉ số (như FTSE Emerging Index, iShares MSCI EM) bắt buộc phải giải ngân mua tự động cổ phiếu Việt Nam theo tỷ trọng quy định. Ước tính quy mô dòng vốn ETF mua ròng trực tiếp này dao động từ 1,5 đến 3 tỷ USD.
- Mở đường cho dòng vốn chủ động (Active Funds): Khi thị trường đạt chuẩn quốc tế, các quỹ hưu trí, quỹ tương hỗ và các định chế tài chính toàn cầu mới có đủ cơ sở pháp lý theo điều lệ quỹ để rót tiền đầu tư dài hạn.
- Mặt bằng định giá P/E được nâng tầm: Một thị trường minh bạch và thanh khoản cao sẽ được giới đầu tư quốc tế trả mức định giá P/E cao hơn từ 15% đến 25%, giúp các doanh nghiệp Việt Nam huy động vốn quốc tế với chi phí rẻ hơn đáng kể.
- Hiệu ứng "cá nhỏ giữa đại dương": Khi ở rổ Cận biên, Việt Nam là điểm đến ưu tiên; nhưng khi vào rổ Mới nổi, Việt Nam chỉ là một mắt xích nhỏ bên cạnh những người khổng lồ như TSMC, Samsung hay Tencent. Bất kỳ khi nào dòng vốn toàn cầu rút khỏi các thị trường mới nổi (do đồng USD mạnh lên hoặc biến động lãi suất Fed), thị trường Việt Nam cũng sẽ bị cuốn trôi tự động.
- Rủi ro dòng tiền nóng (Hot Money): Dòng vốn ETF có đặc tính vào rất nhanh khi thị trường thăng hoa, nhưng cũng rút vốn quyết liệt và ồ ạt khi có biến động tỷ giá, làm gia tăng biên độ dao động giật cục của chỉ số.
- Rủi ro kỹ thuật từ cơ chế Bỏ ký quỹ trước (Non-prefunding): Để đáp ứng tiêu chí nâng hạng, các công ty chứng khoán trong nước phải đứng ra bảo lãnh thanh toán cho nhà đầu tư ngoại mua cổ phiếu mà không cần có sẵn 100% tiền mặt. Điều này đòi hỏi năng lực quản trị rủi ro thanh toán (T+2.5) cực kỳ nghiêm ngặt để tránh nguy cơ phát sinh nợ xấu nếu xảy ra sự cố giao dịch thất bại (Fail trade).
3. Cổ phiếu nào thực sự được khối ngoại gom mua? (Sự thật về bài toán Room ngoại)
Đây là sai lầm phổ biến nhất của các nhà đầu tư cá nhân: Nhiều người lầm tưởng rằng một khi nâng hạng thành công, khối ngoại sẽ tranh nhau mua sạch mọi cổ phiếu tốt nhất trên sàn. Thực tế quy tắc vận hành của các quỹ chỉ số quốc tế hoàn toàn không như vậy!
Các quỹ ETF ngoại không mua cổ phiếu theo cảm tính hay niềm tin. Họ giải ngân hoàn toàn tự động bằng thuật toán dựa trên 3 bộ lọc cứng: Vốn hóa thị trường lớn, Thanh khoản giao dịch cao và quan trọng nhất là Tỷ lệ cổ phiếu còn lại cho nhà đầu tư nước ngoài (Foreign Ownership Limit - FOL).
Chính tiêu chí này đã tạo nên một nghịch lý trớ trêu:
- Nghịch lý của những "viên kim cương" kín room: Những doanh nghiệp đầu ngành có nền tảng cơ bản xuất sắc nhất, tăng trưởng bền vững nhất như FPT, MWG, REE hay hàng loạt ngân hàng thương mại tư nhân (ACB, MBB, TCB kịch trần room 30%) sẽ KHÔNG được các quỹ ETF chỉ số mua thêm dù chỉ một cổ phiếu. Lý do rất đơn giản: room ngoại đã kín 100%, các quỹ ETF không có cách nào đặt lệnh mua khớp lệnh trực tiếp trên sàn!
- Nhóm hưởng lợi thực sự từ dòng tiền ETF: Dòng tiền tỷ USD của các quỹ chỉ số bắt buộc phải chảy vào các mã vốn hóa lớn còn dồi dào room ngoại, bất kể thị trường trong nước đang hào hứng hay thờ ơ với mã đó:
- Nhóm vốn hóa lớn còn room ngoại rộng: VNM, VHM, VIC, HPG, MSN, VRE, DGC, SSI, VND, POW, SAB, KDH...
- Nhóm ngân hàng quốc doanh còn dư địa room nước ngoài (như VCB, BID, CTG nếu còn tỷ lệ sở hữu khả dụng).
Lời kết: Tỉnh táo trước "cơn say" nâng hạng
Nâng hạng thị trường là một bước ngoặt tất yếu và là tấm huy chương ghi nhận sự trưởng thành về khung khổ pháp lý, công nghệ và độ mở của nền kinh tế Việt Nam. Đó là thành tựu vĩ mô đáng tự hào mở ra cánh cửa đón nhận dòng vốn dài hạn của thế giới.
Thế nhưng, với từng cá nhân tham gia thị trường, nâng hạng không phải là bảo chứng cho việc "mua mã nào cũng thắng". Dòng tiền ngoại chuyên nghiệp không vào để đẩy giá cổ phiếu cho nhà đầu tư cá nhân chốt lời dễ dãi. Họ vào với sự tính toán chi li về định giá, thanh khoản và quản trị rủi ro.
Nhà đầu tư thông minh là người hiểu rõ luật chơi: không mua đuổi mù quáng theo những lời đồn thổi giật gân, mà bình tĩnh chọn lọc những doanh nghiệp có nội lực thực sự, có cơ cấu sở hữu minh bạch và sẵn sàng tâm thế đồng hành cùng một thị trường chứng khoán ngày càng chuẩn mực và khốc liệt hơn.
- Tổ chức xếp hạng
- FTSE Russell & MSCI
- Phân loại mục tiêu
- Thị trường mới nổi (EM)
- Ước tính dòng vốn vào
- Khoảng 1,5 – 3,0 tỷ USD
- Điều kiện kỹ thuật
- Bỏ ký quỹ trước (NPF)
- Nút thắt cốt lõi
- Tỷ lệ sở hữu ngoại (FOL)
Theo bạn, điều thị trường chứng khoán Việt Nam cần nhất khi nâng hạng là quy mô tiền mới từ các quỹ ngoại hay sự minh bạch và kỷ luật của các doanh nghiệp niêm yết?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.