Khung pháp lý tài sản số tại Việt Nam: Áp lực từ Danh sách Xám FATF, nghịch lý dòng tiền 100 tỷ USD và bài toán quản trị dòng vốn
- +128/09/2026Phân tíchghi 28/09/2026 · 10:22
Việt Nam đang đứng trước một trong những nghịch lý kinh tế số đặc biệt nhất khu vực: một quốc gia liên tục nằm trong nhóm 3 đến 5 thị trường có tỷ lệ chấp nhận tiền mã hóa cao nhất thế giới (theo bảng xếp hạng thường niên của Chainalysis), với giá trị dòng tài sản số luân chuyển ước tính vượt mốc 100 đến 120 tỷ USD mỗi năm, nhưng toàn bộ dòng chảy tài chính này lại đang vận hành trong một "vùng trũng" pháp lý hoàn chỉnh.
Sự thiếu vắng một khung pháp trị rõ ràng không chỉ khiến cơ quan quản lý mất đi công cụ giám sát dòng vốn xuyên biên giới, thất thu hàng nghìn tỷ đồng tiền thuế mỗi năm, mà còn đặt hệ thống tài chính quốc gia trước áp lực tuân thủ khắt khe từ các định chế toàn cầu, đặc biệt là bài toán thoát khỏi Danh sách Giám sát Tăng cường (Danh sách Xám) của Lực lượng Đặc nhiệm Tài chính quốc tế (FATF).
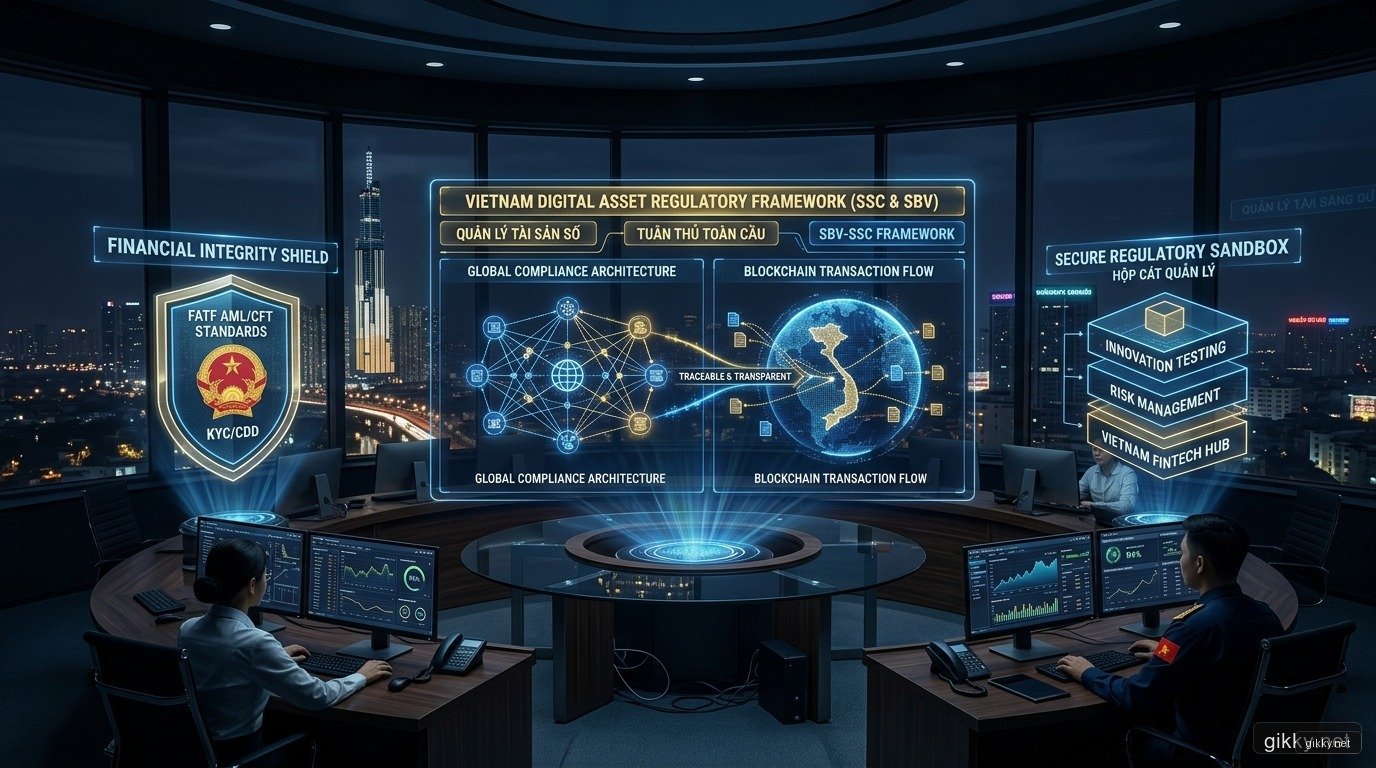
1. Nghịch lý dòng tiền 100 tỷ USD và chi phí vô hình của "vùng xám"
Dữ liệu on-chain cho thấy lượng người dùng tại Việt Nam sở hữu và giao dịch tài sản số lên tới hàng triệu người. Tuy nhiên, do chưa có sàn giao dịch tài sản ảo (VASP - Virtual Asset Service Providers) nào được cấp phép hoạt động chính thức trên lãnh thổ, hầu hết các giao dịch hiện tại diễn ra qua hai kênh chủ yếu:
- Các sàn giao dịch tập trung quốc tế (Offshore Exchanges): Người dùng trong nước chuyển tiền qua các giao dịch ngang hàng (P2P) bằng tài khoản ngân hàng nội địa để đổi lấy stablecoin (USDT, USDC). Dòng tiền pháp định VND bị chuyển dịch ngầm ra khỏi vòng kiểm soát chính thống mà không để lại bất kỳ nghĩa vụ thuế nào.
- Giao dịch phi chính thức (OTC / Chợ đen): Các luồng tiền mặt quy mô lớn được trao đổi trực tiếp, tiềm ẩn nguy cơ trở thành kênh rửa tiền cho các hoạt động gian lận tài chính, đánh bạc trực tuyến hoặc chuyển ngân lậu qua biên giới.
Hệ quả nhãn tiền là sự bất đối xứng thông tin và rủi ro pháp lý hoàn toàn dồn về phía người dân. Khi các sự cố lừa đảo, tấn công mạng hoặc sập sàn ngoại xảy ra, cơ quan bảo vệ pháp luật gặp rất nhiều rào cản trong việc xác minh quyền sở hữu tài sản để giải quyết tranh chấp dân sự.
2. Áp lực tuân thủ từ Khuyến nghị 15 của FATF
Tháng 6/2023, FATF đã chính thức đưa Việt Nam vào "Danh sách Xám" do cần tăng cường cơ chế phòng, chống rửa tiền và tài trợ khủng bố (AML/CFT). Trong bản Kế hoạch hành động 17 điểm mà Việt Nam cam kết thực thi, Khuyến nghị 15 (Recommendation 15) về tài sản ảo và các nhà cung cấp dịch vụ tài sản ảo đóng vai trò trọng tâm sống còn.
FATF đặt ra yêu cầu nghiêm ngặt:
- Các quốc gia bắt buộc phải nhận diện, đánh giá rủi ro rửa tiền liên quan đến tài sản ảo (VA) và hoạt động của các VASP.
- Phải áp dụng cơ chế cấp phép hoặc đăng ký bắt buộc đối với VASP, đồng thời chịu sự thanh tra, giám sát tuân thủ chặt chẽ.
- Áp dụng Quy tắc Chuyển tiền (Travel Rule): đòi hỏi các bên chuyển và nhận tài sản ảo phải thu thập, xác minh và chia sẻ thông tin danh tính của người gửi và người thụ hưởng trong mọi giao dịch vượt ngưỡng quy định.
Nếu không sớm ban hành khung pháp lý điều chỉnh tài sản số, hệ quả đối với nền kinh tế thực là không hề nhỏ: các ngân hàng thương mại quốc tế sẽ tăng cường rà soát (Enhanced Due Diligence) đối với mọi giao dịch xuất nhập khẩu, thanh toán L/C và kiều hối của Việt Nam, kéo theo chi phí vốn đội lên và làm suy giảm sức hấp dẫn của dòng vốn đầu tư trực tiếp nước ngoài (FDI).
3. Bế tắc trong định danh pháp lý: Tiền tệ, Quyền tài sản hay Hàng hóa?
Điểm nghẽn lớn nhất trong nhiều năm qua tại Việt Nam nằm ở câu hỏi: Định danh tài sản số là gì trong hệ thống luật pháp hiện hành?
Về mặt tiền tệ, thông điệp của Ngân hàng Nhà nước luôn nhất quán và dứt khoát: Theo Nghị định 52/2024/NĐ-CP về thanh toán không dùng tiền mặt, Bitcoin và các loại tiền mã hóa khác không phải là tiền tệ và không phải là phương tiện thanh toán hợp pháp tại Việt Nam. Việc phát hành, cung ứng và sử dụng chúng làm phương tiện thanh toán là hành vi vi phạm pháp luật.
Tuy nhiên, "không phải là phương tiện thanh toán" không đồng nghĩa với việc "không tồn tại dưới góc độ tài sản":
- Góc nhìn Bộ luật Dân sự 2015: Điều 105 quy định tài sản bao gồm vật, tiền, giấy tờ có giá và quyền tài sản. Dù tài sản số chưa được liệt kê cụ thể, nhưng bản chất của chúng mang đầy đủ đặc tính của một quyền tài sản vô hình (có thể định giá được bằng tiền, có thể chuyển giao và nắm giữ giá trị).
- Góc nhìn hàng hóa & chứng khoán: Nếu định danh là một loại hàng hóa số đặc biệt, tài sản số sẽ thuộc phạm vi điều chỉnh của Luật Thương mại và chịu thuế giá trị gia tăng/thu nhập. Nếu token hóa các công cụ nợ, cổ phần hoặc chia nhỏ dự án bất động sản (Security Token), chúng sẽ thuộc phạm vi giám sát của Luật Chứng khoán và Ủy ban Chứng khoán Nhà nước (UBCKNN).
4. Lộ trình hành động: Cơ chế Thử nghiệm (Sandbox) và Luật Công nghiệp Công nghệ số
Nhận thức rõ tính cấp bách, Thủ tướng Chính phủ đã ban hành Quyết định 194/QĐ-TTg ngày 23/02/2024, trong đó giao Bộ Tài chính chủ trì nghiên cứu, xây dựng khung pháp lý để cấm hoặc điều chỉnh tài sản ảo và các tổ chức cung ứng dịch vụ tài sản ảo, hoàn thành trong năm 2025.
Song song đó, dự thảo Luật Công nghiệp Công nghệ số cũng lần đầu tiên đưa định nghĩa về "tài sản số" vào văn bản quy phạm pháp luật, tạo nền tảng để phân loại và quản lý theo cấp độ rủi ro.
Theo kinh nghiệm quốc tế từ các trung tâm tài chính như Singapore (MAS), Dubai (VARA) hay Liên minh Châu Âu (MiCA), lộ trình khả thi nhất cho Việt Nam bao gồm 3 trụ cột:
- Thí điểm cơ chế Sandbox có kiểm soát: Cho phép một số ngân hàng thương mại, công ty chứng khoán và doanh nghiệp công nghệ tài chính (Fintech) uy tín thử nghiệm cung cấp dịch vụ lưu ký (Custody) và giao dịch tài sản số trong một không gian giới hạn, có trần hạn mức giao dịch.
- Chuẩn hóa điều kiện cấp phép VASP: Yêu cầu nghiêm ngặt về vốn điều lệ, năng lực an toàn bảo mật hệ thống (ISO/SOC2), cơ chế bảo hiểm tiền gửi của nhà đầu tư và kiểm toán độc lập định kỳ (Proof of Reserves).
- Minh bạch hóa dòng thuế và định danh KYC: Tích hợp tài khoản giao dịch với Cơ sở dữ liệu quốc gia về dân cư (VNeID), áp dụng thuế thu nhập cá nhân đối với lợi nhuận giao dịch, đồng thời yêu cầu tuân thủ đầy đủ quy tắc Travel Rule của FATF.
Khung pháp lý tài sản số không nên được nhìn nhận như một công cụ siết chặt để triệt tiêu đổi mới sáng tạo, mà là chiếc phao an toàn định vị ranh giới: tách bạch giữa những ứng dụng công nghệ blockchain thực chất với các mô hình lừa đảo tài chính biến tướng, đồng thời bảo vệ chủ quyền tiền tệ và vị thế tài chính quốc gia trên trường quốc tế.
- Dòng vốn Crypto vào VN
- 120 tỷ USD/năm
- Xếp hạng chấp nhận
- Top 3–5 toàn cầu
- Trạng thái FATF
- Danh sách Xám (2023)
- Quy định thanh toán
- Cấm (NĐ 52/2024)
- Kế hoạch 194/QĐ-TTg
- Hoàn thiện khung VA
- Mô hình dự kiến
- Sandbox có kiểm soát
Theo góc nhìn của bạn, Việt Nam nên tiếp cận khung pháp lý tài sản số theo hướng cấp phép sàn giao dịch nội địa hay ưu tiên thí điểm Sandbox cho Token hóa tài sản thực (RWA)?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.