Kể chuyện sau sự việc (Narrative Fallacy): Vì sao bộ não luôn tự dựng nhân quả cho sự ngẫu nhiên của thị trường?
- +122/09/2026Tâm lýghi 22/09/2026 · 13:47
Mỗi buổi chiều sau khi thị trường chứng khoán đóng cửa, một hoạt động quen thuộc và sôi nổi lại diễn ra trên khắp các diễn đàn, hội nhóm tài chính và các bản tin tài chính: Đi tìm lý do giải thích cho đường giá. Nếu chỉ số tăng 20 điểm, người ta sẽ nhanh chóng liên hệ với dòng tiền khối ngoại mua ròng hay một phát biểu lạc quan của quan chức kinh tế. Nếu chỉ số giảm 15 điểm, ngay lập tức các lý do về tỷ giá nóng lên, căng thẳng địa chính trị hay tin đồn thanh tra sẽ được lôi ra để lấp đầy khoảng trống thông tin.
Mọi lời giải thích nghe đều vô cùng hợp lý, logic và thuyết phục. Nhưng có một sự thật trớ trêu mà ít người dám thừa nhận: Hầu hết những lý giải đó chỉ được sáng tác ra SAU KHI đường giá đã hoàn tất. Đây chính là biểu hiện điển hình của một trong những cạm bẫy tâm lý tinh vi và nguy hiểm bậc nhất đối với nhà đầu tư: Ngụy biện kể chuyện (Narrative Fallacy) kết hợp cùng Thiên lệch nhận thức muộn (Hindsight Bias).
1. Cơ chế tiến hóa của bộ não: Sự thù ghét tính ngẫu nhiên
Bộ não con người là cỗ máy nhận diện khuôn mẫu (pattern-recognition machine) hoàn hảo nhất từng được tạo ra trong tự nhiên. Trải qua hàng trăm nghìn năm tiến hóa để sinh tồn nơi hoang dã, tổ tiên chúng ta đã học cách liên kết mọi hiện tượng rời rạc thành quan hệ nhân quả: Tiếng bụi cỏ xột xoạt đồng nghĩa với việc có thú dữ rình rập; trời nhiều mây đen đồng nghĩa với việc sắp có mưa bão.
Trong sinh tồn, việc dựng lên các mối liên hệ nhân quả nhanh chóng giúp loài người sống sót. Nhưng khi mang cỗ máy sinh học đó bước vào thị trường tài chính hiện đại — một hệ thống phức tạp phi tuyến tính với hàng triệu biến số và chứa đầy nhiễu động ngẫu nhiên (noise & randomness) — bộ não lập tức gặp trục trặc:
- Không thể chịu đựng sự vô nghĩa: Tâm trí con người ghét cay ghét đắng cảm giác bất định và ngẫu nhiên. Chúng ta cảm thấy bất an tột cùng nếu phải thừa nhận rằng: "Một phiên giảm điểm 1% hôm nay chỉ đơn giản là do sự trùng hợp ngẫu nhiên của các lệnh bán tự động không liên quan đến bất kỳ tin tức vĩ mô nào".
- Bản năng dệt cốt truyện: Để xoa dịu cảm giác bất an đó, não bộ tự động chắp vá các mảnh dữ liệu rời rạc xuất hiện trong ngày để thêu dệt nên một câu chuyện mạch lạc, có mở đầu, có nguyên nhân và có kết quả. Nhà tư tưởng Nassim Nicholas Taleb gọi đây là Narrative Fallacy — xu hướng gán ghép các câu chuyện nhân quả giả tạo cho các biến cố ngẫu nhiên trong quá khứ.
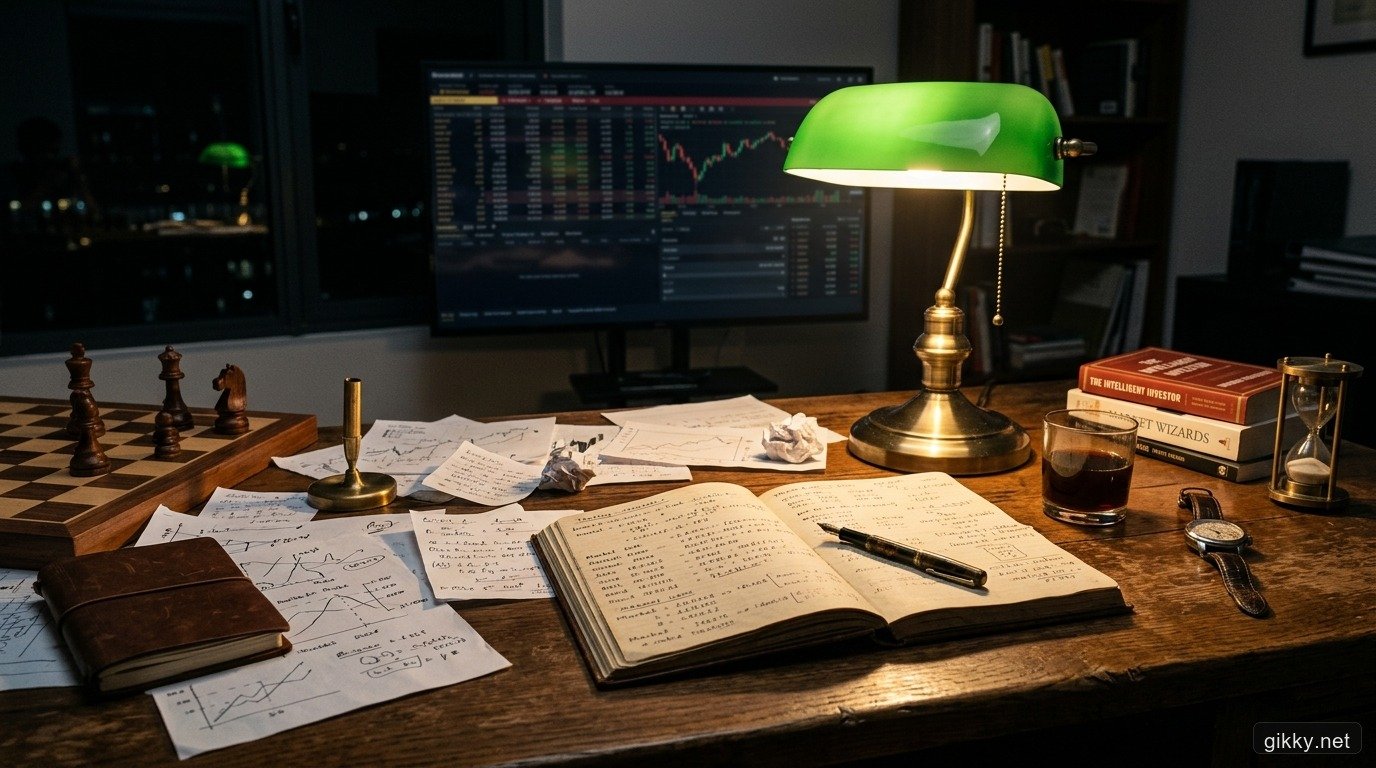
2. Ảo tưởng "Biết trước sự đã rồi" (Hindsight Bias)
Đi liền với ngụy biện kể chuyện là một biến dạng nhận thức khác: Thiên lệch nhận thức muộn (Hindsight Bias), hay còn gọi là ảo tưởng "Tôi đã biết trước điều đó sẽ xảy ra".
Khi nhìn lại một biểu đồ kỹ thuật đã hoàn thành trong quá khứ, mọi thứ dường như hiển hiện rõ như ban ngày: Đỉnh nến đảo chiều rõ mồn một, mô hình Vai - Đầu - Vai kinh điển không thể chối cãi, đường MA cắt xuống báo hiệu xu hướng giảm rành rành. Lúc đó, chúng ta vô thức quên mất rằng: Ngay tại thời điểm cây nến đó đang hình thành, màn hình bên phải là một màu đen hoàn toàn trống rỗng, và tâm trạng của chúng ta lúc đó đang tràn ngập nỗi hoang mang và do dự.
Hiện tượng này tạo ra một sự nhầm lẫn chết người giữa hai khái niệm hoàn toàn khác biệt:
- Giải thích quá khứ (Post-hoc explanation): Việc này cực kỳ dễ dàng vì mọi lá bài đã được lật ngửa, mọi dữ liệu đã được thu thập đầy đủ. Bất kỳ ai cũng có thể trở thành "nhà tiên tri xuất sắc" của ngày hôm qua.
- Dự báo tương lai (Forecasting): Việc này cực kỳ khó khăn vì tương lai là một phân phối xác suất mở, nơi mà cùng một cấu hình nến có thể dẫn tới hàng chục kịch bản khác nhau tùy thuộc vào dòng tiền xuất hiện trong tích tắc tiếp theo.
3. Cái giá đắt của việc tin vào những câu chuyện sau sự việc
Vì sao việc dựng chuyện sau sự việc lại gây tổn thất nặng nề cho tài khoản của nhà giao dịch? Tác hại của nó biểu hiện qua ba tầng nấc hành vi:
- Ảo tưởng về khả năng kiểm soát (Illusion of Control): Khi liên tục đọc và tự nghĩ ra những lời giải thích "hợp lý" cho các biến động quá khứ, trader bắt đầu tin rằng thị trường là một cỗ máy có thể dự đoán được một cách tuần tự. Sự tự tin thái quá này dẫn tới việc phóng đại cỡ lệnh (over-leveraging) ở những lần vào lệnh tiếp theo.
- Bỏ qua yếu tố may mắn và kỹ năng: Một lệnh thắng lớn có thể chỉ thuần túy đến từ việc gặp may trong một chu kỳ thuận lợi ngẫu nhiên. Nhưng ngụy biện kể chuyện sẽ biến nó thành: "Chiến lược phân tích của tôi quá tài tình, tôi đã nhìn thấu dòng tiền tạo lập". Khi không nhận diện được vai trò của sự ngẫu nhiên, trader sẽ lặp lại cùng một hành vi rủi ro đó trong điều kiện thị trường đã thay đổi và phải trả giá bằng toàn bộ lợi nhuận tích lũy.
- Cứng nhắc không chịu cắt lỗ: Khi đã tin vào một "câu chuyện logic hoàn hảo" do bản thân dựng nên, trader sẽ coi thường tín hiệu hành động giá. Khi giá đi ngược dự kiến, họ không chấp nhận sai mà tự an ủi rằng: "Câu chuyện của mình đúng, thị trường chỉ đang phản ứng sai tạm thời". Hậu quả là từ một khoản lỗ nhỏ vài phần trăm biến thành một khoản lỗ sâu gặm nhấm vốn liếng.
4. Thuốc giải kỷ luật: Phòng vệ trước cạm bẫy của chính tâm trí
Làm thế nào để một nhà giao dịch tỉnh táo không bị đánh lừa bởi những câu chuyện sau sự việc? Các huyền thoại đầu cơ và các chuyên gia tài chính hành vi đề xuất ba nguyên tắc kỷ luật thực chiến:
- Kỷ luật ghi nhật ký TRƯỚC KHI bấm lệnh: Đây là công cụ hữu hiệu nhất để đập tan ảo tưởng nhận thức muộn. Trước khi đặt một lệnh mua hay bán, hãy viết ra giấy: Lý do vào lệnh cụ thể là gì? Điểm dừng lỗ chính xác ở đâu? Tỷ lệ rủi ro/lợi nhuận là bao nhiêu? Mức độ tự tin lúc này đang là bao nhiêu phần trăm? Khi nhìn lại những dòng chữ viết tay run rẩy trước giờ khớp lệnh, bạn sẽ không thể tự lừa dối mình bằng ảo tưởng "tôi đã biết chắc nó sẽ tăng".
- Tách rời kết quả (Outcome) khỏi quy trình (Process): Một lệnh thắng không đồng nghĩa với một quyết định đúng (nó có thể là một quyết định tồi nhưng may mắn trúng); ngược lại, một lệnh chạm dừng lỗ -1R theo đúng kỷ luật hoàn toàn là một quyết định xuất sắc về mặt quản trị rủi ro. Hãy đánh giá năng lực của bạn dựa trên việc bạn có tuân thủ quy trình hay không, chứ không phải dựa trên sự thêu dệt sau kết quả.
- Chấp nhận sự ngẫu nhiên như một phần của cuộc chơi: Thị trường không có nghĩa vụ phải vận hành theo một cốt truyện logic phục vụ cho nhu cầu tìm kiếm trật tự của bộ não bạn. Nhà giao dịch chuyên nghiệp không cố đi tìm lời giải thích hoàn hảo cho từng nhịp dao động nhỏ — họ chỉ đơn giản là xây dựng một hệ thống có kỳ vọng toán học dương, kiểm soát chặt chẽ rủi ro của từng ván cược và để cho quy luật số lớn làm công việc của nó.
- Bản chất biến động
- Nhiễu động ngẫu nhiên
- Cơ chế của bộ não
- Dựng nhân quả sau cùng
- Bẫy nhận thức
- Biết trước sự đã rồi
- Tác hại hành vi
- Ảo tưởng kiểm soát lệnh
- Thuốc giải kỷ luật
- Nhật ký lệnh trước giờ
Đã bao giờ bạn nhìn lại một lệnh giao dịch trong quá khứ và tin rằng mọi thứ đã quá rõ ràng từ trước, dù khi đặt lệnh bạn vô cùng do dự?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.