Hồ sơ Volkswagen 2008: Cú Short Squeeze kinh điển biến Porsche thành kẻ săn mồi và cái bẫy vô cực của phe bán khống
- +127/09/2026Hồ sơghi 27/09/2026 · 23:49
Vào những ngày cuối tháng 10 năm 2008, khi cả thế giới đang chìm trong cơn hoảng loạn tột cùng của cuộc Khủng hoảng tài chính toàn cầu sau sự sụp đổ của Lehman Brothers, một sự kiện vô tiền khoáng hậu đã nổ ra trên sàn giao dịch chứng khoán Frankfurt. Trong vòng chưa đầy 48 giờ, một hãng sản xuất ô tô phổ thông của Đức bất ngờ tăng giá dựng đứng gần gấp 5 lần, vượt qua cả gã khổng lồ dầu mỏ ExxonMobil để trở thành doanh nghiệp có giá trị vốn hóa lớn nhất hành tinh. Đó là cú Short Squeeze (siết vị thế bán khống) vĩ đại nhất lịch sử tài chính hiện đại — nơi những bộ óc định lượng kiệt xuất nhất Phố Wall bị sập vào một cái bẫy toán học tàn khốc do hãng xe thể thao Porsche giăng sẵn.
1. Con mồi béo bở trong mắt các quỹ đầu cơ
Mùa thu năm 2008, ngành công nghiệp ô tô toàn cầu rơi vào khủng hoảng trầm trọng khi tín dụng đóng băng và người tiêu dùng thắt chặt chi tiêu. Trong bức tranh ảm đạm đó, cổ phiếu của Volkswagen (mã: VOW) trở thành mục tiêu bán khống (Short Selling) yêu thích nhất của hàng loạt quỹ phòng hộ (Hedge Funds) sừng sỏ từ New York đến London.
Lập luận của các quỹ đầu cơ hoàn toàn hợp lý về mặt cơ bản: Volkswagen ngập trong nợ nần, biên lợi nhuận mỏng manh, hiệu quả quản trị trì trệ dưới luật bảo hộ của bang Lower Saxony, và mức định giá khi đó đang cao hơn nhiều so với các đối thủ cạnh tranh. Hàng chục quỹ đầu cơ đã ồ ạt mượn cổ phiếu để bán khống, đẩy tỷ lệ vị thế Short lên tới 12,8% tổng lượng cổ phiếu lưu hành của công ty.
Họ tin chắc rằng Volkswagen sẽ sớm lao dốc theo đà sụp đổ chung của thị trường toàn cầu. Thế nhưng, họ không ngờ rằng mình đang đi thẳng vào hàm của một kẻ săn mồi giấu mặt: Porsche.
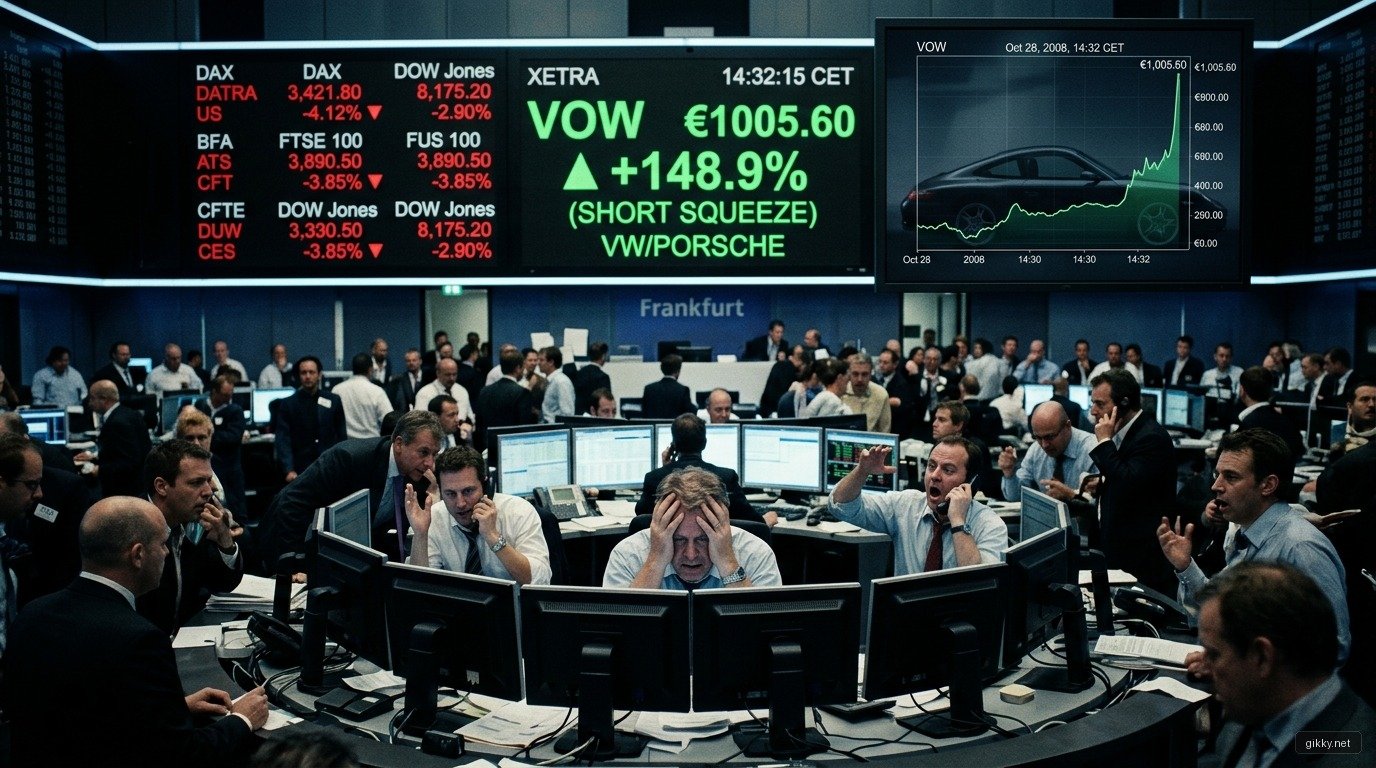
2. Chiêu bài phái sinh ngầm và cái bẫy toán học không lối thoát
Vào thời điểm đó, Porsche là một hãng xe thể thao nhỏ hơn Volkswagen rất nhiều về quy mô sản xuất, nhưng lại sở hữu lượng thặng dư tiền mặt dồi dào và một ban lãnh đạo đầy tham vọng thâu tóm người anh em khổng lồ. Tuy nhiên, luật chứng khoán Đức quy định nếu mua trực tiếp cổ phiếu vượt ngưỡng 5%, doanh nghiệp bắt buộc phải công bố thông tin ra công chúng.
Để qua mặt cả thị trường và cơ quan quản lý, Porsche đã thực hiện một nước cờ tài chính bậc thầy: họ âm thầm mua gom các Hợp đồng quyền chọn mua thanh toán bằng tiền mặt (Cash-settled Call Options) thông qua hàng loạt ngân hàng đầu tư quốc tế. Vì hợp đồng chỉ thanh toán bằng tiền mặt chứ không nhận cổ phiếu vật chất, Porsche hợp pháp né tránh được mọi quy định công bố sở hữu.
Đến chiều Chủ Nhật, ngày 26 tháng 10 năm 2008, Porsche bất ngờ phát đi một thông cáo báo chí ngắn gọn nhưng có sức công phá như một quả bom nguyên tử tài chính:
Porsche tuyên bố họ đã kiểm soát tới 74,1% cổ phần Volkswagen (gồm 42,6% cổ phiếu thực tế và 31,5% thông qua các hợp đồng quyền chọn mua).
Thông cáo này ngay lập tức kích hoạt một phép toán tử thần đối với toàn bộ phe bán khống:
- Bang Lower Saxony (chính quyền địa phương) nắm giữ cố định 20,2% cổ phần và luật pháp quy định họ không bao giờ được phép bán ra.
- Porsche kiểm soát 74,1% cổ phần và tuyên bố sẽ nắm giữ để thâu tóm hoàn toàn.
- Tổng lượng cổ phần bị "khóa cứng" khỏi thị trường: 74,1% + 20,2% = 94,3%!
- Lượng cổ phiếu trôi nổi tự do thực tế (Free Float) còn lại trên toàn thế giới chỉ là đúng 5,7%.
- Trong khi đó, phe bán khống đang vay mượn và nợ thị trường tới 12,8% cổ phiếu!
Một thảm họa toán học không có lối thoát: Phe bán khống cần phải mua lại 12,8% cổ phần để đóng vị thế cắt lỗ và trả nợ cho bên cho vay, nhưng toàn bộ thị trường tự do chỉ còn vỏn vẹn 5,7% cổ phiếu có thể bán ra. Nhu cầu mua lớn hơn gấp đôi tổng nguồn cung hiện hữu!
3. 48 giờ điên loạn: Cổ phiếu chạm đỉnh 1.005 EUR
Sáng thứ Hai, ngày 27/10/2008, sàn Frankfurt mở cửa trong sự hoảng loạn tột cùng. Khi nhận ra mình đã rơi vào chiếc bẫy kẹp thanh khoản (Liquidity Trap), hàng trăm nhà quản lý quỹ và các hệ thống giao dịch tự động của Phố Wall lao vào đặt lệnh mua bằng mọi giá (Panic Buying) để cắt lỗ cứu vãn sinh mạng.
Thế nhưng, bên bán gần như trống trơn. Lệnh mua chất đống đẩy giá cổ phiếu Volkswagen vọt từ 200 EUR lên thẳng 520 EUR ngay trong phiên đầu tuần (+147%). Chưa dừng lại ở đó, sang ngày thứ Ba (28/10), cơn điên loạn đạt đỉnh điểm khi lệnh mua giải chấp cưỡng bức đẩy giá chạm mốc không tưởng: 1.005 EUR/cổ phiếu.
Tại mức giá này, vốn hóa thị trường của Volkswagen vọt lên gần 370 tỷ USD, chính thức vượt qua ExxonMobil để trở thành công ty có giá trị lớn nhất thế giới trong sự ngỡ ngàng của giới tài chính. Hàng loạt quỹ phòng hộ danh tiếng bốc hơi hàng tỷ USD chỉ trong hai ngày. Một số quỹ phải tuyên bố phá sản, và bi kịch cá nhân đau lòng nhất là tỷ phú công nghiệp người Đức Adolf Merckle — người đã tự vẫn sau những khoản thua lỗ nặng nề từ việc bán khống Volkswagen.
Cuộc khủng hoảng thanh khoản chỉ hạ nhiệt sau khi Porsche đồng ý "mở kho" xả ra 5% quyền chọn để giải cứu thị trường khỏi tình trạng đóng băng hoàn toàn, bỏ túi một khoản lợi nhuận kỷ lục ước tính từ 6 đến 10 tỷ EUR từ túi của các quỹ đầu cơ.
Lời kết: Lời nguyền "Lỗ vô hạn" của vị thế bán khống
Thương vụ Volkswagen 2008 để lại cho thế giới đầu tư một bài học kinh điển mà bất kỳ nhà giao dịch nào cũng phải khắc cốt ghi tâm về tính bất đối xứng của đòn bẩy:
Khi bạn Mua (Long) một cổ phiếu, rủi ro lớn nhất của bạn bị giới hạn ở 100% số tiền bỏ ra (nếu công ty phá sản về 0). Nhưng khi bạn Bán khống (Short), lợi nhuận tối đa của bạn chỉ là 100% (nếu cổ phiếu về 0), trong khi mức lỗ tiềm năng là vô hạn (Infinite Loss) — vì giá cổ phiếu có thể tăng lên đến vô cực.
Trên thị trường tài chính, đúng về phân tích cơ bản thôi là chưa đủ. Một tài sản có thể bị định giá quá cao, nhưng nếu lượng cổ phiếu trôi nổi tự do bị bóp nghẹt và nằm trong tay một kẻ săn mồi có tiềm lực vô tận, thị trường có thể phi lý trí lâu hơn rất nhiều so với khả năng giữ được khả năng thanh toán của bạn.
- Porsche kiểm soát
- 74.1% cổ phần VW
- Bang Saxony nắm giữ
- 20.2% cổ phần khóa
- Cổ phiếu trôi nổi
- Chỉ còn 5.7% thực tế
- Tỷ lệ bán khống
- 12.8% lượng cổ phiếu
- Đỉnh giá cổ phiếu
- Vọt lên 1.005 EUR
- Vốn hóa thời điểm
- Số 1 thế giới (2008)
Theo bạn, bài học sống còn lớn nhất từ vụ Short Squeeze Volkswagen 2008 đối với mọi nhà đầu cơ đòn bẩy là gì: Rủi ro lỗ vô hạn khi bán khống hay cái bẫy thanh khoản trôi nổi thấp?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.