Hồ sơ sụp đổ của quỹ Amaranth Advisors (2006): Ngôi sao giao dịch 32 tuổi Brian Hunter và canh bạc khí đốt thổi bay 6,6 tỷ USD trong một tuần
Đang xem bản đầy đủ — bình luận hiện xen giữa các mốc. Chỉ đọc nhật ký của tác giả
- +116/10/2026Hồ sơghi 16/10/2026 · 23:51
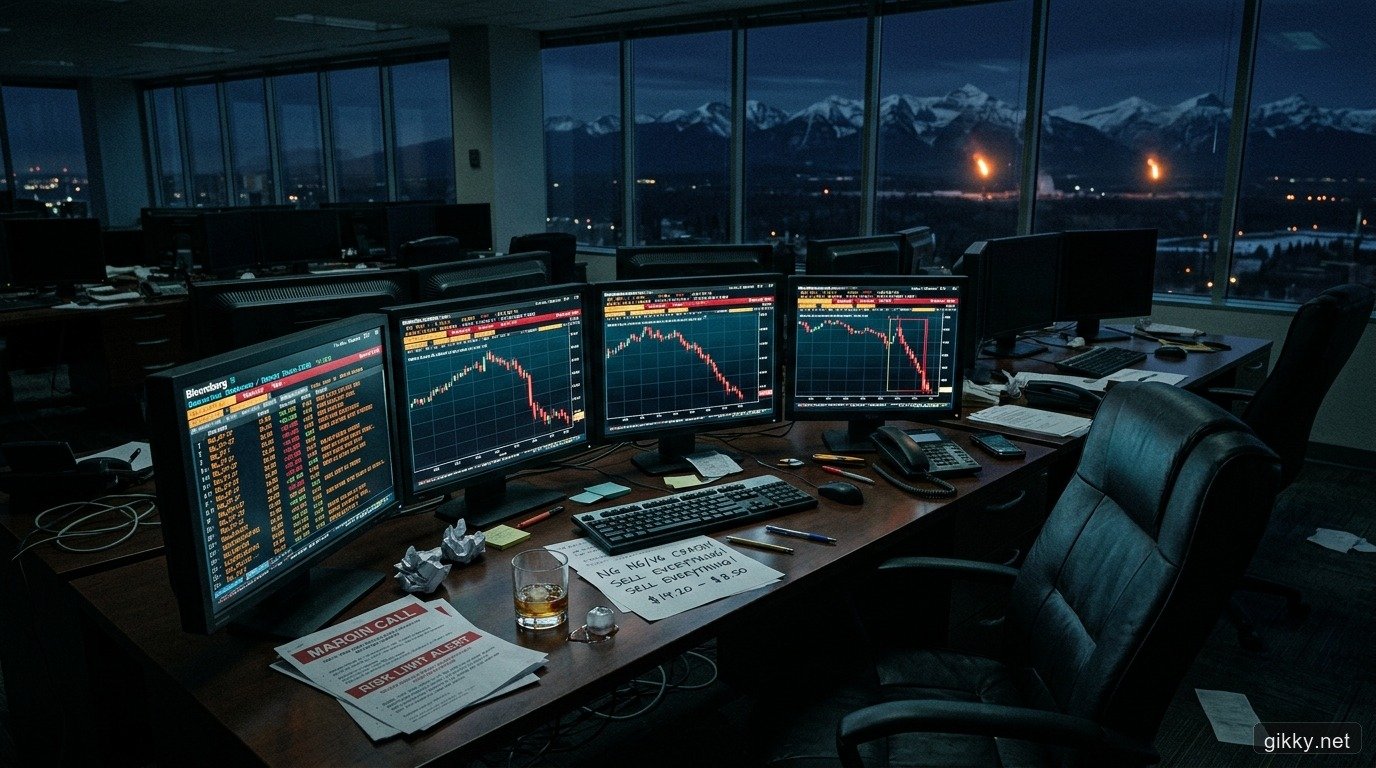
Chiều muộn ngày 14/09/2006, tại một văn phòng giao dịch yên tĩnh trên tầng cao nhìn ra dãy núi Rocky Mountains ở thành phố Calgary (tỉnh bang Alberta, Canada), bầu không khí ngột ngạt và căng thẳng bao trùm khắp căn phòng. Cách trụ sở chính của Amaranth Advisors tại Greenwich (bang Connecticut) hơn 3.200 cây số, nhà giao dịch 32 tuổi Brian Hunter ngồi lặng người trước dãy 8 màn hình máy tính rực một màu đỏ. Trên bảng giá của sàn giao dịch hàng hóa New York (NYMEX) và sàn liên lục địa (ICE), đồ thị các hợp đồng tương lai khí đốt tự nhiên đang rơi tự do theo phương thẳng đứng. Chỉ trong vỏn vẹn một phiên giao dịch ngày thứ Năm hôm ấy, danh mục phái sinh năng lượng do một mình Hunter cầm trịch đã bốc hơi 560 triệu USD.
Nhưng khoản lỗ hơn nửa tỷ đô la ấy mới chỉ là phát súng mở màn cho một thảm họa tài chính chấn động thế giới. Trong vòng 6 ngày tiếp theo, từ ngày 14/09 đến 20/09/2006, quỹ phòng hộ đa chiến lược Amaranth Advisors — định chế tài chính kiêu hãnh đang quản lý khối tài sản 9,2 tỷ USD của hàng trăm quỹ hưu trí và ngân hàng lớn nhất Phố Wall — đã sụp đổ hoàn toàn khi mất trắng 6,6 tỷ USD. Đây trở thành vụ sụp đổ quỹ đầu cơ lớn nhất lịch sử tài chính thế giới tính đến thời điểm đó, làm lu mờ cả cú ngã lịch sử của quỹ Long-Term Capital Management năm 1998.
Cơn bão Katrina năm 2005 và sự ra đời của một "vị thánh" 31 tuổi
Để hiểu vì sao một quỹ đầu tư danh tiếng mang tôn chỉ đa chiến lược (Multi-strategy) lại giao phó vận mệnh tài chính cho một nhà giao dịch trẻ tuổi ngồi tại miền Tây Canada, phải quay ngược thời gian về mùa thu năm 2005. Sinh ra tại một thị trấn nông nghiệp gần Calgary và sở hữu bằng thạc sĩ toán học ứng dụng tại Đại học Alberta, Brian Hunter từng được xem là một tài năng xuất chúng. Tuy nhiên, hồ sơ sự nghiệp của Hunter không hề phẳng lặng: anh từng bị Deutsche Bank sa thải vì một khoản thua lỗ bất thường trong các hợp đồng năng lượng.
Thế nhưng, nhà sáng lập Amaranth là Nicholas Maounis đã bỏ qua vết gợn rủi ro đó để chiêu mộ Hunter vào năm 2004. Mùa hè năm 2005, Hunter âm thầm gom một lượng lớn các hợp đồng quyền chọn mua giá rẻ ngoài vùng sinh lời (Out-of-the-money Call Options) đối với khí đốt tự nhiên của Mỹ khi giá chỉ dao động quanh mức bình thường 7 USD/MMBtu. Canh bạc này được thiết kế để kích nổ lợi nhuận phi tuyến tính nếu có biến cố cực đoan xảy ra trên thị trường.
Cuối tháng 8 và tháng 9 năm 2005, hai siêu bão cấp 5 liên tiếp là Katrina và Rita quét qua Vịnh Mexico với sức tàn phá khủng khiếp. Các giàn khoan ngoài khơi bị bẻ gãy, đường ống dẫn khí dưới biển bị vỡ và các nhà máy lọc khí ven biển tê liệt hoàn toàn. Nguồn cung khí đốt của toàn nước Mỹ bị thắt nghẽn nghiêm trọng trước thềm mùa đông. Giá khí đốt tương lai trên sàn NYMEX lập tức dựng đứng từ 7 USD lên sát 15 USD/MMBtu. Canh bạc quyền chọn mua của Hunter mang về cho Amaranth khoản lãi ròng hơn 1 tỷ USD chỉ trong năm 2005, biến anh thành ngôi sao sáng nhất Phố Wall với tiền thưởng cá nhân lên tới 75 triệu USD ở tuổi 31.
Khi Hunter dọa sẽ rời quỹ để tự lập công ty riêng, ban lãnh đạo Amaranth đã nhượng bộ hoàn toàn: cho phép Hunter chuyển toàn bộ bàn giao dịch năng lượng về quê nhà Calgary (cách xa sự kiểm soát của bộ phận quản trị rủi ro tại trụ sở Greenwich) và giao cho anh hơn 50% tổng nguồn vốn của toàn quỹ. Cả ban lãnh đạo lẫn Hunter đều tin rằng chiến thắng 1 tỷ USD là minh chứng cho năng lực dự báo thiên tài. Như bài học kinh điển trong tác phẩm Thinking in Bets của Annie Duke về sự nhầm lẫn giữa kết quả may mắn và chất lượng quyết định, họ đã nhầm lẫn tai hại giữa một sự kiện ngẫu nhiên từ thiên tai với năng lực dự báo thực sự.
Canh bạc "Góa phụ" (Widowmaker Spread) và ảo ảnh lợi nhuận tự mình tạo ra
Bước sang năm 2006, trên đỉnh cao của sự tự tin thái quá sau chuỗi thắng lớn, Brian Hunter dồn toàn lực vào một chiến lược chênh lệch kỳ hạn khét tiếng mang biệt danh "Widowmaker" (Kẻ tạo ra những góa phụ): Mua (Long) hợp đồng tương lai khí đốt giao tháng 3 năm sau và đồng thời Bán khống (Short) hợp đồng giao tháng 4 năm sau.
Về mặt lý thuyết toán học trên giấy tờ, giao dịch chênh lệch hai kỳ hạn liền kề nhìn có vẻ an toàn hơn việc cược một chiều, bởi tháng 3 là đỉnh điểm tiêu thụ sưởi ấm mùa đông và tháng 4 là thời tiết ấm lên của mùa xuân. Nhưng sai lầm chí mạng của Hunter nằm ở quy mô vị thế và đòn bẩy ký quỹ lên tới 5:1 đến 8:1 trên sàn NYMEX và sàn liên lục địa ICE. Để né tránh trần hạn chế vị thế (Position Limits) trên sàn NYMEX, Hunter lách sang sàn ICE để gom thêm hàng chục nghìn hợp đồng. Tổng cộng, Hunter đã gom hơn 100.000 hợp đồng, có thời điểm nắm giữ từ 50% đến 75% tổng khối lượng hợp đồng mở (Open Interest) của toàn bộ thị trường khí đốt mùa đông Bắc Mỹ!
Chính sự bành trướng đó đã tạo ra nghịch lý chết người: ảo ảnh lợi nhuận tự sinh. Lực mua khổng lồ của Amaranth đã tự đẩy mức chênh lệch giá giữa tháng 3 và tháng 4 giãn rộng bất thường từ 1,20 USD lên hơn 2,50 USD/MMBtu vào mùa xuân năm 2006. Trên sổ sách kế toán đánh giá theo giá thị trường (Mark-to-Market), Amaranth hân hoan báo lãi tạm tính hơn 2 tỷ USD trong 4 tháng đầu năm. Họ không nhận ra rằng đó là lợi nhuận ảo trên giấy — bởi khi bạn nắm giữ 70% thị trường, bạn không có bất kỳ ai ở phía đối ứng để bán chốt lời mà không tự tay đánh sập cấu trúc giá xuống.
Khi con cá voi mắc cạn giữa vũng nước cạn và bầy cá mập Phố Wall vây ráp
Bi kịch của kẻ khổng lồ bắt đầu khi tự nhiên từ chối tuân theo kịch bản của các mô hình toán học. Cuối tháng 8 và đầu tháng 9 năm 2006, thời tiết Bắc Mỹ bất ngờ ấm áp hơn dự báo, lượng khí đốt tồn kho đạt kỷ lục và mùa bão Đại Tây Dương năm ấy hoàn toàn phẳng lặng, không có cơn bão nào đi vào Vịnh Mexico. Chênh lệch giá khí đốt tháng 3 – tháng 4 bắt đầu co hẹp nhanh chóng từ 2,50 USD về dưới 1,50 USD rồi 1,00 USD. Với quy mô vị thế hàng trăm nghìn hợp đồng, mỗi cent chênh lệch sụt giảm làm bốc hơi hàng chục triệu USD tài sản.
Khi ngân hàng thanh toán bù trừ JPMorgan liên tục gửi thông báo yêu cầu nộp bổ sung ký quỹ (Margin Call) hàng trăm triệu USD mỗi sáng, Hunter cuống cuồng tìm cách bán bớt hợp đồng để giảm vị thế. Nhưng lúc này chiếc cửa thoát hiểm đã hoàn toàn biến mất. Các bàn giao dịch năng lượng trên Phố Wall và Houston đều đã đọc vị được con cá voi mắc cạn ở Calgary. Giống hệt kịch bản các ngân hàng đầu tư đồng loạt tháo chạy trong vụ sụp đổ 30 tỷ USD của Archegos Capital 15 năm sau đó, không một ai chịu mua lại vị thế của Amaranth ở giá thị trường; ngược lại, các quỹ đối thủ còn bán bồi thêm để ép chênh lệch rơi thẳng đứng về 0,75 USD.
Đêm ngày 19 rạng sáng 20/09/2006, để tránh bị thanh lý cưỡng bức toàn bộ trên sàn giao dịch, Amaranth buộc phải chuyển nhượng toàn bộ danh mục năng lượng cho JPMorgan Chase và quỹ Citadel với mức chiết khấu cắt cổ, chính thức khóa lại khoản lỗ 6,6 tỷ USD và tuyên bố giải thể quỹ ngay sau đó. Chỉ hai tuần sau khi nhận lại danh mục từ xác chết của Amaranth, khi áp lực bán tháo cưỡng bức chấm dứt, giá khí đốt tự nhiên hồi phục trở lại và mang về hàng trăm triệu USD lợi nhuận cho JPMorgan và Citadel.
Vụ sụp đổ của Amaranth Advisors để lại một định luật khắc cốt ghi tâm cho mọi nhà giao dịch: Rủi ro thanh khoản không bao giờ hiện lên trên biểu đồ khi bạn đang mua vào, nó chỉ lộ diện nguyên hình ở khoảnh khắc bạn buộc phải bước ra khỏi cửa thoát hiểm. Dù một luận điểm đầu tư có sắc sảo đến đâu, một khi kích thước vị thế vượt quá khả năng hấp thụ của thanh khoản thị trường và không có ngưỡng dừng lỗ định lượng từ đầu, người khổng lồ cũng sẽ gục ngã chỉ sau một tuần thời tiết đổi chiều.
- Quy mô quỹ đỉnh cao
- 9,2 tỷ USD (8/2006)
- Nhân vật trung tâm
- Brian Hunter (32 tuổi)
- Canh bạc kỳ hạn
- Chênh lệch Đông - Xuân
- Tỷ trọng hợp đồng mở
- Ôm 50% - 75% sàn NYMEX
- Phiên thứ Năm 14/09
- Mất 560 triệu USD/ngày
- Tổng thiệt hại 1 tuần
- Bốc hơi 6,6 tỷ USD
Bạn đã bao giờ rơi vào tình cảnh mua một cổ phiếu với khối lượng quá lớn so với thanh khoản trung bình hàng ngày, để rồi khi thị trường đảo chiều thì không thể bán thoát hàng mà không tự đạp giá sàn?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.