Đường trung bình động cắt nhau: nguyên lý toán học, độ trễ và chi phí của tín hiệu giả
- +105/09/2026Phương phápghi 08/09/2026 · 16:47
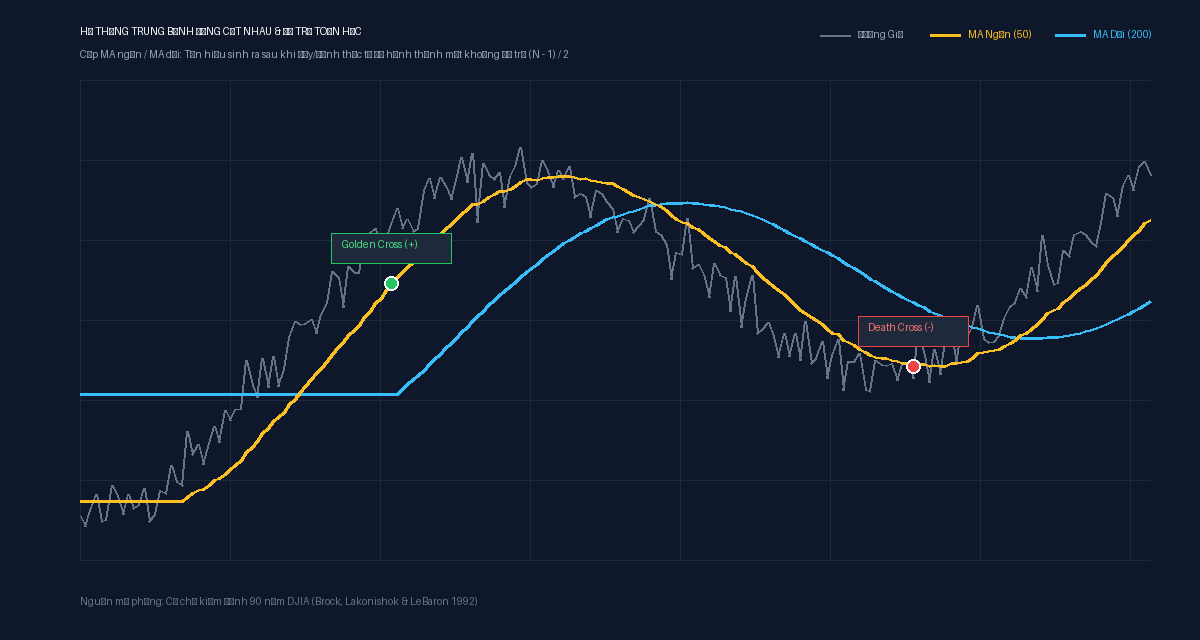
Chiến lược đường trung bình động cắt nhau (Moving Average Crossover) là một trong những hệ thống phân tích kỹ thuật được sử dụng và kiểm định rộng rãi nhất trong lịch sử tài chính. Một trong những công trình học thuật quy mô nhất về phương pháp này được William Brock, Josef Lakonishok và Blake LeBaron công bố trên Journal of Finance năm 1992, khảo sát dữ liệu chỉ số Dow Jones Industrial Average (DJIA) suốt 90 năm từ 1897 đến 1986.
Nguyên lý toán học và độ trễ tín hiệu
Một đường trung bình động đơn giản (SMA) kỳ hạn N phiên có độ trễ toán học trung bình là (N - 1) / 2 phiên. Khi sử dụng cặp đường trung bình cắt nhau — ví dụ đường ngắn hạn 50 phiên và đường dài hạn 200 phiên — tín hiệu mua xuất hiện khi đường 50 cắt lên trên đường 200 (Golden Cross), và tín hiệu bán xuất hiện khi cắt xuống dưới (Death Cross).
Hệ thống đặt cược trực tiếp vào giả định: các xu hướng trên thị trường có thời gian kéo dài đủ lớn để vượt qua độ trễ của phép tính toán trung bình. Lợi nhuận từ các xu hướng lớn được kỳ vọng sẽ bù đắp toàn bộ các khoản lỗ phát sinh từ những lần vào lệnh trễ ở vùng đỉnh và thoát lệnh trễ ở vùng đáy.
Chi phí tín hiệu giả và thị trường đi ngang
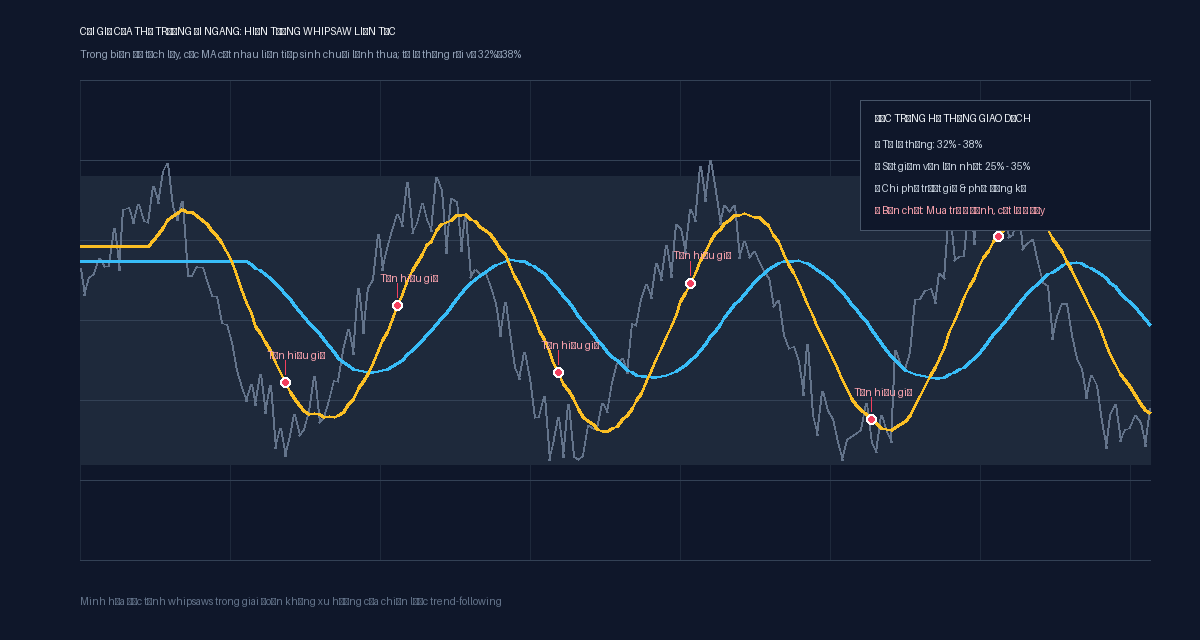
Trong các giai đoạn thị trường dao động không xu hướng hoặc biến động trong biên độ hẹp, các đường trung bình cắt nhau liên tục quanh mức giá cân bằng. Mỗi lần cắt lên, nhà đầu tư mua vào ở vùng giá cao; ngay sau đó thị trường quay đầu giảm khiến hai đường cắt xuống và kích hoạt lệnh bán cắt lỗ ở vùng giá thấp.
Hiện tượng whipsaws liên tục này khiến tỷ lệ lệnh thắng của chiến lược thường chỉ đạt khoảng 32% đến 38%. Cộng thêm chi phí giao dịch và trượt giá thực tế, các hệ thống trung bình động có thể trải qua các chuỗi thua kéo dài nhiều năm với mức sụt giảm vốn danh mục đến 25–35%.
Kết luận
Đường trung bình động là công cụ lọc nhiễu cơ học, không phải công cụ dự báo điểm đảo chiều. Bài viết này trình bày cơ chế toán học và các kết quả kiểm định đã công bố trong lịch sử, không mang tính khuyến nghị giao dịch hay bảo đảm hiệu quả trong bất kỳ giai đoạn thị trường nào.
Nguồn. William Brock, Josef Lakonishok, and Blake LeBaron, “Simple Technical Trading Rules and the Stochastic Properties of Stock Returns”, The Journal of Finance, 1992.
- Khảo sát 90 năm DJIA
- Brock et al. 1992
- Cặp chu kỳ kinh điển
- 50 và 200 phiên
- Tỷ lệ lệnh thắng
- khoảng 32%–38%
- Độ trễ toán học
- (N-1)/2 phiên
Theo quan sát của bạn, rào cản lớn nhất của các hệ thống trung bình động là độ trễ khi vào lệnh hay chuỗi thua trong thị trường đi ngang?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.