Điện khí LNG và bài toán hợp đồng PPA: chi phí nhập khẩu bằng USD, giá bán neo bằng VND và nút thắt bao tiêu sản lượng
- +110/09/2026Ngànhghi 10/09/2026 · 16:53
Trong cấu trúc danh mục nguồn điện của Quy hoạch điện VIII, điện khí hoá lỏng (LNG) được đặt vào vị trí trụ cột của quá trình chuyển dịch năng lượng. Với mục tiêu phát triển 22.400 MW công suất vào năm 2030 (chiếm gần 15% tổng công suất nguồn điện toàn quốc), điện khí LNG được kỳ vọng đóng vai trò nguồn điện chạy nền linh hoạt, phát thải carbon thấp hơn một nửa so với nhiệt điện than và có khả năng bù đắp khoảng trống biến thiên công suất của điện gió và điện mặt trời.
Tuy nhiên, phía sau các đại dự án nghìn tỷ đồng là một bài toán kinh tế học năng lượng nan giải: độ lệch pha cơ cấu giữa dòng tiền đầu vào và dòng tiền đầu ra.
1. Lệch pha tiền tệ và cơ chế chuyển ngang giá nhiên liệu
Điểm khác biệt cốt lõi giữa điện khí LNG và các nguồn điện truyền thống (thuỷ điện hay nhiệt điện than nội địa) nằm ở tính toàn cầu hoá của chuỗi cung ứng nhiên liệu. Việt Nam không thể tự chủ nguồn khí hoá lỏng quy mô lớn mà phải phụ thuộc hoàn toàn vào các chuyến tàu nhập khẩu từ Trung Đông, Mỹ hay Úc.
Hợp đồng mua bán khí LNG quốc tế được định giá bằng đồng Đô la Mỹ (USD) và neo theo các chỉ số tham chiếu thế giới như Brent, Henry Hub hay Japan Korea Marker (JKM). Ngược lại, sản phẩm đầu ra là điện thương phẩm chỉ được bán cho Tập đoàn Điện lực Việt Nam (EVN) và thu tiền về bằng đồng Việt Nam (VND) theo khung giá do cơ quan quản lý ban hành.
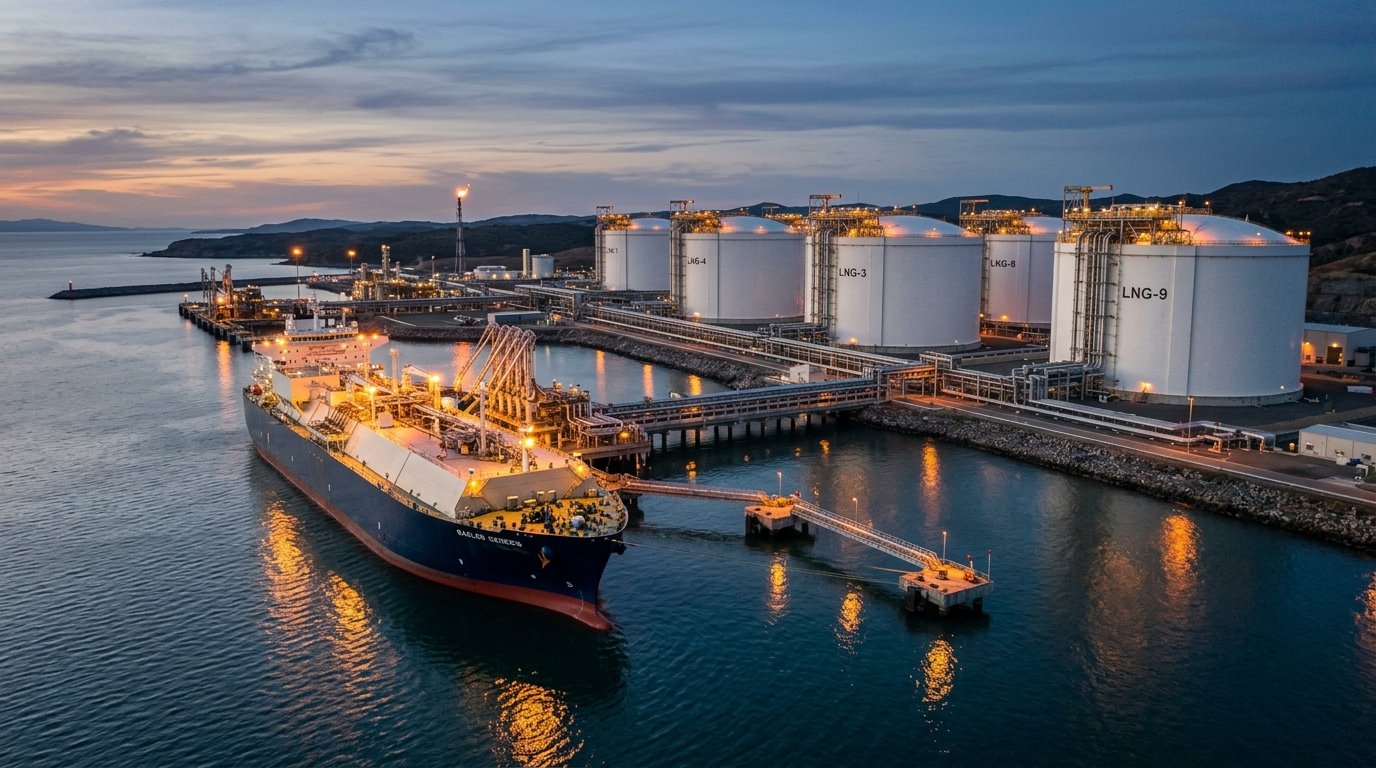
Nếu không có cơ chế chuyển ngang giá nhiên liệu (pass-through) hoàn chỉnh từ hợp đồng mua khí (GSA) sang hợp đồng mua bán điện (PPA), chủ đầu tư nhà máy điện sẽ gánh trọn hai tầng rủi ro chí mạng: biến động giá khí thế giới và biến động tỷ giá USD/VND. Khi giá khí JKM trên thị trường giao ngay tăng vọt từ mức bình thường 10–12 USD/MMBtu lên các đỉnh điểm khủng hoảng, giá thành sản xuất điện khí có thể vượt ngưỡng 2.800 – 3.500 đồng/kWh — cao hơn đáng kể so với mức giá bán lẻ điện bình quân hiện hành (~2.006 đồng/kWh).
2. Nút thắt bao tiêu sản lượng (Qc) và điều kiện vay vốn quốc tế
Mỗi dự án nhiệt điện khí LNG công suất 1.200 – 1.500 MW có tổng mức đầu tư từ 1,4 đến 2 tỷ USD. Để thu xếp nguồn vốn này, các chủ đầu tư bắt buộc phải tiếp cận hình thức tài trợ dự án không truy đòi (Project Finance) từ các định chế tài chính và ngân hàng quốc tế với tỷ lệ nợ vay thường chiếm 70% – 80% cơ cấu vốn.
Các ngân hàng cho vay quốc tế đặt ra điều kiện tiên quyết về khả năng thanh toán nợ (Bankability): dự án phải có dòng tiền chắc chắn để trả nợ gốc và lãi vay trong suốt vòng đời 15–20 năm. Điều này đòi hỏi hợp đồng PPA ký với EVN phải cam kết một tỷ lệ sản lượng điện hợp đồng tối thiểu dài hạn (Qc) ở mức cao, thông thường từ 70% đến 80% công suất thiết kế.
Tại đây, một mâu thuẫn lợi ích trực diện nảy sinh:
- Từ góc nhìn của chủ đầu tư và bên cho vay: Nếu không có cam kết Qc dài hạn, nhà máy không thể ký hợp đồng mua khí LNG dài hạn (SPA) với các nhà cung cấp quốc tế (vốn đòi hỏi điều khoản trả tiền dù không nhận hàng - Take-or-Pay), và ngân hàng sẽ từ chối giải ngân các khoản vay nghìn tỷ.
- Từ góc nhìn của EVN và hệ thống điện: Khi cam kết bao tiêu 70% – 80% sản lượng cho nguồn điện có giá thành sản xuất cao như LNG, hệ thống điện buộc phải huy động liên tục nguồn này ngay cả trong những thời điểm giá điện thị trường cạnh tranh thấp hoặc vào mùa nước về của các nhà máy thuỷ điện giá rẻ, đẩy chi phí giá thành bình quân của toàn ngành lên cao và gây áp lực lớn lên tài chính của EVN.
3. Vị thế người tiên phong và phép thử Nhơn Trạch 3 & 4
Cụm dự án Nhà máy điện Nhơn Trạch 3 & 4 (do Tổng công ty Điện lực Dầu khí Việt Nam - PV Power triển khai tại Đồng Nai) với tổng vốn 1,4 tỷ USD chính là dự án LNG đầu tiên của cả nước đi vào giai đoạn đàm phán hợp đồng PPA và vận hành thử nghiệm. Mọi điều khoản được thống nhất tại dự án này — từ tỷ lệ Qc, công thức giá khí đến cơ chế bảo lãnh chuyển đổi ngoại tệ — sẽ trở thành tiền lệ khuôn mẫu cho hàng loạt dự án tiếp theo như LNG Sơn Mỹ, LNG Bạc Liêu, LNG Hải Lăng hay LNG Hiệp Phước.
Việc khơi thông điểm nghẽn PPA không đơn thuần là câu chuyện thương thảo hợp đồng thương mại giữa hai pháp nhân, mà là bài toán cân bằng vĩ mô: bảo đảm an ninh năng lượng quốc gia, thu hút dòng vốn tư nhân và quốc tế nhưng không làm méo mó cơ chế định giá điện nội địa.
Tuyên bố miễn trừ trách nhiệm: Bài viết mang tính chất phân tích độc lập về cấu trúc tài chính và cơ chế vận hành của ngành năng lượng, không chứa đựng bất kỳ khuyến nghị mua bán cổ phiếu hay lời khuyên đầu tư tài chính nào.
- Mục tiêu LNG 2030
- 22.400 MW (~15%)
- Tỷ trọng vốn vay
- 70% – 80% tổng vốn
- Đề xuất bao tiêu Qc
- 70% – 80% PPA
- Giá LNG giao ngay
- 11 – 14 USD/MMBtu
- Giá thành điện LNG
- 2.400 – 2.800 đ/kWh
- Giá bán lẻ điện EVN
- ~2.006 đồng/kWh
Khi cơ chế chuyển ngang giá khí sang giá điện còn là nút thắt lớn, giải pháp tài chính nào giúp các dự án LNG tại Việt Nam cân bằng được rủi ro tỷ giá và nghĩa vụ trả nợ?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.