Dệt may Việt Nam và nghịch lý chuỗi cung ứng: Vì sao kim ngạch 44 tỷ USD nhưng biên lãi ròng chỉ 3–5%?
- +119/09/2026Ngànhghi 19/09/2026 · 10:16
Dệt may luôn được xem là một trong những trụ cột ngoại hối quan trọng nhất của nền kinh tế Việt Nam. Với quy mô kim ngạch xuất khẩu đạt quanh mốc 44 tỷ USD, Việt Nam vững vàng trong top 3 quốc gia xuất khẩu hàng may mặc lớn nhất toàn cầu, chỉ đứng sau Trung Quốc và Bangladesh. Ngành công nghiệp này hiện tạo công ăn việc làm trực tiếp cho gần 3 triệu lao động và hàng triệu sinh kế phụ trợ.
Thế nhưng, khi lật mở báo cáo tài chính của phần lớn các doanh nghiệp may mặc niêm yết trên sàn chứng khoán, một nghịch lý dai dẳng hiện ra: biên lợi nhuận ròng (Net Profit Margin) toàn ngành chỉ dao động mỏng manh quanh mức 3,5% đến 5%. Trong những giai đoạn thị trường biến động, lạm phát toàn cầu tăng cao hay sức mua suy yếu, con số này thậm chí rơi xuống dưới 2%. Đặt cạnh các tập đoàn bán lẻ thời trang quốc tế như Nike, Adidas hay Inditex (Zara) với biên lợi nhuận ròng 10%–15% và biên lợi nhuận gộp lên đến 45%–55%, câu hỏi đặt ra là: vì sao một ngành xuất khẩu hàng chục tỷ USD lại chỉ giữ lại được phần giá trị thặng dư khiêm tốn đến vậy?
1. "Đường cong nụ cười" và chiếc bẫy gia công CMT
Để hiểu được gốc rễ của biên lợi nhuận mỏng, cần nhìn vào mô hình Smile Curve (Đường cong nụ cười) kinh điển của chuỗi giá trị sản xuất toàn cầu do Stan Shih đề xuất. Hai đầu của đường cong — gồm khâu R&D, thiết kế, phát triển chất liệu ở thượng nguồn và khâu phân phối, marketing, xây dựng thương hiệu ở hạ nguồn — là nơi tập trung hơn 80% giá trị thặng dư của một sản phẩm may mặc. Nằm ở đáy trũng nhất của đường cong chính là khâu cắt may và lắp ráp.
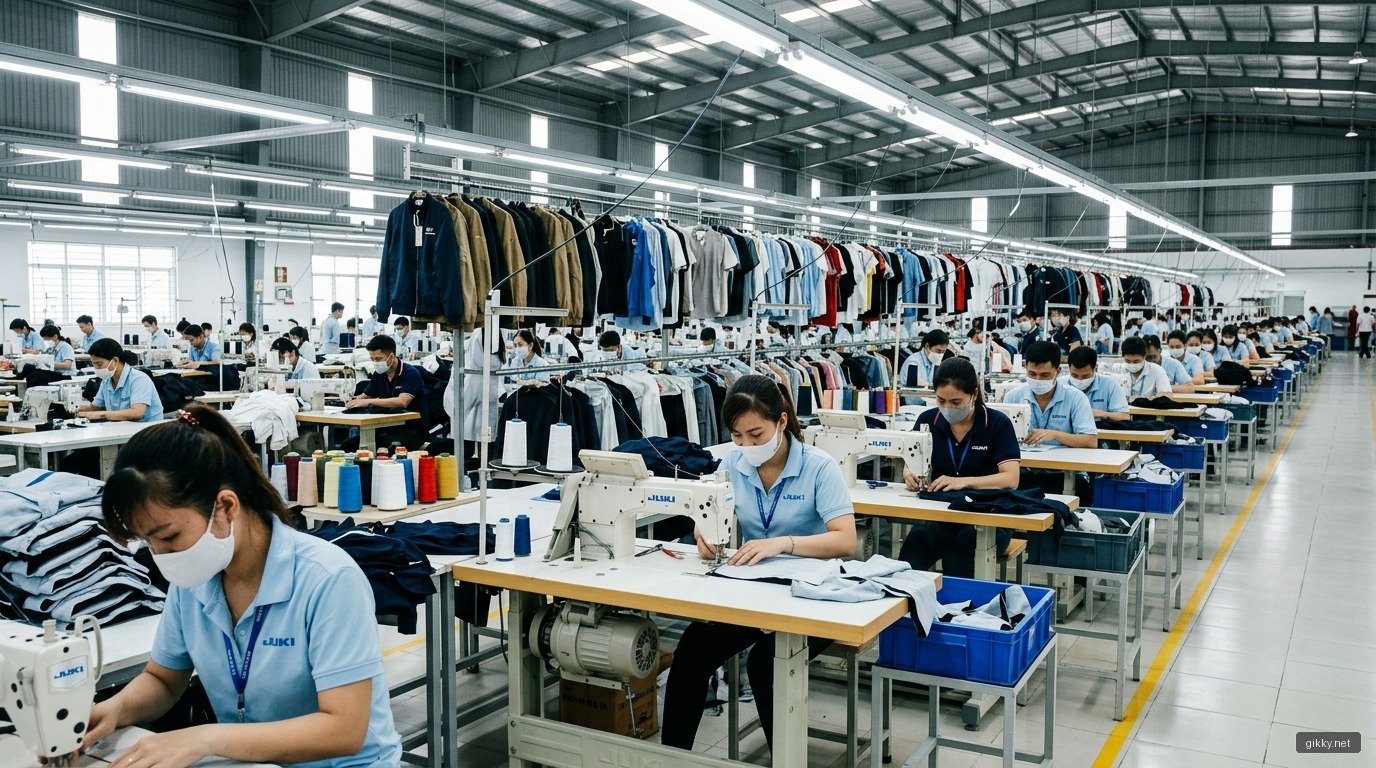
Hiện nay, có tới 60% đến 65% năng lực sản xuất dệt may Việt Nam vẫn đang vận hành theo phương thức CMT (Cut - Make - Trim). Ở mô hình này, nhà mua hàng quốc tế cung cấp toàn bộ thiết kế, chỉ định nhà cung ứng vải, phụ liệu (cúc, khóa, chỉ) và chuyển tới xưởng. Doanh nghiệp Việt Nam chỉ đóng vai trò gia công đơn thuần và nhận về tiền công may gia công (CMT fee).
Trong cấu trúc chi phí của một xưởng may CMT, chi phí nhân công chiếm từ 50% đến 60%. Khi mức lương tối thiểu vùng tại Việt Nam tăng đều đặn mỗi năm cùng với chi phí bảo hiểm, điện, nước và logistics leo thang, tiền công gia công mà các hãng thời trang ngoại quốc chi trả gần như không tăng tương ứng. Doanh nghiệp gia công bị kẹp chặt ở giữa: chi phí đầu vào tăng nhưng quyền đàm phán giá bán đầu ra gần như bằng không.
2. Nút thắt nghẽn cổ chai: "Khát" vải và rào cản quy tắc xuất xứ
Lối thoát tự nhiên cho các doanh nghiệp là dịch chuyển lên các nấc thang cao hơn trong chuỗi giá trị: từ CMT lên FOB (Free On Board) — nơi doanh nghiệp tự chủ động mua nguyên phụ liệu, hoặc ODM (Original Design Manufacturer) — tự thiết kế và sản xuất trọn gói. Khi chuyển sang FOB, biên lợi nhuận gộp có thể tăng từ mức 8%–10% lên 15%–18%.
Tuy nhiên, rào cản lớn nhất ngăn cản bước chuyển dịch này nằm ở sự đứt gãy của chuỗi cung ứng nội địa: Việt Nam phải nhập khẩu khoảng 55% đến 60% lượng vải phục vụ may xuất khẩu, trong đó nguồn vải nhập từ Trung Quốc chiếm tỷ trọng áp đảo. Chuỗi giá trị dệt may gồm ba công đoạn cốt lõi: Kéo sợi → Dệt & Nhuộm hoàn tất → May mặc. Trong khi Việt Nam rất mạnh ở khâu may và có sản lượng kéo sợi lớn (nhưng chủ yếu xuất thô sang Trung Quốc), thì khâu ở giữa — Dệt nhuộm hoàn tất — lại là nút thắt nghẽn cổ chai nghiêm trọng nhất:
- Suất đầu tư lớn: Một nhà máy dệt nhuộm đạt tiêu chuẩn môi trường đòi hỏi vốn đầu tư cố định hàng chục đến hàng trăm triệu USD, vượt quá năng lực tài chính của đa số doanh nghiệp may vừa và nhỏ.
- Rào cản cấp phép môi trường: Do đặc thù ngành nhuộm xả lượng nước thải hóa chất lớn, nhiều địa phương đã siết chặt hoặc từ chối cấp phép các dự án dệt nhuộm mới để bảo vệ nguồn nước.
Điểm nghẽn về nguồn vải dẫn đến một hệ lụy trực tiếp: không tận dụng được trọn vẹn các hiệp định thương mại tự do (FTA). Hiệp định EVFTA đòi hỏi quy tắc xuất xứ "từ vải trở đi", trong khi CPTPP thậm chí yêu cầu "từ sợi trở đi" (Yarn Forward). Khi may áo quần xuất khẩu sang châu Âu mà dùng vải nhập khẩu từ Trung Quốc, sản phẩm Việt Nam không được hưởng thuế suất ưu đãi 0%, làm xói mòn lợi thế cạnh tranh về giá trước các đối thủ.
3. Áp lực kép từ tiêu chuẩn xanh và làn sóng cạnh tranh mới
Bên cạnh bài toán tự chủ nguyên liệu, các doanh nghiệp may mặc Việt Nam đang bước vào một giai đoạn sàng lọc khắc nghiệt do những thay đổi luật chơi từ các thị trường tiêu thụ hàng đầu:
- Quy định thẩm định chuỗi cung ứng (CSDDD) và nhãn sinh thái của EU: Yêu cầu hàng dệt may phải có hộ chiếu kỹ thuật số (DPP), sử dụng tỷ lệ sợi tái chế tối thiểu, minh bạch nguồn gốc phát thải carbon và tuân thủ trách nhiệm xã hội nghiêm ngặt.
- Nghịch lý chi phí chuyển đổi xanh: Để đạt chứng chỉ LEED, chứng chỉ tái chế GRS hay lắp đặt hệ thống điện mặt trời áp mái và lò hơi sinh khối, doanh nghiệp phải bỏ ra chi phí đầu tư lớn. Tuy nhiên, các nhà mua hàng quốc tế hầu như không tăng giá mua để bù đắp khoản chi phí này; họ xem tiêu chuẩn xanh là điều kiện tiên quyết để được duy trì đơn hàng.
- Sự vươn lên của Bangladesh: Nhờ chi phí lao động thấp hơn và chiến lược xanh hóa nhà xưởng đi trước một bước (Bangladesh sở hữu số lượng nhà máy đạt chứng chỉ xanh LEED nhiều nhất thế giới), quốc gia này đang tạo sức ép cạnh tranh trực diện với Việt Nam ở phân khúc hàng may mặc cơ bản quy mô lớn.
4. Bóc tách sự phân hóa và bài toán tái định vị ngành
Thực tế cho thấy, ngành dệt may Việt Nam đang chứng kiến sự phân hóa rõ rệt giữa hai nhóm doanh nghiệp:
Nhóm 1 — Doanh nghiệp bám trụ gia công CMT đơn thuần: Đây là nhóm chịu tổn thương lớn nhất. Khi biên lãi ròng chỉ còn 2%–3%, chỉ cần một biến động nhẹ về tỷ giá, một đợt tăng lương tối thiểu hoặc vài tuần nhà máy thiếu đơn hàng, doanh nghiệp lập tức rơi vào trạng thái hòa vốn hoặc lỗ dòng tiền hoạt động.
Nhóm 2 — Doanh nghiệp xây dựng chuỗi khép kín Sợi - Dệt - May hoặc chuyển dịch sang ODM: Những đơn vị chủ động được nguồn vải sạch trong nước hoặc liên kết chặt chẽ với chuỗi cung ứng tuần hoàn đang duy trì được biên lợi nhuận gộp trên 16%–20%. Khách hàng quốc tế sẵn sàng ký các hợp đồng dài hạn vì năng lực đáp ứng thời gian giao hàng (Lead time) ngắn và tuân thủ đầy đủ chuẩn mực xuất xứ FTA.
Dệt may Việt Nam đã đi qua giai đoạn cạnh tranh bằng nguồn nhân công dồi dào, giá rẻ. Con số 44 tỷ USD kim ngạch là một dấu mốc ấn tượng về quy mô sản xuất, nhưng để ngành dệt may không mãi bị mắc kẹt ở đáy "Đường cong nụ cười", bài toán bắt buộc trong chu kỳ tới không phải là mở rộng số lượng công nhân may, mà là đầu tư chiều sâu vào công nghệ tự động hóa, hóa giải nút thắt dệt nhuộm sinh thái và nâng cao hàm lượng giá trị gia tăng nội địa trên từng mét vải xuất xưởng.
- Kim ngạch xuất khẩu
- ~44 tỷ USD (2024-25)
- Biên lợi nhuận ròng
- 3,5% – 5,0% (bình quân)
- Tỷ trọng gia công CMT
- Chiếm ~60% – 65%
- Vải nhập khẩu
- ~55% – 60% từ TQ
- Chi phí nhân công
- Chiếm 50%–60% chi phí
Theo bạn, điểm nghẽn lớn nhất ngăn doanh nghiệp dệt may Việt Nam nâng biên lợi nhuận nằm ở vốn đầu tư mảng nhuộm vải hay tiêu chuẩn xanh từ nhà mua hàng quốc tế?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.