Đầu tư công chạy nước rút cuối năm: Áp lực giải ngân 700.000 tỷ, nghịch lý thiếu cát đắp nền và biên lãi mỏng của nhà thầu
- +120/09/2026Thời sựghi 20/09/2026 · 16:47
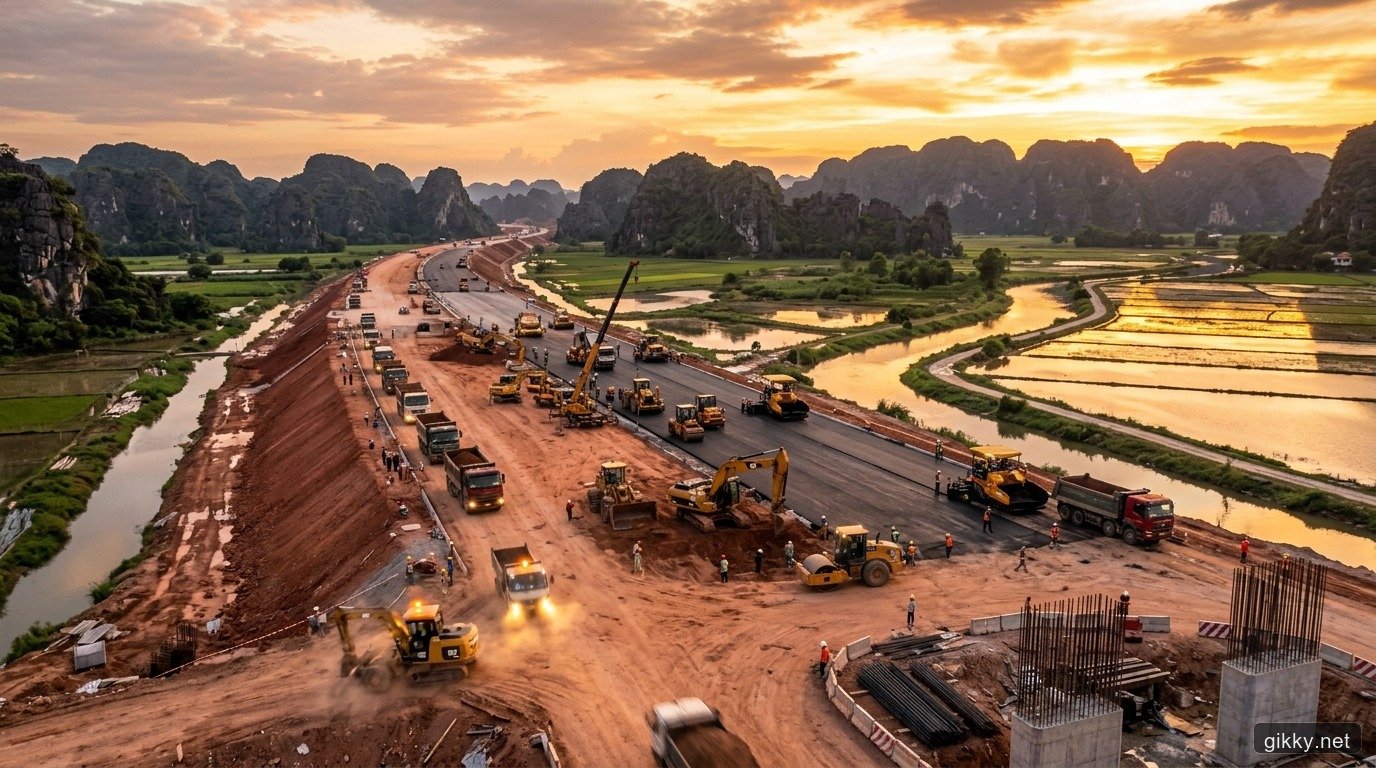
Khi bước vào những tháng cuối năm 2026, khắp các đại công trường hạ tầng giao thông trọng điểm quốc gia — từ dự án Sân bay quốc tế Long Thành, đường Vành đai 3 TP.HCM, Vành đai 4 Vùng Thủ đô cho đến các cung đoạn cuối của Cao tốc Bắc - Nam giai đoạn 2 — không khí thi công đang được đẩy lên cao độ với tinh thần "vượt nắng thắng mưa, làm việc 3 ca 4 kíp". Hàng loạt công điện chỉ đạo đôn đốc liên tục được ban hành nhằm giữ vững mục tiêu tối thượng: giải ngân tối thiểu 95% kế hoạch vốn đầu tư công hơn 700.000 tỷ đồng của cả năm.
Đầu tư công được coi là "cỗ máy kích cầu vĩ mô" mang tính sống còn, đóng vai trò vốn mồi để dẫn dắt dòng vốn tư nhân và bảo đảm mục tiêu tăng trưởng GDP. Tuy nhiên, nhìn sâu vào sự vận hành thực tế tại các công trường, cuộc chạy đua nước rút này đang phải đối mặt với những nút thắt vật lý khắc nghiệt và những nghịch lý tài chính không hề đơn giản.
1. Nút thắt vật lý: Cơn khát vật liệu san lấp và bài toán cát biển
Điểm nghẽn lớn nhất của các dự án hạ tầng hiện nay không nằm ở việc thiếu tiền hay thiếu vốn bố trí từ Kho bạc Nhà nước, mà nằm ở tình trạng trớ trêu: Có tiền thanh toán nhưng không tìm đâu ra vật liệu đắp nền:
- Khủng hoảng cát san lấp tại miền Nam: Khu vực Đồng bằng sông Cửu Long (nơi đang đồng loạt triển khai các tuyến cao tốc Cần Thơ - Cà Mau, Châu Đốc - Cần Thơ - Sóc Trăng) và vùng Đông Nam Bộ đang thiếu hụt hàng chục triệu mét khối cát đắp nền đường. Việc cấp phép khai thác mỏ vật liệu theo cơ chế đặc thù dù đã được gỡ vướng về mặt thủ tục, nhưng vấp phải giới hạn tự nhiên về trữ lượng sỏi cát tại các lòng sông và nguy cơ sạt lở bờ sông nghiêm trọng.
- Phép thử cát biển: Giải pháp sử dụng cát biển đắp nền đường cao tốc đã được thí điểm thành công về mặt cơ lý, nhưng việc áp dụng đại trà vẫn đòi hỏi quy trình kỹ thuật nghiêm ngặt nhằm kiểm soát độ mặn, tránh nguy cơ thẩm thấu làm nhiễm mặn các vùng đất canh tác lúa và cây ăn trái màu mỡ lân cận.
- Nghịch lý chênh lệch giá vật tư: Giá đá xây dựng và cát san lấp ngoài thị trường thực tế thường cao hơn từ 20% đến 30% so với đơn giá công bố trong bảng giá vật liệu xây dựng của các địa phương. Điều này đặt các nhà thầu vào thế tiến thoái lưỡng nan: nếu mua theo giá thị trường để kịp tiến độ thì chắc chắn thua lỗ, còn nếu chờ cơ quan quản lý điều chỉnh bảng giá thì dự án bị chậm tiến độ và chịu phạt hợp đồng.
2. Nghịch lý nhà thầu hạ tầng: Doanh thu nghìn tỷ nhưng biên lợi nhuận mỏng như cánh ve
Trên thị trường chứng khoán, mỗi khi có thông tin công bố gói thầu hạ tầng hàng ngàn tỷ đồng, cổ phiếu của các doanh nghiệp xây lắp thường được đám đông săn đón nồng nhiệt. Thế nhưng, khi đọc vào báo cáo tài chính kiểm toán thực tế, bức tranh lại hoàn toàn tương phản: Biên lợi nhuận ròng của các nhà thầu thi công hạ tầng giao thông thường chỉ vỏn vẹn từ 2% đến 4% — một tỷ suất sinh lời quá mong manh trước mọi biến động rủi ro.
Nguyên nhân khiến biên lợi nhuận của nhà thầu bị bào mòn nằm ở 3 cấu trúc chi phí ngầm:
Thứ nhất là gánh nặng chi phí lãi vay vốn lưu động. Để triển khai một gói thầu vài ngàn tỷ, nhà thầu phải huy động vốn vay ngân hàng để bảo lãnh dự thầu, mua sắm máy móc hạng nặng và thanh toán trước tiền mua sắt thép, xi măng, đá sỏi. Trong bối cảnh mặt bằng lãi suất cho vay vẫn duy trì chi phí thực dương, tiền lãi vay ngân hàng đã nuốt trọn phần lớn biên lãi gộp của dự án.
Thứ hai là quy trình thanh quyết toán và tỷ lệ giữ lại bảo hành. Dù vốn ngân sách dồi dào, nhưng để một khoản tiền giải ngân chảy về tài khoản nhà thầu, hồ sơ nghiệm thu khối lượng hoàn thành phải đi qua hàng chục bước kiểm tra ngặt nghèo của tư vấn giám sát, chủ đầu tư và kho bạc. Ngoài ra, khoản tiền bảo hành công trình (thường từ 5% đến 10% giá trị hợp đồng) bị phong tỏa trong vòng 12 đến 24 tháng sau khi thông xe khiến dòng tiền mặt của doanh nghiệp bị chôn chặt.
Thứ ba là rủi ro trượt giá vật tư. Dù các hợp đồng lớn hiện nay có điều khoản điều chỉnh đơn giá, nhưng công thức bù giá thường có độ trễ lớn và chỉ bù đắp được một phần mức tăng phi mã của giá nhiên liệu diesel, nhựa đường và sắt thép thực tế.
3. Sự lan tỏa thực tế lên các ngành sản xuất vệ tinh
Mặc dù nhà thầu xây lắp phải gánh chịu biên lợi nhuận mỏng, dòng vốn đầu tư công hơn 700.000 tỷ đồng lại đóng vai trò chiếc phao cứu sinh then chốt đối với các ngành công nghiệp vật liệu thượng nguồn:
- Đá xây dựng: Đây là nhóm hưởng lợi thực chất và bền bỉ nhất. Do đặc thù chi phí vận chuyển đá chiếm tỷ trọng rất lớn trong giá thành, các mỏ đá có vị trí đắc địa nằm gần các trục cao tốc và đại dự án Sân bay Long Thành (như cụm mỏ Tân Cang, Thạnh Phú tại Đồng Nai) luôn hoạt động hết công suất với biên lợi nhuận gộp lên tới 30–35%.
- Thép xây dựng và xi măng: Nhu cầu bê tông cốt thép khổng lồ từ các tuyến cầu cạn, hầm xuyên núi và nhà ga sân bay giúp các nhà máy luyện kim hấp thụ lượng lớn công suất dư thừa trong bối cảnh phân khúc bất động sản nhà ở dân dụng vẫn đang trong quá trình hồi phục chậm.
- Nhựa đường và hóa chất phụ gia: Giai đoạn thảm bê tông nhựa mặt đường vào quý IV sẽ tạo ra điểm rơi doanh thu và dòng tiền mạnh mẽ cho các doanh nghiệp cung ứng nhựa đường chuyên dụng.
4. Con hào dài hạn: Giảm chi phí logistics quốc gia
Đầu tư công không phải là một giải pháp màu nhiệm mang lại lợi nhuận tức thì trong một vài quý kế toán. Ý nghĩa lớn nhất của cuộc chạy đua thần tốc hơn 700.000 tỷ đồng này nằm ở giá trị kinh tế dài hạn cho toàn bộ đất nước trong thập kỷ tới:
Chi phí logistics của Việt Nam hiện vẫn đang chiếm khoảng 16% đến 18% GDP — cao hơn đáng kể so với mức bình quân 10–12% của các quốc gia phát triển trong khu vực. Việc hoàn thiện mạng lưới đường bộ cao tốc trục dọc Bắc - Nam, các tuyến vành đai liên vùng và cụm cảng nước sâu - sân bay quốc tế sẽ rút ngắn thời gian luân chuyển hàng hóa từ nhà máy đến cảng biển từ 30% đến 40%, trực tiếp hạ giá thành sản phẩm xuất khẩu và gia tăng sức hút đối với làn sóng đầu tư FDI chất lượng cao.
Đối với giới đầu tư, bức tranh đầu tư công quý IV là lời nhắc nhở điềm tĩnh về việc nhìn thấu bản chất của dòng tiền: Đừng mua cổ phiếu chỉ vì những dòng tít hào nhoáng về giá trị gói thầu trúng thầu nghìn tỷ. Hãy nhìn vào bảng cân đối kế toán, nhìn vào dòng tiền hoạt động (CFO) và những doanh nghiệp thực sự nắm giữ lợi thế nguồn nguyên vật liệu độc quyền — đó mới là những mắt xích thực sự giữ được tiền khi những con đường vươn dài về đích.
- Kế hoạch vốn đầu tư công
- Hơn 700.000 tỷ đồng
- Mục tiêu giải ngân
- Tối thiểu đạt 95% vốn
- Thiếu hụt cát san lấp
- Hàng chục triệu m3 cát
- Biên lãi ròng nhà thầu
- Chỉ vỏn vẹn 2% đến 4%
- Rủi ro lớn nhất
- Nợ đọng & lãi vay Opex
Theo bạn, điểm nghẽn lớn nhất khiến việc giải ngân vốn đầu tư công thường dồn toa vào cuối năm là do thủ tục giải phóng mặt bằng hay do sự thiếu hụt vật liệu san lấp?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.