Cuộc chiến bán lẻ dược phẩm: Cuộc đua mở chuỗi Long Châu - An Khang - Pharmacity và bài toán kinh tế học đơn vị
- +120/09/2026Ngànhghi 20/09/2026 · 12:40
Thị trường bán lẻ dược phẩm Việt Nam — một ngành hàng thiết yếu có quy mô ước tính đạt 7 đến 8 tỷ USD mỗi năm — đang bước qua giai đoạn tái cấu trúc quy mô lớn nhất trong lịch sử. Hơn 50.000 nhà thuốc truyền thống độc lập ("nhà thuốc tây tư nhân") từng nắm giữ hơn 80% thị phần đang dần nhường bước trước làn sóng xâm lấn của các chuỗi bán lẻ hiện đại (Modern Trade). Tuy nhiên, đây không phải là một ván cược "cứ mở chuỗi là thắng". Đằng sau cuộc đua mở rộng thần tốc đến từng con phố là sự phân hóa sâu sắc về kinh tế học đơn vị (Unit Economics) giữa ba tên tuổi đại diện: Long Châu (FPT Retail), An Khang (Thế Giới Di Động) và Pharmacity.
1. Nghịch lý định vị: Siêu thị sức khỏe (CVS) hay Nhà thuốc điều trị chuyên sâu (Rx)?
Sự khác biệt cốt lõi quyết định sống còn của các chuỗi dược phẩm nằm ở cách họ giải bài toán định vị thương hiệu và hành vi tiêu dùng của người Việt:
- Bài học của Pharmacity: Là người đi tiên phong trong việc hiện đại hóa bán lẻ thuốc, Pharmacity từng theo đuổi mô hình chuỗi tiện lợi sức khỏe (tương tự như CVS hay Walgreens tại Mỹ). Họ chọn các mặt bằng đắc địa tại ngã ba, ngã tư với chi phí thuê đắt đỏ, dành phần lớn diện tích trưng bày cho mỹ phẩm, sản phẩm chăm sóc cá nhân và thực phẩm chức năng — nhóm hàng có biên lợi nhuận gộp danh nghĩa rất hấp dẫn (30–40%). Tuy nhiên, người tiêu dùng Việt Nam bước vào hiệu thuốc với mục đích tối thượng là "chữa bệnh". Chi phí mặt bằng và nhân sự cao ngất ngưởng trong khi doanh số thuốc điều trị không đủ bù đắp đã đẩy chuỗi vào vòng xoáy thua lỗ kéo dài, buộc phải tái cấu trúc toàn diện.
- Công thức thực dụng của Long Châu: FPT Retail chọn cách tiếp cận ngược lại hoàn toàn: Định vị là nhà thuốc điều trị chuyên sâu. Thuốc kê đơn (Rx) và thuốc đặc trị chiếm tới 60% đến 70% cơ cấu doanh thu. Thuốc điều trị có biên lãi gộp mỏng hơn (khoảng 20–22%), nhưng lại tạo ra hai vũ khí cạnh tranh vô địch: Lòng tin tuyệt đối của khách hàng và tần suất quay lại (retention rate) rất cao từ các bệnh nhân mắc bệnh mãn tính (tiểu đường, tim mạch, huyết áp). Khi khách hàng đã tin tưởng đến mua thuốc định kỳ, họ sẽ tự nhiên phát sinh nhu cầu mua thêm thực phẩm bổ sung và thiết bị y tế với biên lãi cao hơn.
2. Kinh tế học đơn vị (Unit Economics) và điểm hòa vốn tại điểm bán
Mô hình bán lẻ dược phẩm sở hữu cấu trúc tài chính hấp dẫn hơn rất nhiều so với chuỗi điện máy hay bách hóa nếu giải mã thành công điểm hòa vốn từng cửa hàng:
Chi phí đầu tư ban đầu (Capex) để mở một nhà thuốc hiện đại tương đối khiêm tốn, chỉ dao động từ 600 triệu đến 1 tỷ đồng (chủ yếu là tiền cọc mặt bằng, biển hiệu và tủ kệ tiêu chuẩn). Với diện tích vừa phải (khoảng 40–60 m2), chi phí vận hành (Opex) hàng tháng bao gồm tiền thuê mặt bằng và lương của 3–4 dược sĩ chỉ ở mức 70–100 triệu đồng.
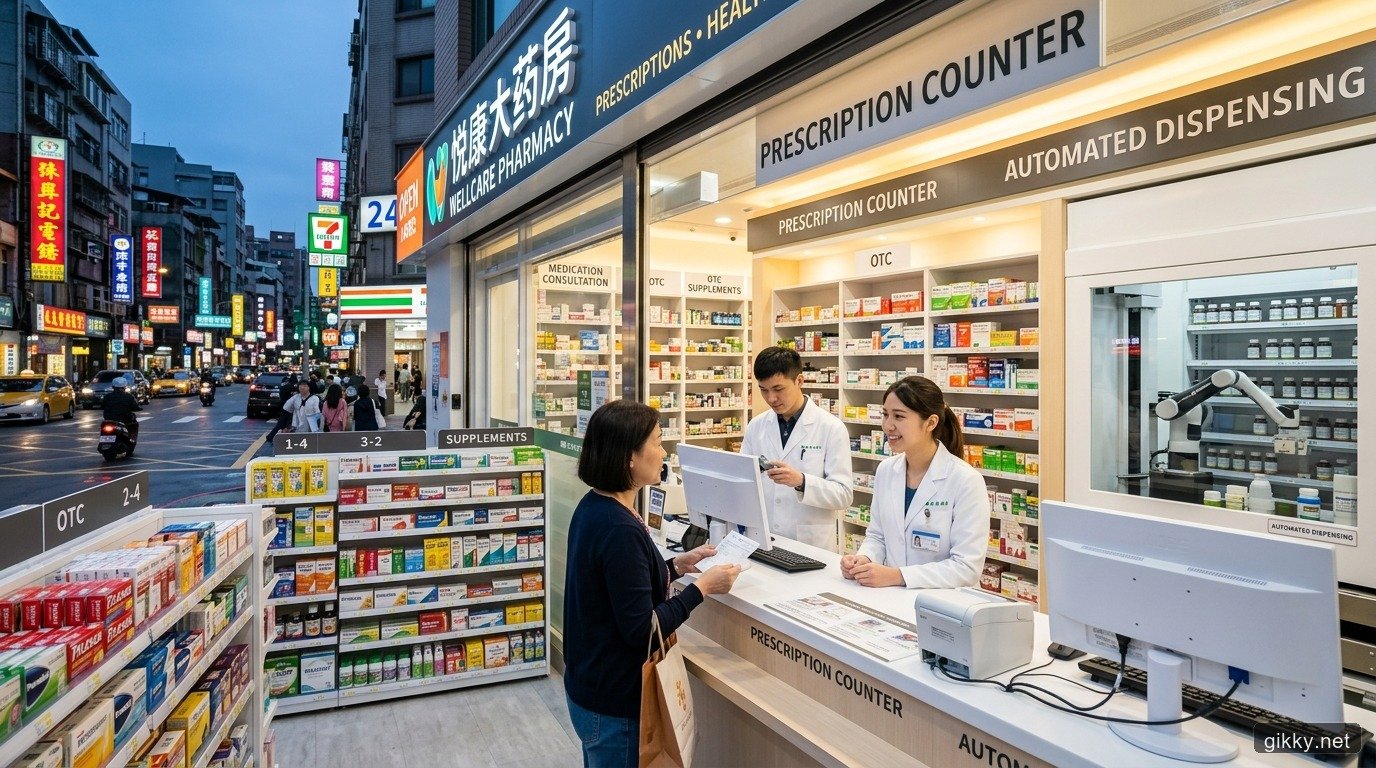
Với cấu trúc chi phí này, doanh thu bình quân trên mỗi cửa hàng chính là "thước đo sinh tử":
Chuỗi Long Châu đạt doanh thu bình quân kỷ lục trong ngành, lên tới 1,1 đến 1,2 tỷ đồng/cửa hàng/tháng. Nhờ quy mô doanh thu vượt trội so với điểm hòa vốn (vốn chỉ cần khoảng 500–600 triệu đồng/tháng), phần lớn các cửa hàng Long Châu đạt điểm hòa vốn chỉ sau 3 đến 6 tháng hoạt động, tạo ra dòng tiền ròng dương để tái tài trợ cho tốc độ mở mới hàng trăm điểm bán mỗi năm.
Ngược lại, An Khang của Thế Giới Di Động từng tăng tốc mở mới lên hơn 500 cửa hàng vào năm 2022 nhưng doanh thu bình quân chỉ dao động trong khoảng 350 đến 450 triệu đồng/cửa hàng/tháng. Khi doanh số không vượt qua được ngưỡng hòa vốn Opex, việc mở rộng chuỗi càng nhanh đồng nghĩa với khoản lỗ hợp nhất càng phình to. MWG đã phải thực hiện cuộc phẫu thuật đau đớn: đóng cửa hàng trăm shop hoạt động kém hiệu quả để bảo toàn dòng tiền.
3. Con hào logistics và bài toán quản trị tồn kho nghìn tỷ
Bán lẻ dược phẩm không đơn thuần là việc thuê mặt bằng và kê đơn. Con hào kinh tế thực sự của một chuỗi dược phẩm nằm ở hệ thống vận hành kho bãi phía sau:
- Tiêu chuẩn kho vận khắt khe (GDP & GSP): Khác với hàng tiêu dùng nhanh (FMCG), dược phẩm đòi hỏi hệ thống kho trung tâm đạt chuẩn Thực hành tốt phân phối thuốc (GDP) và chuỗi cung ứng lạnh (Cold Chain) nghiêm ngặt để lưu trữ các loại thuốc nhạy cảm nhiệt độ như insulin hay sinh phẩm. Đây là rào cản vốn và kỹ thuật khổng lồ ngăn chặn các đối thủ nhỏ lẻ bước vào cuộc chơi.
- Quản trị danh mục hàng ngàn SKU và hạn dùng (Shelf-life): Một nhà thuốc lớn phải lưu trữ từ 5.000 đến 10.000 mã thuốc khác nhau. Rủi ro lớn nhất của ngành là thuốc hết hạn sử dụng buộc phải tiêu hủy. Việc ứng dụng công nghệ trí tuệ nhân tạo (AI) và dữ liệu lớn (Big Data) để dự báo chính xác nhu cầu dịch tễ theo từng mùa và từng khu vực địa lý giúp tối ưu hóa vòng quay hàng tồn kho, giảm thiểu tối đa tỷ lệ hủy hàng.
4. Tương lai: Từ quầy thuốc đến hệ sinh thái y tế toàn diện
Dù các chuỗi lớn đã mở rộng quy mô lên hàng ngàn điểm bán, tỷ lệ thâm nhập của kênh bán lẻ dược phẩm hiện đại tại Việt Nam hiện mới chỉ dừng ở mức 15% đến 20%. Điều này đồng nghĩa với việc hơn 80% thị phần còn lại — tương đương hơn 5 tỷ USD — vẫn đang nằm trong tay các quầy thuốc truyền thống. Dư địa để các chuỗi lớn tiếp tục giành giật thị phần tại các thị trường cấp 2, cấp 3 và vùng nông thôn vẫn còn rất dồi dào.
Tuy nhiên, cuộc chiến trong thập kỷ tới sẽ không chỉ dừng lại ở số lượng cửa hàng bán thuốc. Bước đi tiếp theo của các nhà bán lẻ dẫn đầu là mở rộng sang hệ sinh thái chăm sóc sức khỏe toàn diện: chuỗi trung tâm tiêm chủng vắc-xin, dịch vụ khám chữa bệnh từ xa (Telemedicine), phân phối thiết bị y tế gia đình và hợp tác cùng các công ty bảo hiểm sức khỏe.
Cuộc chiến bán lẻ dược phẩm một lần nữa chứng minh quy luật bất biến của ngành phân phối: Quy mô chỉ là hệ quả, còn sự thấu hiểu sâu sắc nhu cầu thiết yếu của người tiêu dùng và kỷ luật quản trị kinh tế học đơn vị mới là con hào kinh tế bảo vệ doanh nghiệp đi qua mọi chu kỳ thăng trầm của thị trường.
- Quy mô thị trường thuốc
- Đạt ~7–8 tỷ USD/năm
- Tỷ trọng chuỗi hiện đại
- Chỉ chiếm ~15–20%
- Cơ cấu thuốc kê đơn Rx
- Chiếm >60–70% SKU
- Thời gian hòa vốn shop
- Trung bình 3–6 tháng
- Con hào cạnh tranh
- Logistics & chuỗi lạnh
Giữa mô hình chuỗi tập trung bán thuốc điều trị (Rx) biên mỏng và mô hình siêu thị sức khỏe / mỹ phẩm biên gộp cao, đâu là hướng đi bền vững cho ngành bán lẻ dược phẩm Việt Nam?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.