Cơn sốt cà phê Robusta kỷ lục: Khi lợi thế số 1 thế giới va vào nghịch lý chuỗi giá trị hạt thô
- +126/09/2026Tản mạnghi 26/09/2026 · 21:18
Suốt nhiều thập kỷ qua, thị trường hàng hóa nông sản thế giới vốn quen định vị cà phê Robusta như một nguyên liệu thứ cấp — loại hạt có vị đắng đậm, hàm lượng caffeine cao nhưng giá thành luôn rẻ hơn rất nhiều so với giống Arabica thanh tao. Thế nhưng, bước sang chu kỳ 2024–2025, một cơn địa chấn chưa từng có trong lịch sử ngành đồ uống toàn cầu đã diễn ra: Giá cà phê Robusta trên sàn giao dịch kỳ hạn London (ICE) liên tục xô đổ mọi đỉnh cao lịch sử, có thời điểm vượt ngưỡng 4.500 – 5.000 USD/tấn.
Tại thủ phủ Tây Nguyên của Việt Nam — nơi cung cấp gần 40% sản lượng Robusta cho toàn thế giới, giá cà phê nhân xô thu mua tại vườn chạm tới những con số mà ngay cả những lão nông kỳ cựu nhất cũng chưa từng dám mơ tới: từ mức đáy quanh 40.000 đ/kg nhảy vọt lên 120.000 – 130.000 đ/kg. Nhưng khi cơn say giá cả tạm lắng xuống trong buổi tối cuối tuần, việc bóc tách giải phẫu toàn bộ bức tranh chuỗi giá trị lại hé lộ những nghịch lý đầy trăn trở đằng sau ngôi vị xuất khẩu số một hành tinh.
1. Điều gì thực sự châm ngòi cho cơn cuồng phong giá cả?
Cơn sốt giá kỷ lục của Robusta không phải là một hiện tượng đầu cơ ngẫu nhiên, mà là sự hội tụ khốc liệt của ba biến số vĩ mô mang tính cấu trúc:
- Biến đổi khí hậu cực đoan và khủng hoảng nguồn cung: Hiện tượng El Niño kéo dài đã gây ra những đợt hạn hán khốc liệt nhất trong nhiều năm qua tại các vùng trồng trọng điểm Tây Nguyên. Nguồn nước ngầm cạn kiệt trong giai đoạn cây ra hoa và kết trái khiến năng suất sụt giảm nghiêm trọng. Cùng lúc đó, nguồn cung Arabica tại Brazil và Colombia cũng bị đe dọa bởi thời tiết bất thường, buộc các hãng rang xay quốc tế phải đẩy mạnh tỷ lệ phối trộn Robusta để giảm chi phí đầu vào.
- Sự đứt gãy chuỗi cung ứng vận tải hàng hải: Khủng hoảng địa chính trị tại khu vực Biển Đỏ buộc các đội tàu container chở cà phê từ châu Á sang châu Âu phải đi vòng qua Mũi Hảo Vọng (Nam Phi), làm kéo dài thời gian hành trình thêm 10–14 ngày và đẩy cước vận tải biển tăng vọt, gây nên tình trạng khan hiếm hàng thực (Physical Coffee) tại các kho cảng châu Âu.
- Đòn bẩy tài chính từ các quỹ định lượng (CTA Funds): Khi phát hiện sự mất cân đối cung cầu vật chất, các quỹ phòng hộ đầu cơ trên sàn ICE London đã ồ ạt đổ tiền vào vị thế mua ròng (Long positions), kích hoạt các đợt ép mua bù thiếu (Short Squeeze) của các nhà rang xay và đẩy giá kỳ hạn bay thẳng lên vũ trụ.
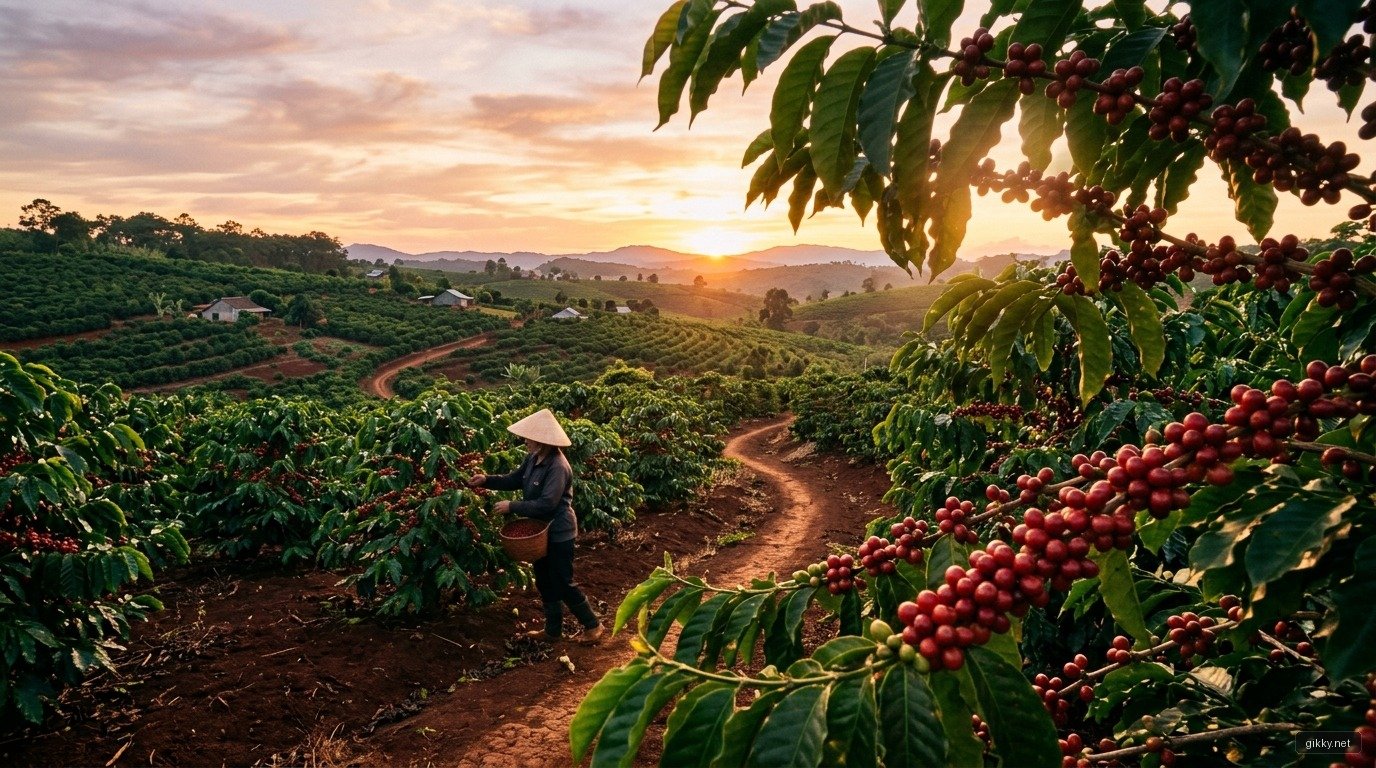
2. Nghịch lý chuỗi giá trị: Cơn đau của những mắt xích nội địa
Người ngoài nhìn vào thường nghĩ rằng khi giá hàng hóa bùng nổ gấp ba lần, toàn bộ chuỗi ngành hàng trong nước sẽ bội thu. Nhưng thực tế vận hành thương mại tài chính lại nghiệt ngã hơn rất nhiều:
Thứ nhất, cái bẫy bán trước (Forward Contract) và làn sóng vỡ hợp đồng. Theo thông lệ quốc tế, các doanh nghiệp xuất khẩu nội địa thường ký hợp đồng bán kỳ hạn cho các tập đoàn đa quốc gia trước vụ thu hoạch ở mức giá thị trường thời điểm đó. Khi giá nội địa bất ngờ dựng đứng phi mã, khoảng cách chênh lệch giá quá lớn khiến các thương lái trung gian không thể gom hàng để giao, dẫn đến làn sóng đứt gãy chuỗi cung ứng và vỡ hợp đồng hàng loạt. Nhiều nhà xuất khẩu trong nước đứng trước nguy cơ thua lỗ nặng nề, thậm chí phá sản dù đang sống ngay giữa tâm bão của một vụ mùa lịch sử.
Thứ hai, nghịch lý 3% trong một tách cà phê ngoại quốc. Trong một tách cà phê Espresso hay Cappuccino được bán với giá 3.5 – 5.0 USD tại London, Paris hay New York, giá trị của toàn bộ số hạt cà phê nhân xô mà người nông dân Việt Nam đổ mồ hôi gieo trồng chỉ chiếm vẻn vẹn từ 2% đến 3% (tương đương 7 đến 10 cent). Toàn bộ 97% giá trị thặng dư còn lại nằm trọn vẹn ở các khâu: rang xay chế biến sâu, xây dựng câu chuyện thương hiệu, hệ thống phân phối và trải nghiệm dịch vụ của các tập đoàn khổng lồ như Nestlé, Starbucks hay JDE Peet's. Chúng ta xuất khẩu hàng triệu tấn hạt thô, nhưng phần lợi nhuận tinh túy nhất lại chảy về những sàn giao dịch và những thương hiệu nằm cách xa hàng vạn dặm.
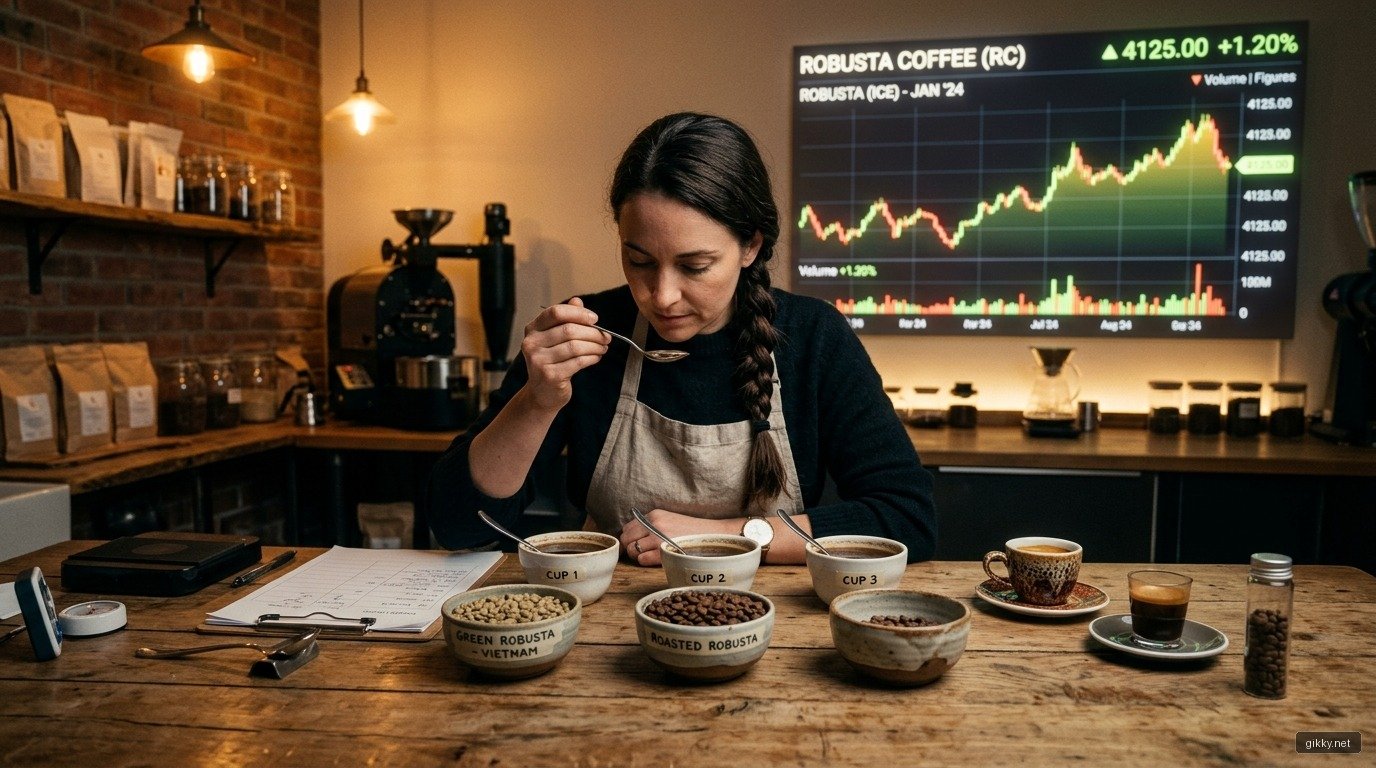
3. Chiêm nghiệm dài hạn: Từ "lợi thế thổ nhưỡng" đến "bản lĩnh định giá"
Cơn sốt giá Robusta rồi cũng sẽ qua đi theo quy luật muôn thuở của chu kỳ nông sản: Giá cao sẽ kích thích nông dân khắp thế giới mở rộng diện tích trồng trọt, cung sẽ dần bắt kịp cầu và giá cả sẽ tìm về mức cân bằng mới. Nếu chỉ dừng lại ở việc đếm kim ngạch xuất khẩu vài tỷ USD từ việc bán hạt thô, chúng ta sẽ mãi mãi là người làm thuê trên chính mảnh đất bazan trù phú của mình.
Trước mắt ngành cà phê Việt Nam là những rào cản kỹ thuật khắt khe chưa từng có, tiêu biểu là Quy định chống phá rừng của Liên minh châu Âu (EUDR). Để giữ được thị trường xuất khẩu lớn nhất, từng hạt cà phê sẽ phải chứng minh được tọa độ định vị GPS không gây suy thoái rừng, tuân thủ các chuẩn mực phát triển bền vững và giảm phát thải carbon.
Lợi thế thổ nhưỡng và khí hậu là món quà của thiên nhiên, nhưng năng lực chế biến sâu, kỹ năng quản trị rủi ro hàng hóa bằng các công cụ phái sinh (Hedging) và sức mạnh của thương hiệu quốc gia mới là thứ quyết định một đất nước có thực sự làm chủ được cuộc chơi hay không. Một dân tộc đứng đầu thế giới về sản lượng chỉ thực sự trở nên hùng cường khi từng đồng lợi nhuận được giữ lại trọn vẹn trong chuỗi giá trị của chính mình.
- Vị thế xuất khẩu
- Số 1 thế giới Robusta
- Tỷ trọng hạt thô
- Trên 85% nhân xô
- Giá trị trong 1 tách
- Chưa đầy 2% - 3%
- Rủi ro chu kỳ
- Bể kèo hợp đồng kỳ hạn
- Chìa khóa tương lai
- Chuẩn EUDR & Chế biến
Theo bạn, các doanh nghiệp nông sản Việt Nam cần thay đổi điều gì để thoát khỏi cảnh được mùa mất giá và nắm quyền định giá thật sự của chuỗi cung ứng toàn cầu?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.