Cổ phiếu dầu khí và giá dầu Brent: Độ trễ hợp đồng giữa thượng nguồn, trung nguồn và hạ nguồn
- +113/09/2026Ngànhghi 13/09/2026 · 10:16
Cứ mỗi khi giá dầu thô Brent trên thị trường quốc tế biến động mạnh qua đêm, bảng điện tử thị trường chứng khoán Việt Nam lại chứng kiến một phản xạ quen thuộc: toàn bộ nhóm cổ phiếu dầu khí đồng loạt nhảy múa theo sắc xanh đỏ. Tâm lý đám đông thường mặc định rằng giá dầu thế giới tăng thì doanh nghiệp dầu khí nào cũng lãi lớn, và ngược lại.
Thế nhưng, phản xạ tâm lý ngắn hạn đó hoàn toàn không đồng nhất với cấu trúc vận hành thực tế. Chuỗi giá trị ngành dầu khí được phân hóa thành ba tầng rõ rệt: thượng nguồn (Upstream), trung nguồn (Midstream) và hạ nguồn (Downstream). Mỗi mắt xích sở hữu một mô hình tạo doanh thu, cấu trúc hợp đồng và độ trễ phản ánh vào báo cáo tài chính hoàn toàn khác biệt.
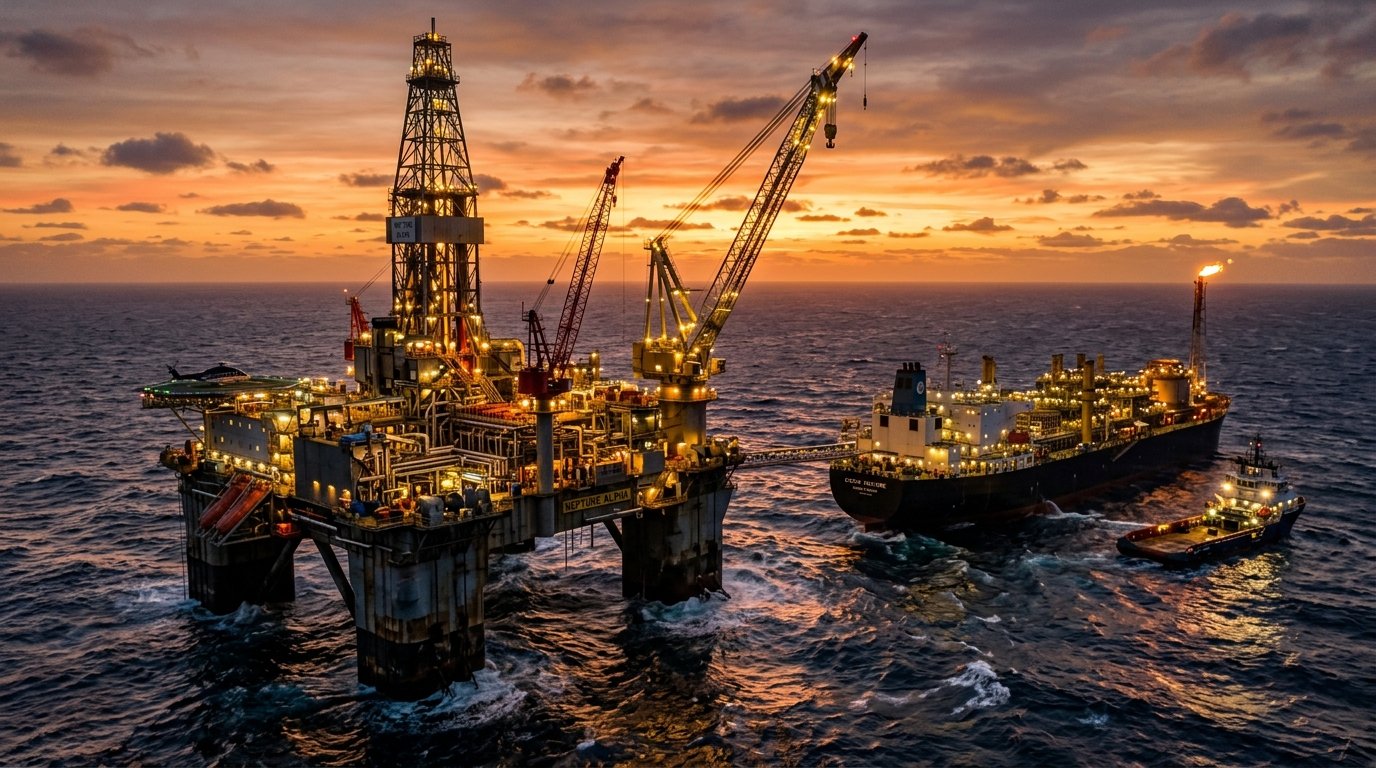
1. Thượng nguồn: Cơ chế đơn giá ngày và độ trễ hợp đồng 1–2 năm
Khâu thượng nguồn bao gồm các hoạt động tìm kiếm, thăm dò, khoan và xây lắp mỏ ngoài khơi, với các doanh nghiệp đại diện tiêu biểu trên sàn như PVD (dịch vụ khoan và kỹ thuật giếng khoan) hay PVS (xây lắp công trình dầu khí EPCI và căn cứ cảng).
Bản chất kinh doanh của nhóm này gắn liền với các hợp đồng cung cấp dịch vụ kỹ thuật dài hạn. Đơn cử, một giàn khoan tự nâng (Jack-up) của PVD khi ký hợp đồng phục vụ chiến dịch khoan ngoài khơi thường được chốt đơn giá thuê ngày (day-rate) cố định cho thời hạn từ 1 đến 3 năm. Tương tự, các gói thầu EPCI chế tạo chân đế, giàn xử lý trung tâm của PVS được đấu thầu theo giá trị trọn gói (lump-sum).
Điều này đồng nghĩa với việc: khi giá dầu Brent nhảy vọt từ 70 USD lên 90 USD/thùng trong vài tuần, doanh thu và lợi nhuận của các hợp đồng đang thực hiện gần như không tăng thêm một đồng nào. Tác động thực chất của giá dầu đối với thượng nguồn nằm ở biến số gián tiếp: quyết định đầu tư cuối cùng (FID) của các chủ mỏ.
Khi giá dầu duy trì ổn định trên ngưỡng hòa vốn khai thác (thường từ 60–65 USD/thùng) trong thời gian đủ dài, các tập đoàn năng lượng mới bắt đầu giải ngân ngân sách thăm dò khai thác (E&P). Dòng tiền thực tế đổ về các nhà thầu thượng nguồn vì thế luôn có độ trễ từ 12 đến 24 tháng, bám theo tiến độ các đại dự án như Lô B - Ô Môn hay Lạc Đà Vàng thay vì bám theo nhịp tăng giảm từng phiên của giá dầu giao ngay.
2. Trung nguồn: Hạ tầng điều phối, cước vận tải và công thức neo giá
Khâu trung nguồn đảm nhận vai trò thu gom, nén, vận chuyển và phân phối sản phẩm dầu khí. Hai mắt xích đáng chú ý nhất là GAS (hạ tầng đường ống khí khô, phân phối khí hóa lỏng LPG/LNG) và PVT (vận tải dầu thô, sản phẩm dầu và hóa chất bằng đường biển).
Đối với GAS, doanh nghiệp vận hành với vị thế gần như độc quyền phân phối khí tự nhiên tại Việt Nam. Giá bán khí đầu ra cho các hộ tiêu thụ lớn (nhà máy nhiệt điện khí, nhà máy phân đạm) được tính toán theo công thức neo vào giá dầu Mazut (MFO) tại thị trường Singapore, cộng thêm cước phí vận chuyển qua đường ống (tariffs). Nhờ các điều khoản cam kết sản lượng bao tiêu tối thiểu (Take-or-Pay), biên lợi nhuận của GAS tương đối vững vàng, rủi ro lớn nhất chủ yếu đến từ việc huy động điện khí của EVN giảm sút hoặc giá nhập khẩu LNG cao hơn giá trần thị trường điện.
Trong khi đó, động lực của PVT lại nằm ở thị trường cước vận tải biển quốc tế (Time Charter rate). Khi các biến động địa chính trị làm phân mảnh chuỗi cung ứng năng lượng, buộc các chuyến tàu chở dầu phải đi đường vòng, nhu cầu tấn-dặm (ton-mile) tăng vọt sẽ kéo giá cước thuê tàu lên cao. PVT hưởng lợi từ việc cho thuê tàu định hạn với giá cước tốt, chứ bản thân doanh nghiệp không nắm quyền sở hữu các lô dầu trên tàu để hưởng chênh lệch thương mại trực tiếp.
3. Hạ nguồn: Sự khốc liệt của Crack Spread và rủi ro tồn kho
Khâu hạ nguồn bao gồm lọc hóa dầu và phân phối bán lẻ đến tay người tiêu dùng, tiêu biểu là BSR (Nhà máy Lọc dầu Dung Quất) và PLX (Tập đoàn Xăng dầu Việt Nam). Đây là mắt xích chịu tác động tức thì và mạnh mẽ nhất từ giá dầu thế giới, nhưng cơ chế tác động lại phức tạp hơn nhiều so với suy nghĩ thông thường.
Đối với một nhà máy lọc dầu như BSR, biến số sống còn không phải là giá dầu thô Brent cao hay thấp, mà chính là Crack Spread — khoảng chênh lệch giữa giá sản phẩm lọc tinh chế (xăng RON 95, dầu Diesel, Jet A1) và giá dầu thô nguyên liệu đầu vào:
- Khi Crack Spread mở rộng: Cho dù giá dầu Brent đi ngang ở mức vừa phải, lợi nhuận của BSR vẫn có thể bùng nổ hàng nghìn tỷ đồng mỗi quý do biên chênh lệch lọc dầu cao.
- Rủi ro hàng tồn kho (Inventory effect): Do chu kỳ vận chuyển và lưu trữ dầu thô kéo dài từ 30 đến 45 ngày, nếu giá dầu thế giới bất ngờ lao dốc mạnh, BSR buộc phải trích lập dự phòng giảm giá hàng tồn kho đối với các lô dầu mua ở vùng giá cao, khiến kết quả kinh doanh có thể chuyển từ lãi lớn sang lỗ nặng chỉ trong một quý.
Ở mắt xích bán lẻ xăng dầu, PLX hoạt động dưới cơ chế điều hành giá nghiêm ngặt của liên Bộ Công Thương - Tài chính theo chu kỳ 7 ngày. Lợi nhuận của doanh nghiệp phân phối được đảm bảo bởi chi phí kinh doanh định mức và lợi nhuận định mức trên mỗi lít xăng dầu. Áp lực của PLX không nằm ở việc giá dầu thế giới biến động, mà phát sinh khi thị trường khan hiếm nguồn cung buộc doanh nghiệp phải mua hàng ngoài kế hoạch với chi phí cao hơn mức định mức được cơ quan quản lý công nhận.
Lời kết: Tách bạch giữa phản ứng tâm lý và dòng tiền kinh doanh
Việc gom tất cả các cổ phiếu ngành dầu khí vào một nhóm duy nhất để giao dịch theo nhịp tăng giảm hàng ngày của giá dầu thô là một cách tiếp cận bề nổi. Một cây nến xanh của giá dầu Brent đêm qua có thể tạo hưng phấn tức thì trên bảng điện tử, nhưng không thể làm thay đổi ngay lập tức doanh thu của một hợp đồng thuê giàn khoan 2 năm, cũng không thể biến một nhà máy lọc dầu đang chịu Crack Spread hẹp trở nên siêu lợi nhuận.
Tách bạch được tính chất hợp đồng, độ trễ thời gian và biến số cốt lõi của từng khâu — từ backlog dự án ở thượng nguồn, sản lượng bao tiêu ở trung nguồn cho đến biên chênh lệch lọc hóa dầu ở hạ nguồn — chính là chiếc màng lọc giúp nhà đầu tư nhìn xuyên qua những đợt sóng tâm lý ngắn hạn để đánh giá đúng chất lượng dòng tiền của từng doanh nghiệp.
- Thượng nguồn
- Độ trễ hợp đồng 1–2 năm
- Trung nguồn
- Ăn theo sản lượng khí
- Lọc dầu BSR
- Bám sát Crack Spread
- Bán lẻ PLX
- Chi phí định mức cố định
Khi theo dõi nhóm cổ phiếu dầu khí, bạn thường chú trọng biến động giá dầu Brent hàng ngày hay chu kỳ giải ngân vốn E&P dài hạn của các dự án thượng nguồn?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.