Cơ chế Yen Carry Trade: vay 0% từ Tokyo tài trợ tài sản toàn cầu và cú giật khi dòng vốn đảo chiều
- +109/09/2026Phân tíchghi 09/09/2026 · 11:24
Tại sao một quyết định điều chỉnh lãi suất thêm chỉ 15 điểm cơ bản của Ngân hàng Trung ương Nhật Bản (BOJ) — một quốc gia nằm ở phía bên kia địa cầu — lại có thể kích hoạt làn sóng bán tháo hàng nghìn tỷ USD trên khắp các sàn giao dịch từ New York, Frankfurt cho đến Seoul? Câu trả lời nằm ở một trong những cỗ máy tài trợ đòn bẩy lớn nhất lịch sử tài chính toàn cầu: Yen Carry Trade.
1. Cơ chế vận hành: Vay mượn đồng tiền rẻ nhất thế giới
Trong hơn hai thập kỷ qua, Nhật Bản duy trì chính sách nới lỏng tiền tệ đặc biệt để chống lại giảm phát, giữ lãi suất ngắn hạn ở mức âm hoặc sát 0%. Ngược lại, sau đại dịch, Cục Dự trữ Liên bang Mỹ (Fed) và các ngân hàng trung ương phương Tây đã tăng lãi suất quyết liệt lên mức 5,25% – 5,50% để kìm chế lạm phát.
Khoảng chênh lệch lãi suất khổng lồ này — từng lên tới hơn 500 điểm cơ bản — đã mở ra cơ hội kinh doanh chênh lệch lãi suất kinh điển. Một quỹ đầu tư có thể vay đồng Yên Nhật tại Tokyo với chi phí tài trợ gần như bằng 0, sau đó bán số Yên này trên thị trường ngoại hối giao ngay để đổi lấy USD, rồi đem mua Trái phiếu kho bạc Mỹ kỳ hạn ngắn mang lại lợi suất 4,5% – 5,2% mỗi năm.
Nếu dừng lại ở việc mua trái phiếu chính phủ an toàn, lợi nhuận ròng (carry return) đã ở mức xấp xỉ 5%/năm mà gần như không chịu rủi ro tín dụng. Nhưng trên thực tế, dòng vốn không dừng lại ở đó. Để tối đa hoá tỷ suất sinh lời, các nhà quản lý quỹ đã sử dụng đòn bẩy tài chính gấp 5 đến 10 lần, đồng thời phân bổ dòng vốn rẻ này vào các tài sản rủi ro có lợi suất cao hơn: cổ phiếu công nghệ Mỹ, hợp đồng tương lai chỉ số, bất động sản và trái phiếu các thị trường mới nổi.
2. Đòn bẩy kép và cái bẫy tỷ giá unhedged
Điều làm cho Yen Carry Trade bùng nổ quy mô trong giai đoạn 2022–2024 là sự cộng hưởng giữa chênh lệch lãi suất và xu hướng tỷ giá. Khi hàng nghìn nhà đầu tư cùng vay Yên và bán ra để đổi lấy USD, hành động đó đã tạo ra áp lực bán liên tục lên đồng Yên Nhật, đẩy tỷ giá USD/JPY tăng từ vùng 115 lên đỉnh 161,95 JPY/USD vào giữa năm 2024.
Một nhà đầu tư vay nợ bằng một đồng tiền đang mất giá sẽ được hưởng "lợi nhuận kép": vừa ăn chênh lệch lãi suất hàng ngày, vừa thấy giá trị khoản nợ gốc (tính bằng USD) teo tóp dần theo thời gian. Sự êm đềm này tạo ra ảo tưởng về một chiến lược đầu tư bất bại, thúc đẩy các bên tham gia loại bỏ hoàn toàn các hợp đồng bảo hiểm phòng hộ tỷ giá (currency hedging) để không phải tốn chi phí.
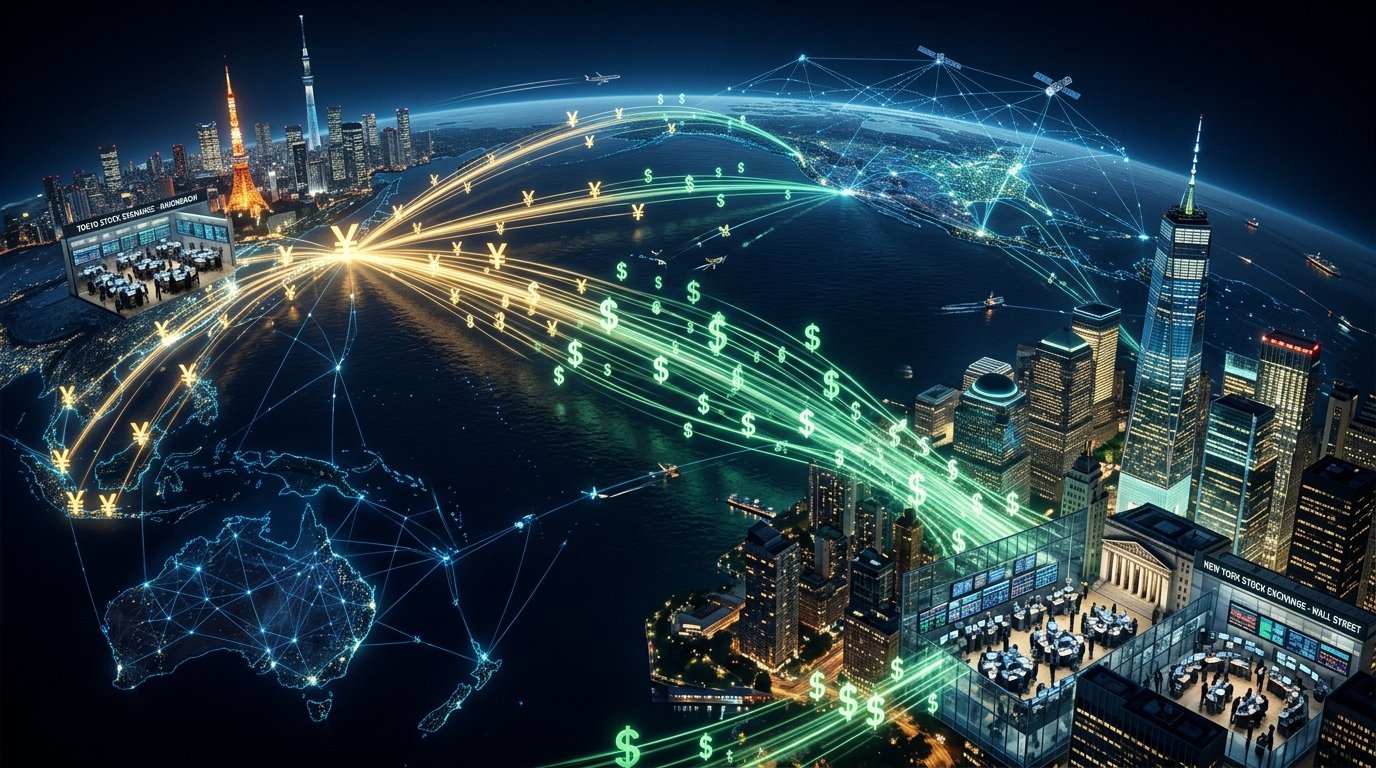
3. Vòng xoáy giải chấp: Khi dòng tiền đảo chiều
Điểm yếu chí mạng của Carry Trade là tính bất đối xứng cao độ giữa lợi nhuận và rủi ro: lợi nhuận tích luỹ chậm rãi như từng giọt nước nhỏ giọt, nhưng rủi ro thì ập đến như thác đổ. Khi chênh lệch lãi suất bắt đầu thu hẹp — dù chỉ một biên độ nhỏ khi BOJ phát tín hiệu tăng lãi suất hoặc kinh tế Mỹ chậm lại — cán cân lập tức lệch pha.
Chỉ cần đồng Yên tăng giá 5% so với USD, mức tăng tỷ giá này đã đủ nuốt trọn toàn bộ phần lợi nhuận lãi suất tích luỹ của cả một năm. Khi một vài tổ chức lớn bắt đầu chốt lời bằng cách bán tài sản USD để mua lại Yên trả nợ ngân hàng, cầu đồng Yên tăng vọt khiến tỷ giá USD/JPY giảm thẳng đứng.
Lúc này, các quỹ sử dụng đòn bẩy cao lập tức đối mặt với các lệnh gọi ký quỹ (margin call) từ phía các ngân hàng cho vay. Để có tiền gom đồng Yên đang tăng giá từng giờ, họ buộc phải bán tháo các tài sản thanh khoản nhất trong danh mục: cổ phiếu công nghệ vốn hoá lớn, trái phiếu chính phủ và vàng. Hiện tượng giải chấp cưỡng bức này (Unwind Carry Trade) tạo ra một vòng xoáy suy thoái thanh khoản tự gia cố (feedback loop), biến một biến động tỷ giá ngoại hối thành cú sập chéo thị trường tài sản toàn cầu, như những gì đã diễn ra trong phiên giao dịch ngày 05/08/2024 khi chỉ số Nikkei 225 rơi 12,4% chỉ trong một ngày.
4. Bài học về nguồn vốn đòn bẩy và rủi ro hệ thống
Theo ước tính từ Ngân hàng Thanh toán Quốc tế (BIS), quy mô của các khoản giao dịch liên quan đến carry trade đồng Yên có thể vượt mốc 1.000 tỷ USD nếu tính cả các hợp đồng phái sinh tiền tệ qua sàn và các cấu trúc phái sinh ngoại hối OTC. Vì phần lớn các hợp đồng phái sinh này không được báo cáo tập trung, quy mô thực sự và danh tính chính xác của các định chế đang nắm giữ vị thế lớn luôn là một ẩn số đối với thị trường.
Sự phụ thuộc của thị trường toàn cầu vào dòng tiền giá rẻ từ Tokyo nhắc nhở các nhà giao dịch về một quy luật cốt lõi: không có chiến lược ăn chênh lệch nào là không có rủi ro. Những khoản lợi nhuận ổn định, biến động thấp trong nhiều năm của chiến lược carry trade thực chất chỉ là khoản phí bảo hiểm nhận trước để đổi lấy rủi ro gánh chịu một cú sập thanh khoản khổng lồ khi dòng vốn quốc tế đảo chiều.
Số liệu tham chiếu trong bài được tổng hợp từ Ngân hàng Thanh toán Quốc tế (BIS), Ngân hàng Trung ương Nhật Bản (BOJ), Cục Dự trữ Liên bang Mỹ (Fed) và dữ liệu thị trường Bloomberg tính đến tháng 09/2026. Bài viết phân tích cơ chế kinh tế và cấu trúc thị trường tài chính quốc tế, không cấu thành khuyến nghị giao dịch đối với bất kỳ cặp tiền tệ hay lớp tài sản nào.
- Lãi suất BOJ
- 0,25% (trước: -0,1%)
- Lãi suất Fed
- 5,25% – 5,50%
- Chênh lệch lãi suất
- ~500 điểm cơ bản
- USD/JPY đỉnh 2024
- 161,95 JPY/USD
- Quy mô Carry Trade
- Ước tính >1.000 tỷ USD
- Nikkei 05/08/2024
- -12,4% trong phiên
Khi chênh lệch lãi suất Mỹ – Nhật thu hẹp, bạn thường quan sát biến động của cặp USD/JPY hay thị trường chứng khoán để nhận diện rủi ro đảo chiều dòng vốn?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.