Cơ chế bảo chứng của Stablecoin: chiếc két T-Bills của Tether, quyền đóng băng ví và những rủi ro người dùng bỏ quên
- +110/09/2026Phân tíchghi 10/09/2026 · 21:20Trong hệ sinh thái tài sản số, stablecoin – đặc biệt là các đồng neo giá vào đồng đô la Mỹ như USDT (Tether) hay USDC (Circle) – từ lâu đã đóng vai trò mạch máu thanh khoản không thể thay thế. Với tổng quy mô vốn hoá vượt ngưỡng 160 tỷ USD trên toàn cầu, phần lớn dòng tiền luân chuyển giữa các sàn giao dịch, giao thức DeFi hay giao dịch thanh toán xuyên biên giới đều sử dụng stablecoin làm đơn vị yết giá và cất giữ trung gian. Tuy nhiên, đằng sau lớp vỏ bọc tỷ giá cố định 1:1 với đồng USD là một cấu trúc tài chính tập trung, chịu sự chi phối chặt chẽ của các quy định tài phán quốc tế và tiềm ẩn những tầng rủi ro thanh khoản mà không ít người nắm giữ cá nhân thường bỏ qua.
### 1. Chiếc két T-Bills và cỗ máy in tiền từ chênh lệch lãi suất Mô hình hoạt động của các tổ chức phát hành fiat-backed stablecoin về bản chất tương tự như một quỹ thị trường tiền tệ (Money Market Fund) nhưng không phải chịu chi phí huy động vốn. Khi người dùng nộp 1 USD tiền pháp định, đơn vị phát hành phát hành 1 đơn vị token tương ứng lên blockchain. Khác với hệ thống ngân hàng thương mại trả lãi suất cho người gửi tiền, các nhà phát hành stablecoin hiện tại không chia sẻ lợi suất dự trữ cho người nắm giữ token: * **Tập trung vào trái phiếu kho bạc ngắn hạn (T-Bills):** Để tạo ra dòng tiền mà vẫn đảm bảo tính an toàn thanh khoản, Tether và Circle phân bổ trên 80% tài sản bảo chứng vào các tín phiếu kho bạc Mỹ kỳ hạn từ 1 đến 3 tháng, hợp đồng mua lại đảo ngược (Reverse Repo) và tiền gửi ngân hàng qua đêm. * **Mô hình kinh doanh siêu lợi nhuận:** Trong giai đoạn Cục Dự trữ Liên bang Mỹ (Fed) duy trì mặt bằng lãi suất quỹ liên bang ở mức trên 5%, danh mục hàng chục tỷ USD T-Bills đem lại cho Tether nguồn lợi nhuận ròng vượt 7 tỷ USD mỗi năm – một con số tương đương với các định chế tài chính lớn tại Phố Wall dù quy mô nhân sự của doanh nghiệp này chỉ vào khoảng hơn 100 người. * **Quyền quy đổi thực tế (Redemption):** Các điều khoản dịch vụ của Tether chỉ cho phép khách hàng tổ chức hoặc người dùng thực hiện thủ tục xác minh KYC nghiêm ngặt được quy đổi trực tiếp USDT lấy USD vật lý, với ngưỡng tối thiểu thường là 100.000 USD kèm theo phí giao dịch. Người dùng cá nhân nắm giữ vài trăm hay vài nghìn USD thực tế hoàn toàn phụ thuộc vào thanh khoản thứ cấp trên các sàn giao dịch hoặc thị trường OTC.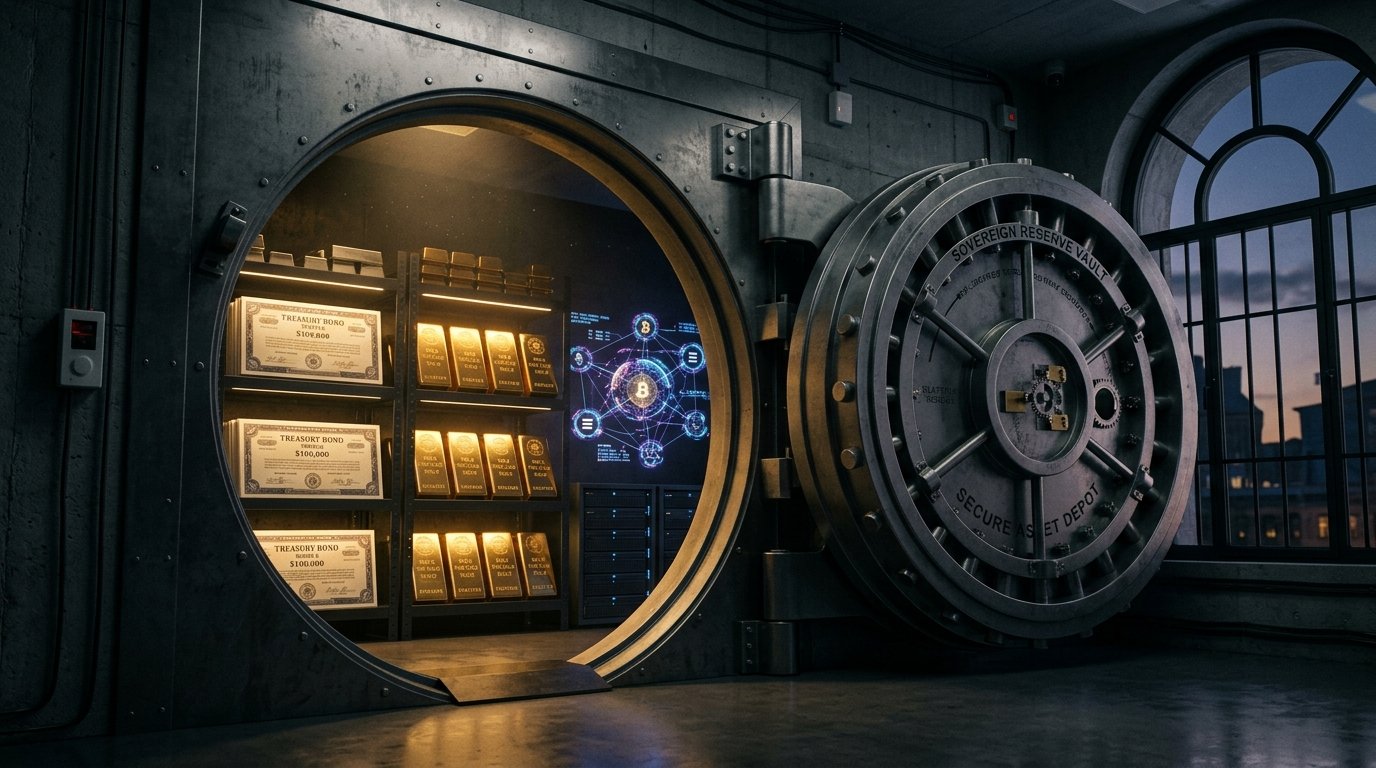
### 2. Quyền lực đóng băng on-chain: Hàm "freeze" và yêu cầu tuân thủ Một trong những đặc tính kỹ thuật quan trọng của token chuẩn ERC-20 hay TRC-20 do Tether và Circle triển khai là sự tồn tại của hàm quản trị đặc quyền: * **Danh sách đen (Blacklist) tập trung:** Hợp đồng thông minh của USDT và USDC tích hợp sẵn các hàm cho phép địa chỉ quản trị viên (owner) vô hiệu hoá toàn bộ số dư trong bất kỳ ví cá nhân nào chỉ bằng một lệnh giao dịch on-chain. Khi một địa chỉ bị đưa vào danh sách đen, số token trong ví đó sẽ bị khoá vĩnh viễn và không thể chuyển đi. * **Hợp tác với cơ quan thực thi pháp luật:** Tether và Circle thường xuyên thực hiện đóng băng hàng trăm triệu USD theo yêu cầu từ Bộ Tư pháp Mỹ (DOJ), Cục Điều tra Liên bang (FBI) hoặc Cơ quan Mật vụ Mỹ khi có nghi vấn liên quan đến rửa tiền, trừng phạt kinh tế hay gian lận tài chính. Điều này cho thấy stablecoin không mang tính kháng kiểm duyệt (censorship-resistant) như Bitcoin hay Ethereum thuần túy. ### 3. Rủi ro đối tác ngân hàng và hiệu ứng phân tầng thanh khoản Sự an toàn của một stablecoin không chỉ nằm ở bản thân token mà gắn liền với hệ thống ngân hàng lưu ký tài sản thế chấp: * **Sự cố Silicon Valley Bank (SVB) năm 2023:** Minh chứng rõ nhất cho rủi ro phân tầng tài chính xảy ra khi SVB sụp đổ vào tháng 3/2023. Circle khi đó có 3,3 tỷ USD tiền mặt bị kẹt tại ngân hàng này, dẫn đến làn sóng bán tháo khiến tỷ giá USDC bị mất mốc neo (de-peg), có thời điểm rơi xuống mức 0,877 USD trước khi được can thiệp ổn định. * **Rủi ro minh bạch kiểm toán:** Dù thường xuyên công bố các báo cáo chứng thực tài sản định kỳ (attestation reports) từ các hãng kiểm toán độc lập, Tether vẫn chưa công bố báo cáo kiểm toán toàn diện đầy đủ (full audit) theo chuẩn GAAP quốc tế, để lại những băn khoăn kéo dài về mức độ an toàn của danh mục tài sản phi T-Bills như kim loại quý, cho vay bảo đảm hay các khoản đầu tư rủi ro khác. ### 4. Vị thế của nhà đầu tư cá nhân trong nước Đối với người dùng tại Việt Nam – nơi tiền mã hoá chưa được công nhận là phương tiện thanh toán hợp pháp và chưa có khung pháp lý điều chỉnh hoạt động lưu ký tài sản số: * **Không có cơ chế bảo vệ pháp lý trực tiếp:** Người nắm giữ stablecoin trong các ví tự quản (non-custodial) hoặc tài khoản sàn giao dịch không sở hữu bất kỳ hợp đồng bảo hiểm tiền gửi nào. Nếu đơn vị phát hành gặp khủng hoảng khả năng thanh toán, người dùng cá nhân đứng ở cuối chuỗi thứ tự ưu tiên bồi thường. * **Chi phí trượt giá khi thị trường biến động:** Trong những giai đoạn thị trường tài sản số biến động mạnh, mức chênh lệch tỷ giá giữa USDT chợ đen (thị trường P2P/OTC trong nước) và tỷ giá USD ngân hàng thương mại có thể giãn rộng bất thường, tạo ra rủi ro tỷ giá kép cho người nắm giữ khi cần chuyển đổi ngược lại tiền đồng. --- *Bài viết mang tính chất phân tích cấu trúc kinh tế và tổng hợp thông tin thị trường, không cấu thành lời khuyên đầu tư tài chính hay khuyến nghị giao dịch.*
- Vốn hoá USDT
- >118 tỷ USD
- Tỷ trọng T-Bills Mỹ
- >80% tổng tài sản
- Lãi suất trả người dùng
- 0% / năm
- Lợi nhuận Tether 2024
- >7 tỷ USD / năm
- Hạn mức đổi trực tiếp
- ≥100.000 USD
- Đáy de-peg USDC (2023)
- 0,877 USD
Khi nắm giữ stablecoin như một công cụ bảo toàn giá trị, bạn ưu tiên tính thanh khoản phổ biến của USDT hay mức độ minh bạch kiểm toán của USDC?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.