Chuỗi giá trị Phốt pho vàng (P4): Lợi thế độc quyền quặng Apatit, nút thắt chip bán dẫn và bài toán chu kỳ
- +218/09/2026Ngànhghi 18/09/2026 · 10:17
Khi nhắc đến cuộc chạy đua vũ trang trong ngành bán dẫn toàn cầu, sự chú ý của giới tài chính thường đổ dồn vào các cỗ máy quang khắc siêu cực tím (EUV) trị giá hàng trăm triệu USD của ASML, các xưởng đúc silicon tinh vi của TSMC hay kiến trúc chip xử lý AI của Nvidia. Thế nhưng, đằng sau các siêu vi mạch tính toán tinh xảo đó là một mắt xích vật liệu cơ bản nhưng mang tính sống còn mà chuỗi cung ứng phương Tây đang phải phụ thuộc sâu sắc vào châu Á: Phốt pho vàng (P4) và Axit Photphoric cấp điện tử.
Tại Việt Nam, sự nổi lên của nhóm doanh nghiệp hoá chất cơ bản (tiêu biểu như DGC) trong chu kỳ bùng nổ công nghệ không phải là một sự may mắn ngẫu nhiên. Đó là kết quả của sự hội tụ giữa vị thế tài nguyên khoáng sản đặc hữu, chính sách bảo hộ môi trường của các nước lớn và năng lực kiểm soát chuỗi giá trị từ mỏ quặng đến phòng thí nghiệm tinh chế vi mạch.
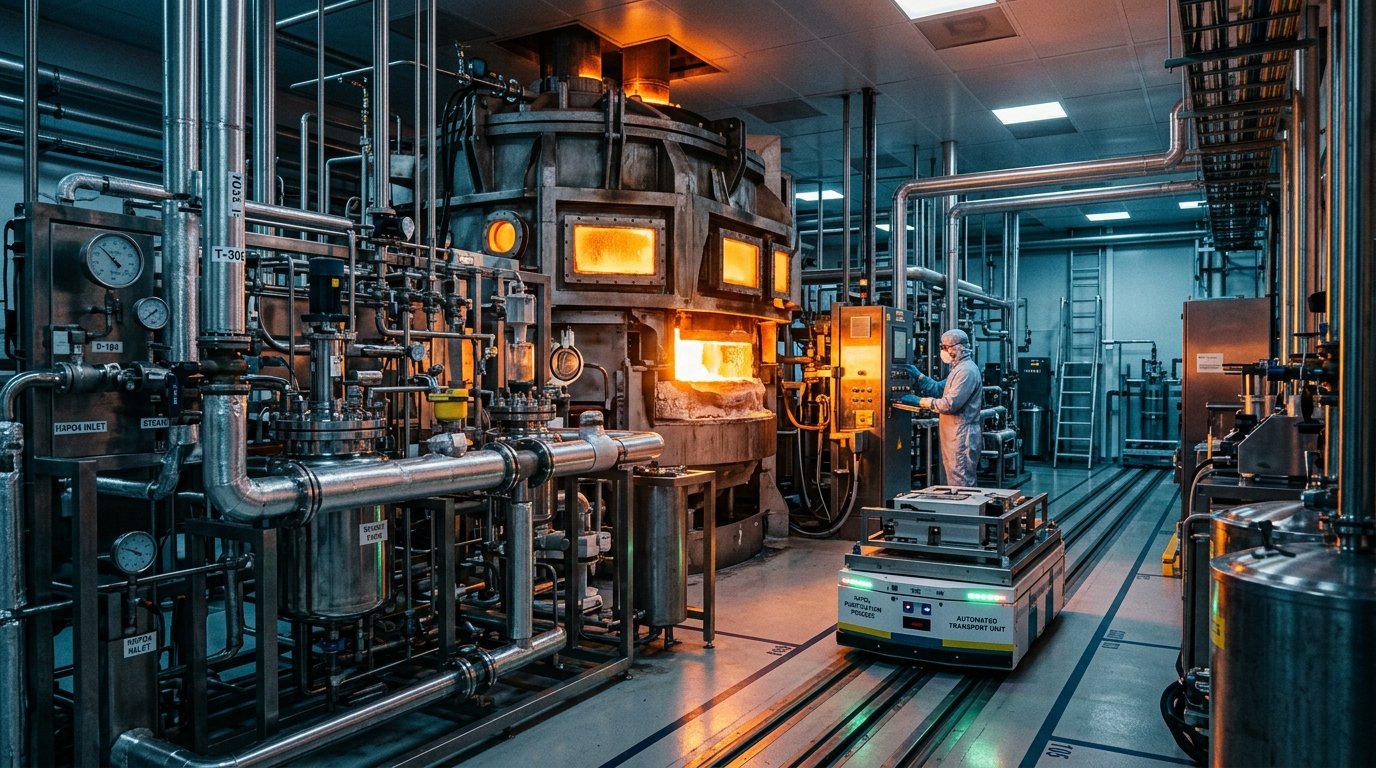
1. Vị thế độc tôn trên bản đồ cung ứng P4 thế giới
Phốt pho vàng ($P_4$) là nguyên liệu đầu vào thiết yếu để sản xuất axit photphoric, phốt pho đỏ, thuốc bảo vệ thực vật, chất làm chậm cháy và đặc biệt là dung dịch ăn mòn vi mạch (etchant) trong công nghiệp bán dẫn. Trung Quốc là quốc gia sản xuất P4 lớn nhất hành tinh, nhưng từ năm 2009, Bắc Kinh đã áp đặt chính sách kiểm soát xuất khẩu nghiêm ngặt bằng các mức thuế tự vệ từ 20% đến 50%, đồng thời đưa P4 vào danh mục ngành công nghiệp tiêu tốn năng lượng cao bị hạn chế mở rộng.
Chính sách "đóng cửa" giữ quặng cho thị trường nội địa của Trung Quốc đã vô tình biến Việt Nam trở thành quốc gia xuất khẩu phốt pho vàng lớn thứ hai thế giới và là nhà cung ứng số một cho các trung tâm bán dẫn hàng đầu tại Nhật Bản, Hàn Quốc và Đài Loan. Khi các tập đoàn đúc chip toàn cầu tìm cách đa dạng hóa chuỗi cung ứng ngoài Trung Quốc (chiến lược China+1), nguồn P4 tinh khiết từ các tổ hợp luyện kim tại Lào Cai trở thành một tài sản chiến lược mà khách hàng quốc tế buộc phải ký các hợp đồng bao tiêu dài hạn.
2. "Con hào kinh tế" nằm ở đâu: Lợi thế tự chủ quặng Apatit
Không giống như các doanh nghiệp gia công đơn thuần, lợi thế cạnh tranh cốt lõi (Economic Moat) của một nhà sản xuất P4 bắt đầu ngay từ dưới lòng đất. Để nấu ra 1 tấn P4 thành phẩm bằng phương pháp nhiệt điện trong lò hồ quang, doanh nghiệp cần tiêu thụ khoảng:
- 10 đến 12 tấn quặng Apatit: Nguồn cung cấp phốt pho chính.
- 2,5 đến 3 tấn than cốc (coke): Chất khử carbon trong phản ứng nhiệt.
- 3 đến 4 tấn cát thạch anh (Silica): Chất trợ dung tạo xỉ xỉ lò.
Doanh nghiệp nào sở hữu quyền khai thác trực tiếp tại các khai trường mỏ (như Khai trường 25) sẽ có chi phí nguyên liệu đầu vào rẻ hơn từ 30% đến 40% so với các đối thủ phải đi mua quặng thương mại trôi nổi từ các công ty nhà nước. Trong các chu kỳ giá P4 thế giới lao dốc, độ dày của biên lợi nhuận gộp từ việc tự chủ mỏ quặng chính là chiếc đệm đỡ sinh tử giúp doanh nghiệp duy trì dòng tiền dương trong khi các đối thủ cạnh tranh buộc phải tắt lò đóng cửa.
3. Nấc thang giá trị gia tăng: Bước nhảy sang Axit cấp điện tử (UPPA)
Bán P4 thô tuy mang lại dòng tiền lớn nhưng vẫn mang bản chất của một doanh nghiệp khai khoáng chịu rủi ro chu kỳ hàng hóa (Commodity Risk). Bước chuyển mình thực sự về mặt định giá nằm ở năng lực tinh chế sâu sang Axit Photphoric cấp điện tử (Ultra Pure / Electronic Grade Phosphoric Acid):
- Rào cản tạp chất tính bằng phần tỷ (ppb): Axit photphoric dùng trong nông nghiệp chỉ cần độ tinh khiết cơ bản. Nhưng axit dùng để rửa bề mặt tấm wafer và tạo rãnh cách điện cho chip nhớ 3D NAND đòi hỏi độ tinh khiết 99,999%, với hàm lượng kim loại nặng phải kiểm soát ở mức dưới 1 phần tỷ.
- Chứng nhận chuỗi cung ứng bán dẫn: Quá trình thử nghiệm và cấp phép của các hãng sản xuất chip (như TSMC hay Samsung) thường kéo dài từ 18 đến 24 tháng. Một khi đã vượt qua vòng thẩm định kỹ thuật, khách hàng gần như không bao giờ đổi nhà cung cấp vì chi phí rủi ro lỗi vi mạch là quá đắt đỏ. Nấc thang này giúp biên lợi nhuận gộp của sản phẩm tăng từ mức 20% của P4 thô lên trên 40%–45%.
4. Hai mặt của đồng xu: Những rủi ro cấu trúc không thể bỏ qua
Bất kỳ mô hình kinh doanh siêu lợi nhuận nào cũng đi kèm với các điểm nghẽn vật lý và rủi ro chu kỳ đặc thù mà nhà đầu tư cần nhìn nhận thấu đáo:
- Điểm nghẽn năng lượng: Để duy trì nhiệt độ trên 1.400°C trong lò hồ quang, một tấn P4 tiêu tốn từ 13.000 đến 14.000 kWh điện. Chi phí tiền điện chiếm từ 30% đến 35% tổng giá thành sản xuất. Bất kỳ đợt điều chỉnh tăng giá điện bán lẻ công nghiệp nào từ EVN hay việc áp dụng cơ chế định giá carbon cũng tác động trực tiếp làm bào mòn biên lợi nhuận hoạt động.
- Vòng đời hữu hạn của mỏ quặng: Trữ lượng của các khai trường tự khai thác là hữu hạn (thường từ 5 đến 7 năm khai thác liên tục). Khi mỏ cũ cạn kiệt, việc xin cấp phép thăm dò và mở rộng khai trường mới đối mặt với các thủ tục pháp lý môi trường và đền bù giải phóng mặt bằng ngày càng khắt khe.
- Độ trễ của các dự án mở rộng quy mô: Kỳ vọng duy trì tăng trưởng dài hạn thường được neo vào các đại dự án phức hợp mới (như Tổ hợp Hoá chất Nghi Sơn quy mô 12.000 tỷ đồng). Tuy nhiên, độ trễ về thủ tục chấp thuận đầu tư, giải phóng mặt bằng và rủi ro thu xếp vốn trong môi trường lãi suất biến động luôn là bài toán đòi hỏi sự kiên nhẫn vượt bậc.
Bài phân tích cấu trúc ngành hoá chất & vật liệu bán dẫn độc lập. Số liệu tổng hợp từ báo cáo ngành và công bố thông tin doanh nghiệp.
- P4 xuất khẩu toàn cầu
- Top 2 thế giới
- Điện năng / tấn P4
- 13.000 – 14.000 kWh
- Chi phí điện năng
- 30% – 35% giá thành
- Độ tinh khiết bán dẫn
- 99,999% (Electronic)
- Tổ hợp Nghi Sơn GĐ 1
- 12.000 tỷ đồng
Theo bạn, động lực định giá của doanh nghiệp phốt pho nằm ở lợi thế độc quyền quặng đầu vào hay năng lực tiến sâu vào chuỗi bán dẫn toàn cầu?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.