Chu kỳ bộ nhớ RAM: vì sao đây là mảng tàn bạo nhất ngành bán dẫn và tín hiệu cảnh báo sớm cho công nghệ toàn cầu
- +109/09/2026Tản mạnghi 09/09/2026 · 23:46
Trong toàn bộ chuỗi giá trị bán dẫn toàn cầu trị giá hơn 600 tỷ USD, không có phân khúc nào trải qua những đợt thăng trầm dữ dội và tàn bạo như thị trường bộ nhớ (Memory) — cụ thể là DRAM (bộ nhớ truy xuất ngẫu nhiên động) và NAND Flash. Trong khi các hãng sản xuất vi xử lý logic như Nvidia hay Apple duy trì được biên lợi nhuận ổn định nhờ kiến trúc thiết kế độc quyền, thì các nhà sản xuất chip nhớ lại liên tục luân phiên giữa hai trạng thái: kiếm hàng chục tỷ USD trong năm sốt giá và thua lỗ hàng tỷ USD mỗi quý khi chu kỳ đảo chiều.
1. Bản chất "hàng hoá bán dẫn" và chiếc bẫy chu kỳ vốn CapEx
Khác biệt cốt tử giữa chip nhớ (DRAM) và vi xử lý logic (CPU/GPU) nằm ở tính đồng nhất sản phẩm. Một thanh RAM DDR5 hay chip DRAM theo tiêu chuẩn JEDEC do Samsung, SK Hynix hay Micron sản xuất có thể dễ dàng thay thế cho nhau trên cùng một bo mạch chủ. Tính chất này biến bộ nhớ bán dẫn thành một loại "hàng hoá cơ bản" (commodity) của thế giới công nghệ: sản phẩm chuẩn hoá, cạnh tranh khốc liệt về giá và phụ thuộc hoàn toàn vào cán cân cung - cầu giao ngay.
Tuy nhiên, sản xuất loại "hàng hoá" này lại đòi hỏi nguồn vốn đầu tư tài sản cố định (CapEx) ở quy mô khủng khiếp. Để xây dựng một nhà máy chế tạo chip (Fab) thế hệ mới sử dụng công nghệ quang khắc cực tím (EUV), một nhà sản xuất phải bỏ ra từ 15 đến 20 tỷ USD và mất từ 2 đến 3 năm để hoàn thiện từ lúc khởi công đến khi cho ra tấm wafer đầu tiên.
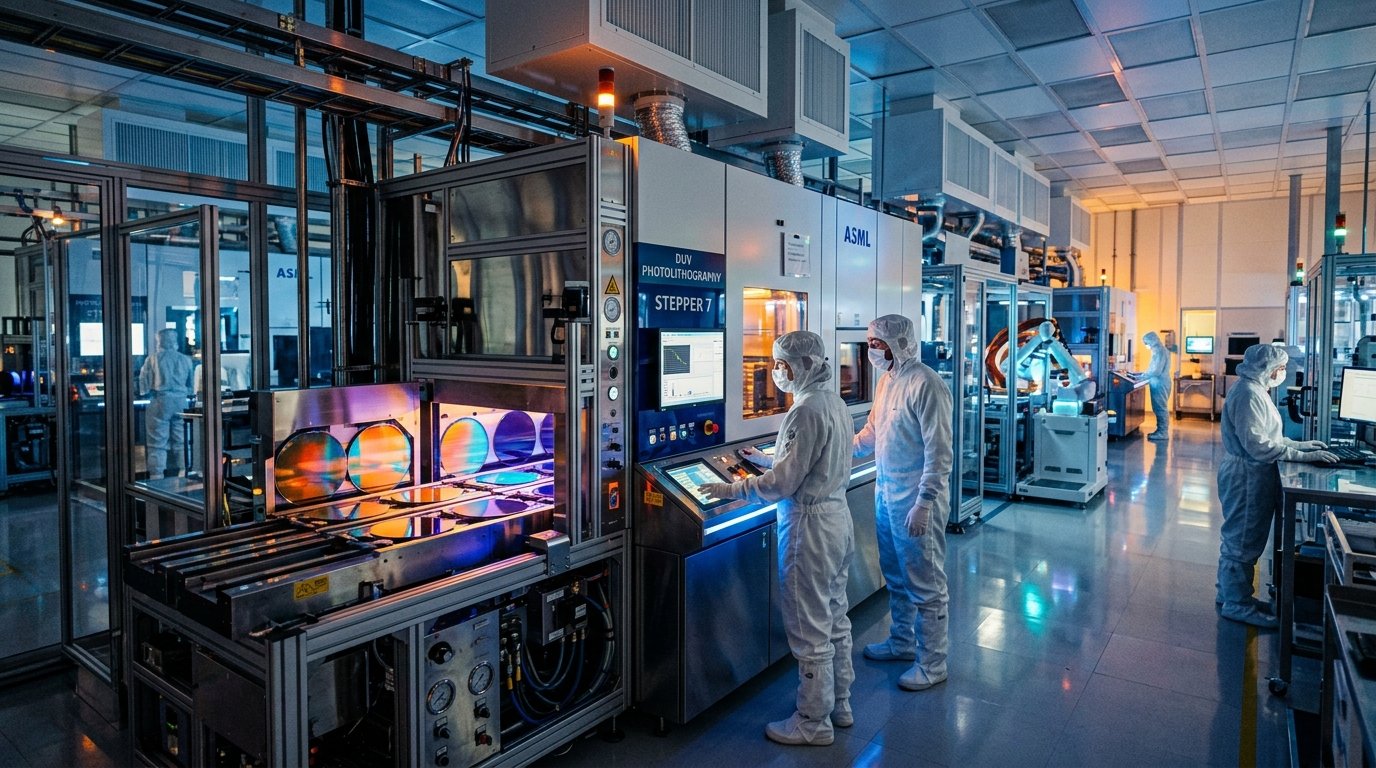
Độ trễ thời gian 2–3 năm giữa quyết định đầu tư vốn và thời điểm sản lượng thực tế tuôn ra thị trường chính là chiếc bẫy chu kỳ kinh điển (The Cobweb Model): Khi nhu cầu điện tử tiêu dùng bùng nổ, giá DRAM tăng phi mã, các nhà sản xuất đua nhau mở rộng nhà xưởng. Nhưng đến khi các siêu nhà máy hoàn thành và đồng loạt bơm hàng triệu chip nhớ ra thị trường, nhu cầu của người tiêu dùng đối với PC và điện thoại thông minh đã bão hoà. Hệ quả là thị trường rơi vào tình trạng dư cung trầm trọng, giá chip nhớ giao ngay sụp đổ 50% – 70%, biến những dây chuyền tỷ đô thành gánh nặng khấu hao khổng lồ.
2. Làn sóng HBM: Cơn sốt AI và sự phân hoá cấu trúc bộ nhớ
Sự bùng nổ của trí tuệ nhân tạo (AI) và các cụm máy chủ huấn luyện mô hình ngôn ngữ lớn đã đưa ngành bộ nhớ bước vào một bước ngoặt chưa từng có: Bộ nhớ băng thông cao (HBM). Một chip xử lý đồ hoạ AI cao cấp như Nvidia H100 hay B200 không thể phát huy sức mạnh nếu dữ liệu không được nạp vào nhân tính toán với tốc độ hàng terabyte mỗi giây. Nút thắt cổ chai của AI lúc này không còn nằm ở tốc độ tính toán của bóng bán dẫn, mà nằm ở băng thông truyền dẫn của bộ nhớ.
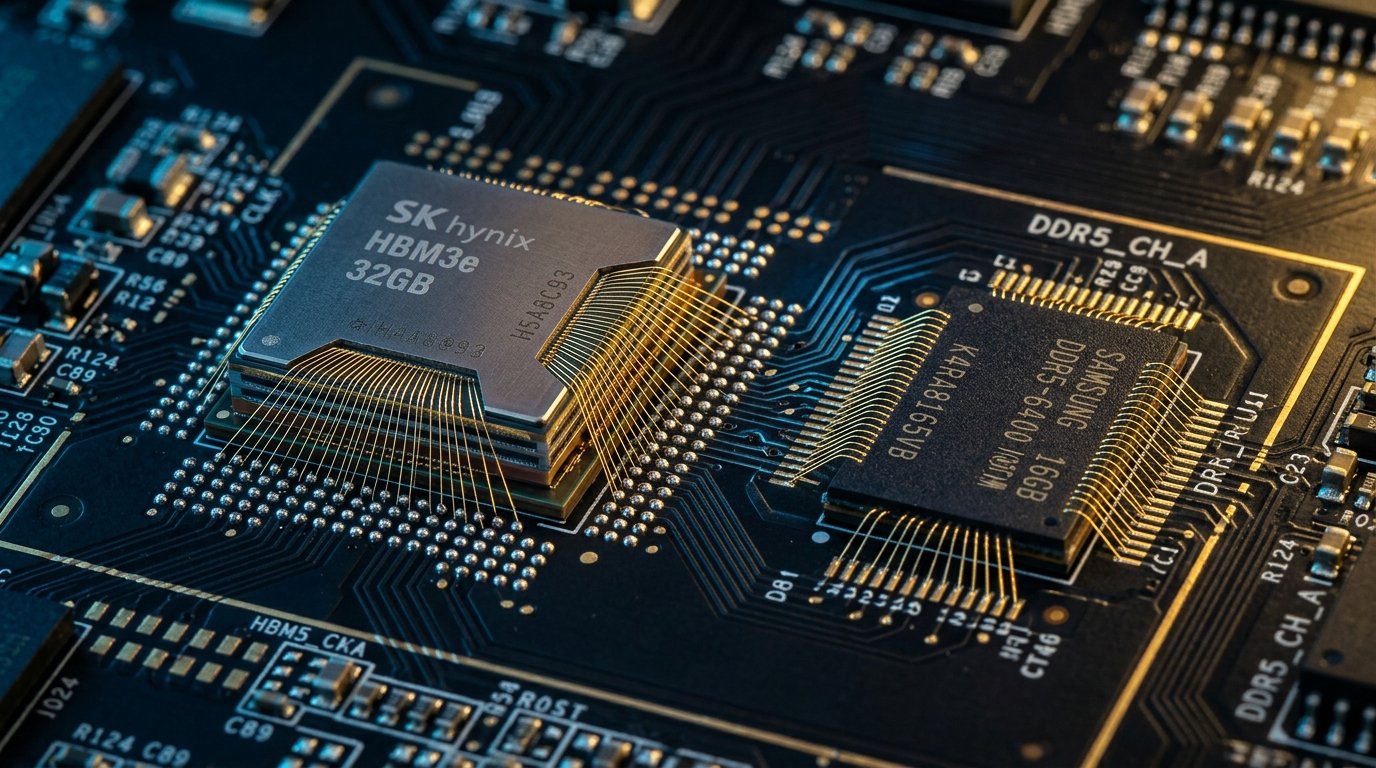
HBM giải quyết bài toán này bằng cách xếp chồng 8 đến 12 lớp chip DRAM lên nhau thông qua hàng nghìn lỗ xuyên silicon (Through-Silicon Via – TSV) siêu nhỏ, gắn kết trực tiếp với GPU trên cùng một đế bán dẫn trung gian. Quy trình đóng gói 3D phức tạp này làm tỷ lệ phôi lỗi (yield rate) tăng cao và tiêu tốn gấp 3 lần diện tích tấm wafer silicon so với sản xuất DRAM thông thường.
Việc các hãng lớn như SK Hynix và Micron dồn toàn bộ nguồn lực tấm wafer tiên tiến sang sản xuất HBM với biên lợi nhuận cao đã vô tình rút bớt nguồn cung DRAM thông thường dành cho máy tính và điện thoại. Sự phân hoá này đang tạm thời chia thị trường bộ nhớ thành hai thế giới: một bên là HBM khan hiếm được các đại gia công nghệ đặt mua trước cả năm, và một bên là chip nhớ tiêu dùng truyền thống vẫn đang vật lộn tìm điểm cân bằng cung cầu.
3. Chiếc phong vũ biểu của nền kinh tế số toàn cầu
Bởi vì DRAM hiện diện trong mọi thiết bị điện tử — từ máy chủ trung tâm dữ liệu, ô tô thông minh, máy tính xách tay cho đến điện thoại di động — giá DRAM giao ngay (spot price) và biến động tồn kho của các hãng sản xuất bộ nhớ luôn được xem là một trong những chỉ báo sớm đáng tin cậy nhất của nền kinh tế toàn cầu.
Lịch sử các chu kỳ bán dẫn cho thấy, các điểm uốn (inflection points) của giá chip nhớ thường dẫn trước chu kỳ doanh thu của các hãng sản xuất thiết bị điện tử tiêu dùng từ 6 đến 9 tháng. Khi các nhà sản xuất thiết bị bắt đầu cắt giảm đơn đặt hàng chip nhớ và xả hàng tồn kho, đó là tín hiệu cảnh báo rõ ràng rằng người tiêu dùng đang siết chặt hầu bao. Ngược lại, khi các hợp đồng cung ứng DRAM phục hồi và các fab bắt đầu chạy hết công suất, một chu kỳ đầu tư công nghệ mới thường đang âm thầm bắt đầu.
Số liệu và cấu trúc thị trường trong bài được tổng hợp từ báo cáo ngành bán dẫn của TrendForce, Hiệp hội Ngành Công nghiệp Bán dẫn (SIA), báo cáo tài chính kiểm toán của Samsung Electronics, SK Hynix, Micron Technology và dữ liệu thị trường Bloomberg tính đến tháng 09/2026. Bài viết phân tích chu kỳ kinh tế ngành công nghệ, không cấu thành khuyến nghị giao dịch đối với bất kỳ cổ phiếu hay tài sản tài chính nào.
- Thị phần DRAM Top 3
- Chiếm hơn 95% toàn cầu
- Chi phí xây 1 Fab mới
- 15 – 20 tỷ USD
- Thời gian xây dựng Fab
- Từ 2 đến 3 năm
- Biên lợi nhuận đỉnh
- 50% – 60% (năm sốt)
- Biên lợi nhuận đáy
- Âm 30% – 50% (năm ế)
- Độ trễ tín hiệu vĩ mô
- Dẫn trước 6 – 9 tháng
Khi nhu cầu HBM phục vụ AI bùng nổ, bạn nghĩ chu kỳ thừa thiếu công suất của chip nhớ truyền thống (DRAM/NAND) sẽ bị kéo dài hay rút ngắn lại?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.