Chiến sự Trung Đông và ẩn số giá dầu: Điểm nghẽn Hormuz, năng lực dự phòng và phần bù rủi ro
- +115/09/2026Phân tíchghi 15/09/2026 · 12:08
Mỗi đợt bùng phát xung đột quân sự tại khu vực Trung Đông luôn kích hoạt phản ứng giật mình quen thuộc của thị trường tài chính toàn cầu. Khi giá dầu thô Brent bứt phá qua ngưỡng 105 đến 108 USD/thùng, mối lo ngại không chỉ dừng lại ở các dòng tít địa chính trị, mà phản ánh một nỗi sợ hãi mang tính cấu trúc: sự đứt gãy của huyết mạch năng lượng nuôi sống cỗ máy kinh tế thế giới.
Thế nhưng, để hiểu được mức độ tác động thực tế của chiến sự tới giá dầu, người quan sát cần bóc tách các lớp cơ chế vận hành đằng sau dòng chảy "vàng đen": từ điểm nghẽn vật lý hiểm trở, năng lực sản xuất dự phòng mong manh của khối OPEC+, cho đến bản chất vô hình của phần bù rủi ro địa chính trị.
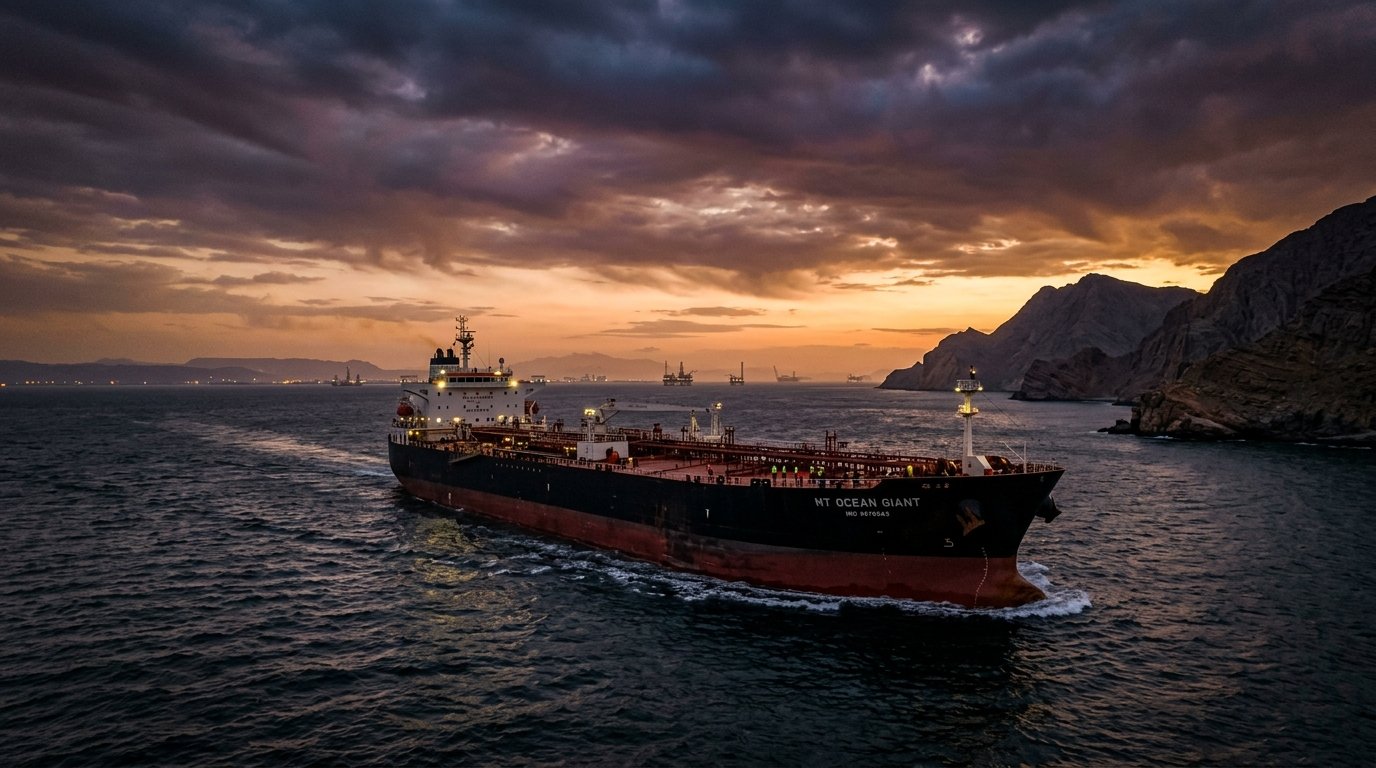
Điểm nghẽn chí tử: Eo biển Hormuz và sự bất đối xứng của hạ tầng
Trung Đông chiếm gần một phần ba sản lượng khai thác dầu mỏ của toàn cầu, nhưng điểm hiểm yếu nhất của khu vực này không nằm ở các giếng khoan trên sa mạc, mà nằm tại một dải nước hẹp: Eo biển Hormuz. Nằm kẹp giữa bờ biển Iran và bán đảo Ả Rập, eo biển này chỉ rộng khoảng 33 km tại điểm hẹp nhất, với luồng hàng hải di chuyển thực tế cho tàu bè mỗi chiều chỉ vỏn vẹn 3 km.
Mỗi ngày, có khoảng 20 đến 21 triệu thùng dầu thô và sản phẩm lọc dầu lưu thông qua eo biển Hormuz — tương đương hơn 20% tổng lượng tiêu thụ dầu lỏng toàn cầu và chiếm gần một phần ba tổng lượng dầu mỏ vận chuyển bằng đường biển của nhân loại.
Sự bất đối xứng chí mạng nằm ở chỗ: thế giới hoàn toàn không có phương án thay thế khả dĩ nếu Hormuz bị phong tỏa hoặc trở thành vùng chiến sự trực tiếp:
- Hệ thống đường ống hạn chế: Đường ống Đông - Tây của Ả Rập Xê Út và đường ống dầu thô Abu Dhabi của UAE chỉ có thể chuyển hướng tối đa khoảng 5 đến 7 triệu thùng/ngày ra Biển Đỏ hoặc Vịnh Oman.
- Khoảng trống không thể bù đắp: Ít nhất 14 đến 15 triệu thùng dầu mỗi ngày của Iraq, Kuwait, Qatar và một phần Ả Rập Xê Út bắt buộc phải đi qua Hormuz. Nếu con đường này bị nghẽn, không có kho dự trữ chiến lược hay năng lực khai thác nào trên thế giới có thể lấp đầy sự thiếu hụt đó trong ngắn hạn.
Phần bù rủi ro địa chính trị và hiệu ứng "giam lỏng" nguồn cung
Một quy luật bất thành văn trên thị trường năng lượng: Giá dầu tăng vọt ngay cả khi chưa có một giọt dầu thực tế nào bị ngừng khai thác. Hiện tượng này được tạo nên bởi cái gọi là phần bù rủi ro địa chính trị (Geopolitical Risk Premium), hiện đang cộng thêm từ 10 đến 15 USD vào mỗi thùng dầu giao dịch.
Phần bù rủi ro này không phải là sự suy diễn mơ hồ, mà được cụ thể hóa thành những chi phí tài chính hữu hình:
- Phí bảo hiểm chiến tranh (War Risk Premium): Các tập đoàn bảo hiểm hàng hải quốc tế (như Lloyd's of London) liên tục nâng phụ phí bảo hiểm cho các tàu chở dầu ra vào vùng Vịnh và Biển Đỏ tăng vọt từ 200% đến 400%, đẩy giá thành vận tải lên cao.
- Thời gian vận chuyển kéo dài: Do rủi ro tấn công tại khu vực Biển Đỏ và eo biển Bab el-Mandeb, hàng loạt đội tàu chở dầu buộc phải đổi hải trình vòng qua Mũi Hảo Vọng (Nam Phi). Tuyến đường này kéo dài thêm 10 đến 14 ngày di chuyển, đồng nghĩa với việc hàng chục triệu thùng dầu bị "giam lỏng" lênh đênh trên biển thay vì cập cảng lọc dầu đúng tiến độ.
Chiếc đệm mỏng manh của OPEC+ và bài toán năng lực dự phòng
Khi nguồn cung bị đe dọa, con mắt của thị trường lập tức đổ dồn về năng lực khai thác dự phòng (Spare Capacity) của liên minh OPEC+. Hiện tại, tổng công suất dự phòng có thể huy động trong vòng 30 đến 90 ngày của thế giới ước tính vào khoảng 5 đến 6 triệu thùng/ngày, gần như tập trung toàn bộ trong tay Ả Rập Xê Út và UAE.
Tuy nhiên, sự trớ trêu của lịch sử nằm ở chỗ: Chính chiếc đệm dự phòng này lại nằm ngay tại tâm chấn của cuộc xung đột. Nếu chiến sự chỉ dừng lại ở các cuộc đụng độ ủy nhiệm cục bộ, OPEC+ hoàn toàn có thể mở van bơm thêm dầu để hạ nhiệt cơn sốt giá. Nhưng nếu chiến sự leo thang trực tiếp đe dọa các cơ sở hạ tầng lọc dầu ven biển hoặc các kho cảng xuất khẩu vùng Vịnh (tương tự vụ tấn công bằng máy bay không người lái vào nhà máy Abqaiq-Khurais năm xưa), năng lực dự phòng đó sẽ lập tức bị vô hiệu hóa.
Các kịch bản vận động và cái giá phải trả của nền kinh tế
Tùy thuộc vào quy mô và cường độ leo thang của xung đột, thị trường năng lượng đang đứng trước ba ngã rẽ kịch bản:
- Kịch bản kiềm chế cục bộ: Xung đột không đe dọa trực tiếp cơ sở hạ tầng dầu khí vùng Vịnh; nguồn cung dầu đá phiến của Mỹ và các nước ngoài OPEC tiếp tục tăng trưởng giúp giá dầu Brent dao động trong khoảng 95 đến 105 USD/thùng.
- Kịch bản gián đoạn hàng hải kéo dài: Tình trạng mất an ninh tại Biển Đỏ và vùng biển quanh eo biển Hormuz khiến chi phí logistics và bảo hiểm neo ở mức kỷ lục; dầu Brent duy trì bền bỉ trên 110 đến 120 USD/thùng.
- Kịch bản cực đoan phong tỏa Hormuz: Dòng chảy 20 triệu thùng dầu bị chặn đứng; giá dầu thô có thể dễ dàng xô đổ mọi kỷ lục lịch sử, vượt ngưỡng 150 USD/thùng.
Đối với nền kinh tế toàn cầu, một cú sốc dầu mỏ kéo dài là cơn ác mộng tồi tệ nhất đối với nỗ lực kiềm chế lạm phát. Giá năng lượng phi mã sẽ thổi bùng lạm phát chi phí đẩy, buộc các ngân hàng trung ương phải trì hoãn lộ trình hạ lãi suất, khiến nền kinh tế đối mặt với bóng ma của lạm phát đình đốn (Stagflation) — nơi giá cả đắt đỏ đi kèm với tăng trưởng kinh tế suy giảm và chi phí vốn đè nặng lên doanh nghiệp.
- Đi qua eo biển Hormuz
- ~21 triệu thùng/ngày
- Tỷ trọng dầu thế giới
- Chiếm ~20% toàn cầu
- Dự phòng OPEC+
- 5 – 6 triệu thùng/ngày
- Phần bù rủi ro địa chính
- Chiếm 10 – 15 USD/thùng
- Chi phí bảo hiểm tàu
- Tăng vọt 200% – 400%
Nếu chiến sự Trung Đông lan rộng đe dọa các tuyến vận tải biển vùng Vịnh, theo bạn thị trường có thể hấp thụ mức giá dầu vượt 120 USD mà không rơi vào suy thoái?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.