Bức tường đáo hạn trái phiếu 2026: Khi thời gian gia hạn cạn dần và bài toán dòng tiền thực
- +118/09/2026Thời sựghi 18/09/2026 · 16:47
Trong giai đoạn 2023 – 2024, khi thị trường tài chính Việt Nam đối mặt với cơn khủng hoảng thanh khoản trầm trọng sau những vụ việc xử lý sai phạm phát hành, Nghị định 08/2023/NĐ-CP đã ra đời như một chiếc "phao cứu sinh" quan trọng. Cơ chế này cho phép các doanh nghiệp phát hành được đàm phán với trái chủ để kéo dài kỳ hạn trái phiếu thêm tối đa 2 năm, đồng thời mở đường cho việc thanh toán gốc và lãi bằng tài sản khác.
Nhờ chiếc phao này, một quả bom nợ trị giá hàng trăm nghìn tỷ đồng đã không phát nổ tại chỗ. Doanh nghiệp có thêm thời gian quý báu để tái cấu trúc, và thị trường tránh được một cú sụp đổ dây chuyền. Thế nhưng, thời gian không giải quyết được nợ — nó chỉ trì hoãn nghĩa vụ thanh toán.
Bước sang nửa cuối năm 2026, chiếc đồng hồ đếm ngược đã chính thức điểm những nhịp cuối cùng: Thời hạn gia hạn 2 năm của phần lớn các lô trái phiếu tái cấu trúc đã chạm trần. Thị trường đang đứng trước một "bức tường đáo hạn" sừng sững, nơi mọi lời hứa hẹn bằng văn bản buộc phải được giải quyết bằng dòng tiền mặt thực tế.
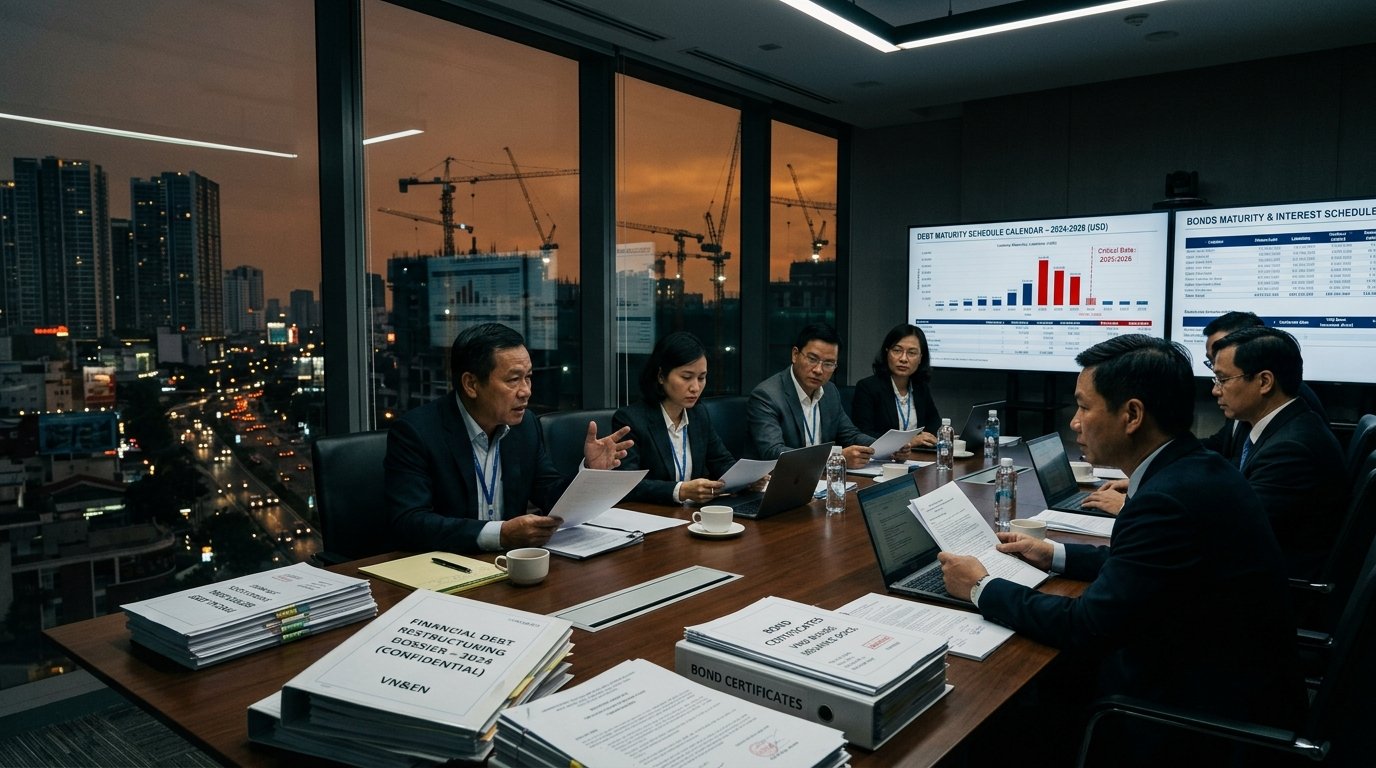
1. Quy mô bức tường đáo hạn: Con số dồn nén sau 2 năm "câu giờ"
Theo dữ liệu thống kê từ Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA) và các tổ chức xếp hạng tín nhiệm, tổng giá trị trái phiếu doanh nghiệp riêng lẻ đáo hạn trong năm 2026 ước tính vượt ngưỡng 200.000 tỷ đồng. Trong đó, áp lực nặng nề nhất tập trung vào giai đoạn nửa cuối năm.
Điểm đáng lưu ý nhất của đợt đáo hạn này nằm ở cấu trúc tập trung cao độ:
- Nhóm Bất động sản chiếm tỷ trọng áp đảo: Các doanh nghiệp địa ốc chiếm khoảng 60% đến 65% tổng giá trị trái phiếu đáo hạn. Đây chính là nhóm đã tận dụng triệt để nhất quyền gia hạn 2 năm theo Nghị định 08 trong giai đoạn 2023–2024.
- Lãi suất tích lũy phình to: Khi đàm phán kéo dài kỳ hạn, phần lớn các tổ chức phát hành buộc phải chấp nhận cộng thêm biên độ lãi suất phạt hoặc lãi suất bù đắp từ 2% đến 4%/năm cho trái chủ. Điều này đồng nghĩa với việc: Khi đến hạn thanh toán vào năm 2026, số tiền gốc và lãi dồn tích mà doanh nghiệp phải trả đã phình to hơn đáng kể so với thời điểm phát hành ban đầu.
- Sự cạn kiệt của dư địa pháp lý: Nghị định 08 chỉ cho phép gia hạn tối đa không quá 2 năm so với phương án phát hành ban đầu. Về mặt nguyên tắc pháp lý, các doanh nghiệp không thể tiếp tục đơn phương yêu cầu trái chủ "khoanh nợ thêm một lần nữa" nếu không có các cơ chế đặc thù mới từ cơ quan quản lý.
2. Ba lối thoát hẹp và những nút thắt thực tế
Trước bức tường đáo hạn, trên lý thuyết các tổ chức phát hành có 3 con đường để vượt qua. Tuy nhiên, khi đối chiếu với thực tế vận hành của nền kinh tế, mỗi con đường đều chứa đựng những rào cản nghẹt thở:
- Con đường 1: Phát hành trái phiếu mới để đảo nợ (Refinancing)
Cửa ngõ này gần như đã đóng lại đối với các doanh nghiệp có sức khỏe tài chính yếu kém. Các quy định khắt khe của Nghị định 65 (yêu cầu xếp hạng tín nhiệm, tiêu chuẩn nhà đầu tư chứng khoán chuyên nghiệp) cùng với sự thận trọng tột độ của dòng tiền cá nhân khiến kênh phát hành riêng lẻ không thể hấp thụ các đợt phát hành mới của những doanh nghiệp chưa giải quyết dứt điểm nợ cũ. - Con đường 2: Bán tài sản dự án để gom tiền mặt
Đây là phương án lành mạnh nhất nhưng lại vướng phải bài toán pháp lý và thanh khoản. Rất nhiều dự án bất động sản của các doanh nghiệp nợ nần vẫn đang tắc ở khâu tính tiền sử dụng đất, điều chỉnh quy hoạch 1/500 hoặc chưa hoàn thành nghĩa vụ tài chính với Nhà nước. Các nhà đầu tư nước ngoài (FDI) hay các tập đoàn có tiềm lực tiền mặt dồi dào chỉ sẵn sàng mua lại những dự án "sạch" về pháp lý; họ kiên quyết từ chối những hồ sơ dang dở trừ khi được chiết khấu giá ở mức rẻ mạt (30% – 50%). - Con đường 3: Hoán đổi trái phiếu lấy bất động sản (Debt-to-Asset Swap)
Nhiều doanh nghiệp đã đưa ra danh mục căn hộ, đất nền hoặc biệt thự nghỉ dưỡng để cấn trừ nợ cho trái chủ. Tuy nhiên, giải pháp này đang bộc lộ xung đột gay gắt: Trái chủ cho rằng giá bất động sản hoán đổi bị chủ đầu tư neo ở mức quá cao so với giá thị trường thực tế, hoặc các tài sản đem ra gán nợ là những phân khúc khó bán, chưa có sổ đỏ hoặc chưa xây dựng xong móng.
3. Mối liên kết lan truyền sang hệ thống ngân hàng
Bức tường đáo hạn trái phiếu không chỉ là câu chuyện nội bộ giữa doanh nghiệp phát hành và trái chủ cá nhân. Nó là một mắt xích gắn chặt với bảng cân đối kế toán của hệ thống ngân hàng thương mại.
Theo quy định phân loại nợ của Ngân hàng Nhà nước, khi một doanh nghiệp phát sinh nợ quá hạn hoặc mất khả năng thanh toán tại thị trường trái phiếu, toàn bộ các khoản vay tín dụng của doanh nghiệp đó tại tất cả các ngân hàng thương mại trên hệ thống có nguy cơ bị nhảy nhóm nợ xấu đồng loạt (theo hệ thống CIC).
Nếu các doanh nghiệp bất động sản quy mô lớn không thể dàn xếp được dòng tiền để thanh toán các lô trái phiếu đến hạn trong quý III và quý IV, nguy cơ nợ xấu nhóm 3, 4, 5 bùng phát sẽ đè nặng lên chi phí trích lập dự phòng của các ngân hàng. Điều này giải thích vì sao trong suốt thời gian qua, các ngân hàng thương mại lớn liên tục phải chủ động tham gia tái cấu trúc, giãn nợ tín dụng và hỗ trợ thu xếp dòng vốn cho các dự án đủ điều kiện pháp lý nhằm ngăn chặn hiệu ứng đổ vỡ dây chuyền.
Chiêm nghiệm: Điểm kết thúc của kỷ nguyên vốn dễ dãi
Bức tường đáo hạn trái phiếu năm 2026 đánh dấu cột mốc kết thúc của một kỷ nguyên phát triển dựa trên đòn bẩy tài chính quá mức và dòng tiền dễ dãi tại Việt Nam. Nó là một bài kiểm tra sức chịu đựng tàn nhẫn nhưng cần thiết để thanh lọc thị trường:
Những doanh nghiệp có năng lực quản trị thực chất, sở hữu quỹ đất sạch và dám dũng cảm chấp nhận bán bớt tài sản tốt để giữ chữ tín sẽ vượt qua được khúc quanh sinh tử này. Ngược lại, những mô hình kinh doanh "lấy mỡ nó rán nó", sử dụng vốn ngắn hạn để đầu cơ dự án dài hạn mà không tạo ra dòng tiền kinh doanh thực sự sẽ buộc phải rời cuộc chơi thông qua mua bán sáp nhập (M&A) hoặc phá sản.
Đối với nhà đầu tư, bức tường đáo hạn 2026 là lời nhắc nhở đắt giá: Trong tài chính, không có giải pháp màu nhiệm nào có thể thay thế được dòng tiền thật từ hoạt động bán hàng. Khi chiếc đồng hồ gia hạn nợ ngừng chạy, chỉ những doanh nghiệp thực sự tạo ra tiền tươi thóc thật mới có thể đứng vững trước sóng gió của chu kỳ.
- Trần gia hạn nợ
- Tối đa 2 năm (NĐ 08)
- Tỷ trọng BĐS đáo hạn
- Chiếm ~65% tổng giá trị
- Quy mô đáo hạn 2026
- Ước tính >200.000 tỷ
- Phương thức thanh toán
- Tiền mặt hoặc hoán đổi
- Rủi ro lan truyền
- Áp lực nợ xấu ngân hàng
Theo bạn, giải pháp khả dĩ nhất cho các doanh nghiệp bất động sản trước bức tường đáo hạn trái phiếu hiện nay là bán rẻ tài sản dự án hay tiếp tục xin cơ chế giãn nợ?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.