Bóc tách REE: Cỗ máy holding hạ tầng tiện ích, con hào cổ tức phòng thủ và bài toán chuyển giao thế hệ
- +226/09/2026Phân tíchghi 26/09/2026 · 10:37
Vào ngày 28/07/2000, khi thị trường chứng khoán Việt Nam chính thức mở cửa phiên giao dịch đầu tiên, Công ty Cổ phần Cơ Điện Lạnh (mã: REE) là một trong hai cổ phiếu đầu tiên khớp lệnh trên sàn HOSE. Sau gần một phần tư thế kỷ thăng trầm cùng lịch sử kinh tế hiện đại, REE đã có một cuộc chuyển mình ngoạn mục: từ một xí nghiệp nhà nước chuyên lắp ráp cơ điện công trình M&E đơn thuần, doanh nghiệp đã tái định vị thành một tập đoàn holding tiện ích và hạ tầng (Infrastructure & Utilities Holding) quy mô hàng đầu trong khối doanh nghiệp tư nhân.
Đối với giới đầu tư giá trị, REE thường được ví như một "pháo đài phòng thủ" nhờ danh mục tài sản thiết yếu, tạo dòng tiền mặt đều đặn và sức đề kháng vượt trội trước các cuộc khủng hoảng chu kỳ. Tuy nhiên, đằng sau lớp vỏ phòng thủ vững chãi ấy, cỗ máy hạ tầng của REE vận hành bằng động cơ nào, và những thách thức nào đang chờ đợi doanh nghiệp trong chu kỳ thập kỷ tiếp theo?
1. Cấu trúc kiềng ba chân tạo dòng tiền độc nhất vô nhị
Không dàn trải nguồn lực vào các thương vụ tài chính đầu cơ hay phân lô bán nền ngắn hạn, ban lãnh đạo REE đã kiên trì theo đuổi chiến lược tích lũy tài sản vật chất tạo dòng tiền định kỳ (Recurring Cash Flow) dựa trên ba trụ cột cốt lõi:
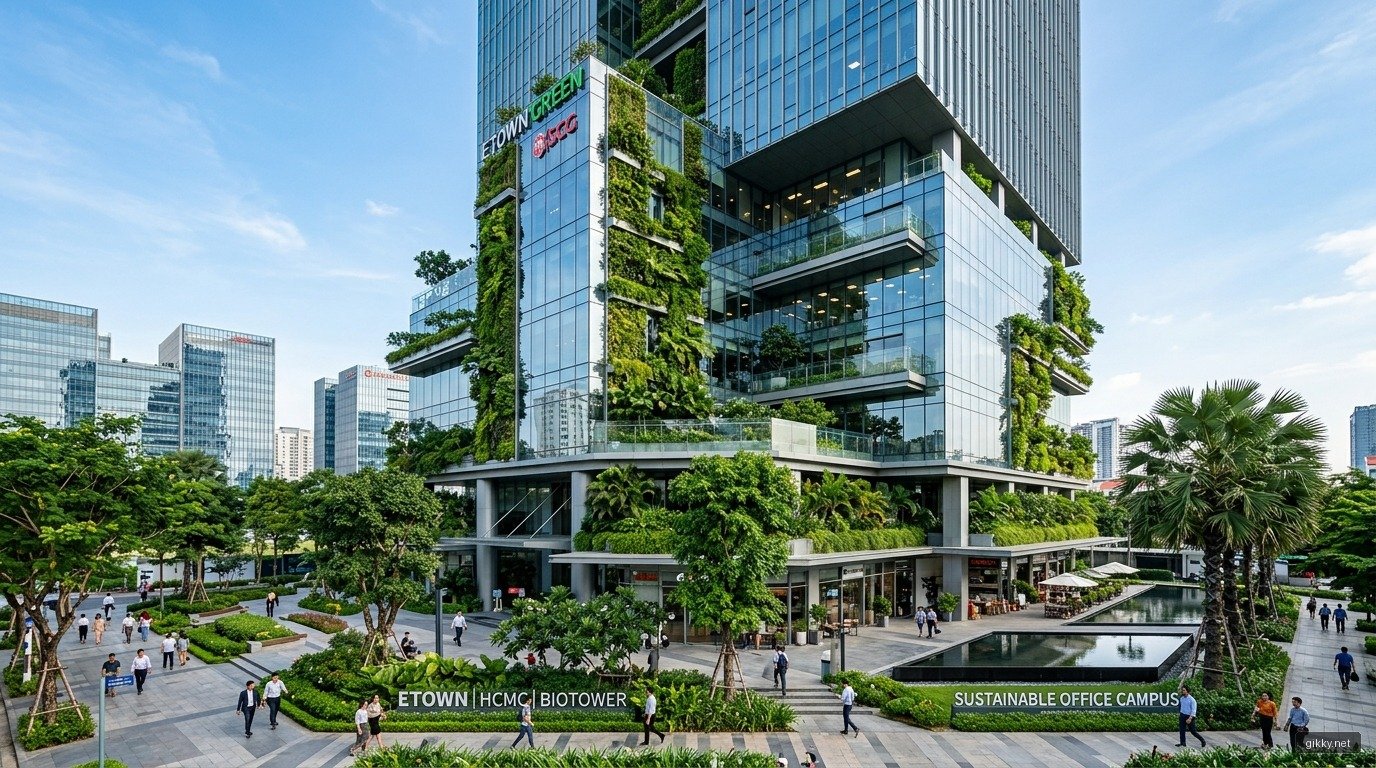
- Văn phòng cho thuê (Chuỗi cao ốc eTown): Bắt đầu từ dự án eTown 1 tại quận Tân Bình (TP.HCM) vào năm 2002 — tòa nhà văn phòng cao tầng đầu tiên tại Việt Nam dành riêng cho các doanh nghiệp công nghệ, REE hiện quản lý mạng lưới cao ốc với tổng diện tích sàn cho thuê vượt 180.000 m2. Sự kiện đưa tòa nhà eTown 6 (đạt chứng chỉ công trình xanh LEED Platinum khắt khe nhất thế giới) vào khai thác đã gia tăng thêm hơn 36.000 m2 sàn cao cấp. Nhờ tỷ lệ lấp đầy bình quân lịch sử luôn duy trì trên 90–95%, mảng văn phòng đóng vai trò như một "mỏ neo tiền mặt", mang về doanh thu hàng trăm tỷ đồng mỗi quý với biên lợi nhuận gộp lên tới 55–65%.
- Hạ tầng Năng lượng (REE Energy): Đây là động cơ tăng trưởng quy mô lớn nhất của tập đoàn, với tổng công suất phát điện sở hữu vượt mốc 1.000 MW. Trọng tâm của danh mục là hệ thống các nhà máy thủy điện hàng đầu (nắm cổ phần chi phối và liên kết tại Vĩnh Sơn - Sông Hinh (VSH), Thác Mơ (TMP), Thác Bà (TBC)...), kết hợp cùng danh mục điện mặt trời áp mái và các dự án điện gió ngoài khơi, trên bờ (Trà Vinh, Ninh Thuận, Gia Lai).
- Hạ tầng Nước sạch (REE Water) & Cơ điện M&E: Mảng cấp nước sạch với công suất trên 1,4 triệu m3/ngày (qua các đơn vị BOO Thủ Đức, Nước sạch Sông Đà, Cấp nước Nhà Bè, Gia Định...) tạo ra nguồn thu thiết yếu chống chịu suy thoái. Trong khi đó, mảng tổng thầu cơ điện M&E tuy biên lãi mỏng hơn do cạnh tranh nhưng vẫn giữ vai trò cung cấp giải pháp kỹ thuật, năng lực tổng thầu cho chính các dự án nội bộ của tập đoàn.
2. Con hào kinh tế (Moat) và nghệ thuật M&A giá trị
Sức mạnh tài chính của REE không đến từ việc chạy theo sốt đất hay dùng đòn bẩy tài chính vô tội vạ, mà được xây dựng từ một con hào kinh tế độc quyền tự nhiên và tư duy M&A bài bản của thế hệ sáng lập:
Thứ nhất, con hào độc quyền tự nhiên của thủy điện và cấp nước. Một dự án thủy điện lớn hay một nhà máy nước đô thị khi đã hoàn tất xây dựng và kết nối vào mạng lưới truyền tải sẽ sở hữu vị thế độc quyền địa lý gần như không thể bị thay thế. Doanh nghiệp không phải lo lắng về hàng tồn kho lỗi mốt hay áp lực cạnh tranh giá khốc liệt. Đặc biệt, thủy điện có chi phí biến đổi (biến phí) nhiên liệu bằng 0. Khi nhà máy bước qua giai đoạn khấu hao tài sản cố định lớn, giá thành sản xuất mỗi kWh điện chỉ còn vài trăm đồng, biến các công ty con thành những chiếc máy in tiền mặt thuần túy.
Thứ hai, chiến lược phân bổ vốn thông minh (Capital Allocation). Thay vì trực tiếp đứng ra phát triển dự án từ con số 0 với nhiều rủi ro pháp lý và giải phóng mặt bằng, REE chọn con đường thâu tóm cổ phần chi phối hoặc liên kết tại các doanh nghiệp hạ tầng nhà nước thời kỳ cổ phần hóa với định giá hấp dẫn. Dòng tiền cổ tức tiền mặt hàng nghìn tỷ đồng thu về từ các công ty liên kết được tập trung về tập đoàn mẹ để tái đầu tư vào các dự án sinh lời cao hơn hoặc chi trả cổ tức đều đặn cho cổ đông.
Thứ ba, kỷ luật bảng cân đối kế toán. Khác với nhiều doanh nghiệp năng lượng tái tạo huy động trái phiếu ồ ạt với lãi suất cao trong giai đoạn 2019–2021, REE duy trì tỷ lệ nợ vay trên vốn chủ sở hữu (D/E) ở mức thận trọng, ưu tiên nguồn vốn tín dụng dài hạn từ các định chế tài chính quốc tế với chi phí vốn thấp và kỳ hạn trả nợ giãn cách theo chu kỳ dự án.
3. Bóc tách thách thức: Điểm nghẽn cơ chế và bài toán chuyển giao
Dù sở hữu mô hình kinh doanh phòng thủ mẫu mực, một nhà phân tích khách quan không thể bỏ qua ba thách thức lớn mà REE đang và sẽ phải đối mặt:
Một là, rủi ro biến đổi khí hậu và tính chu kỳ của thủy điện. Do nguồn thu từ thủy điện chiếm tỷ trọng chi phối trong lợi nhuận mảng năng lượng, kết quả kinh doanh của REE phụ thuộc rất lớn vào các hiện tượng thời tiết El Niño (khô hạn, ít nước) và La Niña (mưa nhiều, nước dồi dào). Trong những năm El Niño khắc nghiệt như 2019 hay giai đoạn đầu năm 2024, mực nước các hồ chứa về mực nước chết, sản lượng phát điện sụt giảm nghiêm trọng buộc EVN phải huy động nguồn nhiệt điện đắt đỏ, khiến biên lợi nhuận của REE co hẹp đáng kể.
Hai là, điểm nghẽn cơ chế giá điện tái tạo và chi phí khấu hao. Lĩnh vực điện gió và điện mặt trời từng được kỳ vọng là động lực tăng tốc thứ hai của tập đoàn sau thủy điện. Tuy nhiên, sự chậm trễ trong việc ban hành khung giá mua điện dài hạn chính thức cho các dự án chuyển tiếp cùng những khó khăn trong đàm phán hợp đồng mua bán điện (PPA) với EVN đang làm chậm nhịp giải ngân vốn. Bên cạnh đó, các dự án hạ tầng mới như tòa nhà eTown 6 hay các cụm điện gió khi vừa đi vào vận hành sẽ phải gánh chi phí khấu hao và chi phí lãi vay lớn trong những năm đầu, tạo áp lực tạm thời lên tốc độ tăng trưởng lợi nhuận ngắn hạn.
Ba là, bài toán chuyển giao thế hệ lãnh đạo (Succession Plan). Linh hồn và thành công suốt 30 năm qua của REE gắn liền với tầm nhìn chiến lược và uy tín cá nhân của Chủ tịch HĐQT Nguyễn Thị Mai Thanh. Việc chuyển giao quyền lực điều hành sang thế hệ kế cận đòi hỏi đội ngũ lãnh đạo mới không chỉ duy trì được kỷ luật tài chính khắt khe mà còn phải tìm ra không gian tăng trưởng mới khi thị trường M&A hạ tầng tiện ích tại Việt Nam ngày càng khan hiếm tài sản giá rẻ.
Tóm lại, REE vẫn là một trong những hình mẫu doanh nghiệp holding tiện ích hiếm hoi trên thị trường chứng khoán Việt Nam xây dựng được con hào kinh tế dựa trên dòng tiền thực và tài sản thật. Nhưng để bước tiếp một chu kỳ thịnh vượng mới, chìa khóa sẽ nằm ở năng lực tháo gỡ điểm nghẽn cơ chế năng lượng và bản lĩnh duy trì kỷ luật phân bổ vốn của thế hệ lãnh đạo tiếp theo.
- Văn phòng eTown
- Hơn 180.000 m2 sàn
- Công suất Điện
- >1.000 MW nguồn phát
- Tỷ trọng Thủy điện
- Trên 50% sản lượng
- Dòng tiền cổ tức
- Bền bỉ hàng nghìn tỷ
- Thách thức cốt lõi
- Cơ chế giá & Khấu hao
Theo bạn, mô hình holding tiện ích hạ tầng phòng thủ như REE có thể tiếp tục duy trì tăng trưởng vượt trội khi các dự án điện gió và văn phòng mới bước vào giai đoạn khấu hao?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.