Áp lực thanh khoản hệ thống và nhịp bơm ròng OMO: Bài toán điều hành lãi suất trước ngưỡng lạm phát 4,5%
- +114/09/2026Thời sựghi 14/09/2026 · 16:46
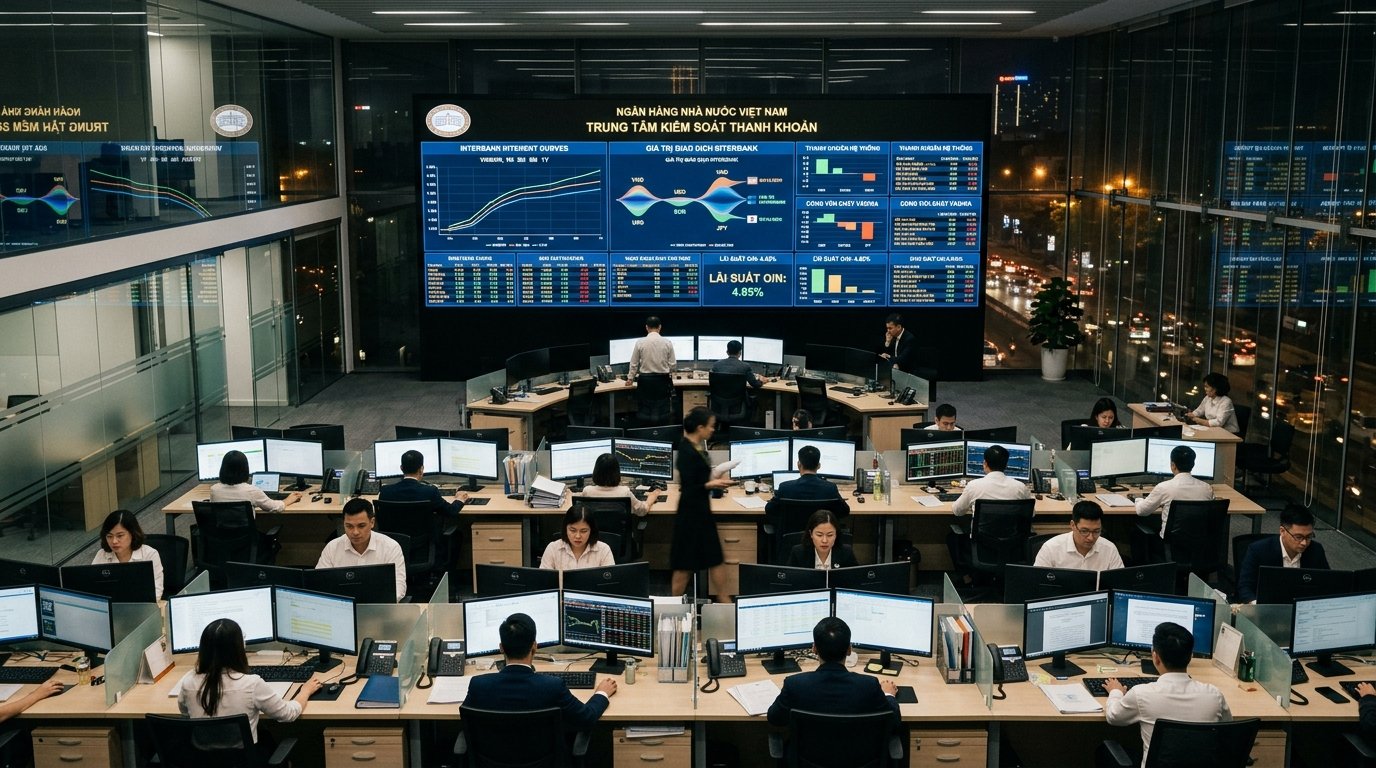
Diễn biến thanh khoản hệ thống ngân hàng những tuần gần đây đang chứng kiến những nhịp căng thẳng cục bộ, buộc Ngân hàng Nhà nước (NHNN) phải liên tục duy trì trạng thái bơm ròng vốn qua kênh thị trường mở (OMO) với quy mô hàng chục nghìn tỷ đồng mỗi phiên. Lãi suất chào vay qua đêm trên thị trường liên ngân hàng liên tục neo ở vùng cao 4,5% đến 4,8%/năm, phản ánh nhu cầu thanh khoản ngắn hạn của các ngân hàng thương mại đang ở mức rất cao.
Đây không đơn thuần là sự thiếu hụt mang tính mùa vụ, mà là chỉ dấu cho thấy chính sách tiền tệ đang bước vào giai đoạn cân não khi cùng lúc phải giải quyết bài toán hỗ trợ thanh khoản cho nền kinh tế trong khi dư địa nới lỏng bị thu hẹp đáng kể bởi mục tiêu kiểm soát lạm phát và giữ ổn định tỷ giá.
Áp lực kép: Tín dụng bứt tốc đối đầu huy động vốn hụt hơi
Nguyên nhân cốt lõi khiến thanh khoản hệ thống chịu sức ép lớn bắt nguồn từ sự phân kỳ rõ rệt giữa tốc độ giải ngân vốn và khả năng huy động tiền gửi từ nền kinh tế. Trong khi tăng trưởng tín dụng toàn ngành đã bứt tốc mạnh mẽ nhờ các dự án đầu tư công, gói giải ngân hạ tầng và nhu cầu vốn lưu động phục vụ đơn hàng cuối năm, thì tốc độ huy động vốn lại tăng trưởng chậm hơn đáng kể (tạo ra khoảng chênh lệch âm từ 2% đến 3%).
Hệ quả trực tiếp là tỷ lệ cấp dư nợ cho vay trên tổng tiền gửi (LDR - Loan to Deposit Ratio) tại nhiều ngân hàng thương mại cổ phần tư nhân đã chạm hoặc vượt ngưỡng trần an toàn 85% theo quy định:
- Áp lực thanh khoản thị trường 2: Các ngân hàng thiếu hụt nguồn tiền gửi ổn định buộc phải tìm kiếm nguồn vốn thay thế trên thị trường liên ngân hàng, đẩy lãi suất qua đêm và các kỳ hạn ngắn 1 đến 2 tuần leo dốc.
- Kích hoạt cuộc đua lãi suất thị trường 1: Để không rơi vào tình trạng mất cân đối nguồn vốn dài hạn, một loạt ngân hàng thương mại đã rục rịch điều chỉnh tăng nhẹ lãi suất tiền gửi tiết kiệm cá nhân từ 0,2% đến 0,5%/năm ở các kỳ hạn từ 6 tháng trở lên nhằm giữ chân khách hàng.
Dư địa hẹp trước ngưỡng lạm phát 4,5% và giá năng lượng toàn cầu
Nếu trong các giai đoạn trước, cơ quan điều hành có thể dễ dàng duy trì môi trường tiền tệ dồi dào để ghìm cương lãi suất, thì ở thời điểm hiện tại, dư địa nới lỏng đang bị khóa chặt bởi ngưỡng an toàn lạm phát. Chỉ số giá tiêu dùng (CPI) bình quân 8 tháng đầu năm 2026 đã ghi nhận mức tăng 4,45%, tiệm cận sát nút trần mục tiêu 4,5% mà Quốc hội đã đề ra cho cả năm.
Cùng lúc đó, các biến số vĩ mô quốc tế tiếp tục tạo ra những cơn gió ngược đầy thách thức:
- Giá dầu thô thế giới bùng nổ: Giá dầu Brent đã vượt mốc 107 USD/thùng, làm gia tăng nguy cơ lạm phát chi phí đẩy (cost-push inflation) qua chi phí vận tải, phân bón và nguyên vật liệu nhập khẩu.
- Áp lực tỷ giá USD/VND: Chênh lệch lãi suất giữa VND và USD trên thị trường liên ngân hàng nếu bị thu hẹp quá nhanh do bơm tiền rẻ sẽ lập tức kích hoạt áp lực đầu cơ tỷ giá, đe dọa quỹ dự trữ ngoại hối quốc gia.
Tình thế này đặt NHNN vào một thế cân bằng động: Nếu không bơm thanh khoản, lãi suất liên ngân hàng tăng vọt sẽ kéo theo lãi suất cho vay nền kinh tế tăng cao, bóp nghẹt động lực tăng trưởng; nhưng nếu bơm tiền quá tay, chiếc neo kỳ vọng lạm phát và tỷ giá sẽ lập tức bị bẻ gãy.
Kịch bản điều hành cuối năm và bài toán tái cơ cấu dòng tiền
Trước bối cảnh phức tạp trên, cơ chế can thiệp của NHNN được đánh giá sẽ tiếp tục vận hành theo phương châm "linh hoạt, thận trọng và có kiểm soát chặt chẽ":
- Bơm ròng kỳ hạn ngắn (7–14 ngày): Sử dụng nghiệp vụ thị trường mở để đáp ứng nhu cầu thanh khoản thanh toán tức thời của hệ thống, nhưng sẵn sàng hút về ngay khi thanh khoản liên ngân hàng có dấu hiệu dư thừa nhằm ngăn ngừa dòng tiền giá rẻ chảy vào các kênh đầu cơ rủi ro.
- Chấp nhận mặt bằng lãi suất huy động nhích nhẹ: Việc lãi suất tiết kiệm tăng nhẹ 30–50 điểm cơ bản được xem là liều thuốc cần thiết để kích thích dòng tiền tiết kiệm quay trở lại hệ thống ngân hàng, thu hẹp khoảng cách với tăng trưởng tín dụng.
Đối với thị trường tài chính và các kênh đầu tư, thời kỳ "tiền rẻ dễ dãi" đã dần nhường chỗ cho giai đoạn chọn lọc khắt khe. Khi chi phí vốn không còn ở mức sàn lịch sử, dòng tiền trên thị trường chứng khoán sẽ khó có thể duy trì những đợt tăng điểm dàn trải, mà bắt buộc phải phân hóa mạnh vào những doanh nghiệp có cấu trúc tài chính lành mạnh, tỷ lệ đòn bẩy nợ thấp và sở hữu năng lực tạo dòng tiền kinh doanh thực sự bền vững.
- CPI 8 tháng đầu năm
- Tăng 4,45% (trần 4,5%)
- Lãi suất qua đêm OMO
- Neo vùng 4,5% – 4,8%
- Chênh lệch vốn
- Tín dụng vượt huy động
- Dầu Brent thế giới
- Vượt 107 USD/thùng
- Nghiệp vụ thị trường mở
- Bơm ròng hỗ trợ OMO
Trước áp lực lạm phát tiệm cận trần 4,5% và chênh lệch tín dụng - huy động, liệu mặt bằng lãi suất tiết kiệm cuối năm có bước vào chu kỳ tăng mới?
Bình luận
Chưa có bình luận chung nào — mời bạn nêu ý kiến.